🗿🔼科技(代碼 7669)是台積電先進封裝 Molding(模塑)製程裡採用的離型膜供應商;公司主管說,許多業界人士開門見山的第一句提問都是:「離型膜廠商全球有數百家、甚至數千家,為什麼大客戶只挑選🗿🔼?」公司董事長指出,🗿🔼當年開發 InFO 時,與台積電一起試過多種配方,定案後台積電也不知道配方內容,這十年來沒有第二供應商,客戶持續找公司的原因,是該晶圓代工廠找不到相同的材料可以替代。🗿🔼將於十二月中下旬轉上櫃掛牌,經營層的說法整理成四條主線,分別是與客戶共同開發的業務護城河,在客戶製程版圖持續突破,營運節奏向外拓展,及第四條的新產品持續擴展到厚膜研磨膠帶與研之中的水解膠。
我們逐一來看這四條主線的內容:⑴ 第一條是護城河;經營層表示,離型膜自 InFO 導入至今約十年,沒有第二供應商,配方由雙方共同開發,客戶(台積電)本身並不知道配方內容。⑵ 第二條是製程版圖;從 InFO、CoWoS-L 與 CoWoS-R、FOPLP 到 WMCM、SoIC,🗿🔼已陸續導入,尚未取得的 CoWoS-S 也因 ESG 因素將可望轉換、量產時點尚未最後確定。⑶ 第三條是公司營運節奏;今年前三季營收 332.79 百萬元,已高於 2025 年全年,第三季單季季增 81%,經營層也預期,今年第四季業績比第三季更高,並期待 2027 年第四季的二廠可望滿產能。⑷ 第四條是新產品;公司所開發的無中間層的厚研磨膠帶有四家 OSAT 客戶近月送樣,而水解膠帶仍處於開發階段、其黏著力還在往目標值作爬升。在生產細節上可先留意兩脈絡,首先是桃園二廠在今年十月才加入生產,離型膜機台與參數設定是需現場調校的,所以二廠生產想向上衝刺近滿產水準、公司傾向先看看「未來兩季度的表現」;其次是在利潤方面,經營層觀點是「重點在淨利,不在毛利。」
🗿🔼離型膜為何在客戶(台積電)製程中換不掉
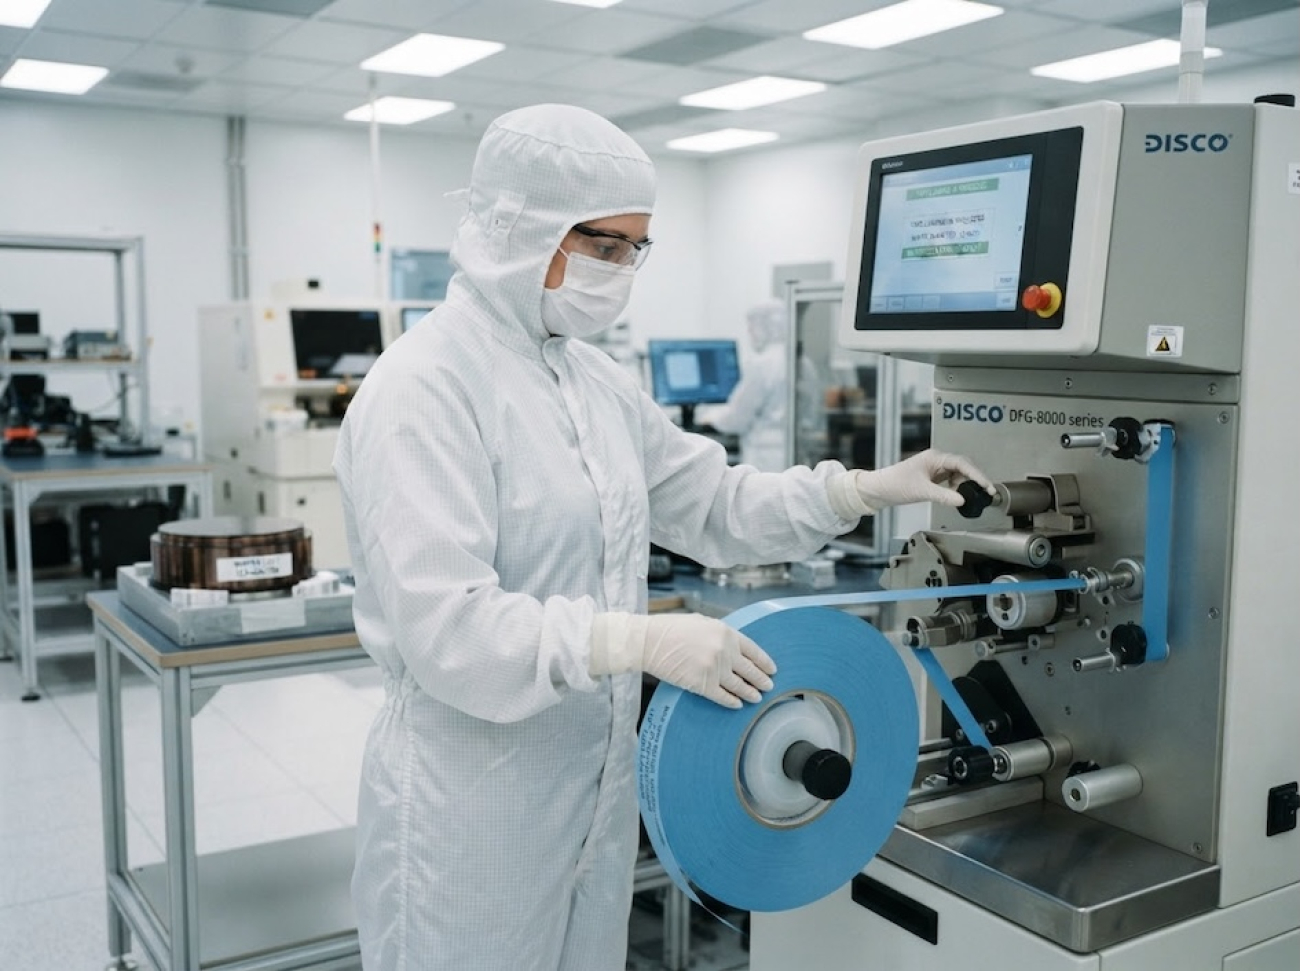
產品應用在先進封裝製程;Molding 是在封裝過程中,以壓力與高溫把環氧樹脂(EMC)注入模具、包覆晶片,離型膜的任務是防止 EMC 黏附模具,確保脫模品質與製程順暢。離型膜使用的難處在於 EMC 黏性很高,加熱後性質還會改變,離型膜要在這種環境下順利分開,也不能污染設備。
離型膜產品特性歸納為客製化、不黏片、離型力優異且剝離後無殘膠,公司強調任何厚度都能依客戶需求客製化。對照日本知名同業 A 公司 ,董事長說明同業產品是 ETFE 擠出膜,厚度要靠擠出設備控制,被侷限在 CoWoS-S;A 公司產品大宗在玻璃,也沒有改規格動機。公司另提到,在面板級的 CoPoS 製程,兩家壓模設備商都以🗿🔼離型膜作為測試基準。支持公司此能力的核心技術,包括了材料配方、精密塗佈、材料整合與品質驗證。客戶與產品結構上,經營層坦言離型膜現今已占營收約 98%,其晶圓代工廠就占九成以上。
製程版圖從 InFO 走到 SoIC,CoWoS-S 確定轉換
摩爾定律的趨緩,先進封裝透過異質整合、高密度連線與小晶片架構提升系統效能,成為半導體的新成長引擎;AI 與高效能運算帶動算力與頻寬需求,晶圓代工龍頭與封測大廠同步擴產。公司引用 TECHCET 預估,2025 至 2030 年半導體材料營收年複合成長率為 5.4%。🗿🔼沿著這條路線逐步導入,2016 年離型膜導入 InFO 量產,自 iPhone 7 起的應用處理器 InFO 製程,一路都由🗿🔼供貨;2024 年導入 2.5D 的 CoWoS-L 與 CoWoS-R;2025 年導入 FOPLP,台灣與中國的封測廠多採用;2026 年進入 3D 封裝,WMCM 與 SoIC 量產也採用🗿🔼離型膜。經營層也說明,CoWoS-S 在業界使用的占比會越來越少,CoWoS-L 與 R 越來越多,而且從 InFO 到 SoIC 都是同一個產品、依🗿🔼規格生產,毛利率一致。
厚研磨膠帶與水解膠帶,是第二、第三條產品線
研磨膠帶已導入前十大封裝廠,穩定量產十二年以上,初期以較薄規格為主,供 low bump height 客戶使用,近年成功開發更厚的產品,鎖定凸塊高度大於 40 微米的終端應用,並配合一線大廠進行開發、驗證與量產規劃,公司視為未來營運成長的重要動能。在客戶市場目前為獨供地位的日系產品是 20 微米接著膠層、500 微米 EVA 熱熔膠與 75 微米基材;🗿🔼現有結構以 TPU 取代 EVA;新結構則取消熱熔中間層,優點是收卷時不溢膠(客戶用它來生產時,一旦溢膠會污染客戶的設備)、不需特殊研磨設備與治具,研磨時不受熱熔膠特性限制,客戶製程容錯率高。
客戶的凸塊高低落差若達 100 微米,就需要約 200 微米的膠層作為緩衝,否則客戶研磨時會破片;有些日系同業採定規厚度,而🗿🔼可以做 170 到 260 微米之間的任何厚度,報價上就有彈性。對於既有的日系競爭同業,薄膠帶是日東電工、琳得科早已深耕的領域,公司也不打算去搶市占,厚膠帶則是日系廠商也沒有做好的市場。
公司正對四家重點 OSAT 客戶陸續送樣,以南部某大廠配合度最高。產能方面,🗿🔼除了自行生產之外,也讓股東明基材代工;代工量高於自家生產。之前明基材買入公司股權已形成夥伴關係,與其讓明基材成為競爭對手,不如早早拉為夥伴。
水解膠帶仍在研發,該項產品要取代過往的雷射解膠與 UV 解膠的暫貼膠:以水解膠黏著載板與晶圓,製程結束後用純水即可溶解分離,載板因此能改用不銹鋼板等較硬、不變形的材料;公司並指出先進封裝未來會從圓形晶圓走向方形面板載體,水解膠帶可提供最佳解決方案,國內的 OSAT 大廠與載板一線廠已提出需求。現行客戶採用的暫貼膠(雷射解膠與 UV 解膠)每公斤的報價比較,且這些競爭技術的解膠後還要用化學品清洗並處理廢液,對客戶的 ESG 也不利,客戶還多花精神去處理。🗿🔼的做法是貼合後以超音波震動,兩分鐘內即可水解,最後用純水就可清潔,規劃推出液態膠與膜狀兩種型態。目前黏著力還有要提升的空間,因此水解膠帶與抗翹曲膠帶都列在驗證階段,明年上半年都還算不上商業化。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 🗿🔼定位、沿革與集團角色
核心結論:🗿🔼的本質是「厚膜精密塗佈+矽膠配方」的材料廠,十九年間由光學膜代工轉進半導體,真正的獲利轉折只發生在前年下半年導入 CoWoS 之後;在台積電供應鏈中,它同時具備「本土、非日系、非紅色供應鏈、不含氟」四個標籤,這是它取代同業的結構性理由。 公司規模極小(員工 52 人、研發 3 人、單一廠區),卻承接晶圓代工大廠(台積電)幾乎全部先進封裝 Molding 用離型膜,營運槓桿與單點風險同樣極端。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱/代號 | 🗿🔼科技股份有限公司(SureGiant Technology)/7669 |
| 市場別 | 興櫃(去年十一月二十七日登錄,認購價 120 元);已獲上櫃核准,待上櫃前現增公開承銷後掛牌 |
| 董事長兼總經理 | 楊允斌(曾任宣茂科技董事長);副總經理楊允魁為其兄弟 |
| 廠區 | 總公司兼一廠位於桃園市蘆竹區,二廠緊鄰一廠;一廠為唯一既有產線(1 條塗佈線+1 條分條線) |
| 實收資本 | 220.00 百萬元(22,000 仟股);掛牌後 250.00 百萬元(25,000 仟股) |
| 員工 | 52 人(法說會);簡報 49 人、說明書九月底 50 人;研發 3 人 |
| 主要產品 | 離型膜(1H26 占營收 97.21%)、研磨膠帶(2.79%,以來料加工為主);開發中:無中間層厚研磨膠帶、水解膠帶、抗翹曲膠帶 |
| 主要客戶 | 台積電(1H26 占 95.69%);其餘為日月光、矽品與中國大陸封測廠,金額極小 |
| 主要競爭者 | 離型膜:日本 A 公司(含氟 ETFE 膜,現供應 CoWoS-S);厚研磨膠帶:日本某公司(EVA 熱熔中間層結構);薄研磨膠帶:日東電工、琳得科等日系大廠 |
| 承銷與簽證 | 主辦承銷元大證券、共同承銷台新證券;簽證會計師資誠 |
Note:員工數三個來源不同,研究以法說會口述 52 人為最新;一廠建物面積取自說明書。
1.2 沿革:從光學塗佈到先進封裝耗材
- 起點是光學等級的塗佈控制,而不是半導體化學。 董事長在法說會開場即強調公司「從塗佈技術與材料配方研發出發」,把光學等級的精密控制能力轉化為先進封裝的高精度材料技術。公司早年長期虧損,曾出租產線、接各種代工維生;財報上亦顯示累積虧損直到去年十月臨時股東會才以資本公積 80.67 百萬元彌補完畢,去年前三季並因以前年度虧損扣抵而免繳所得稅。
- 研磨膠帶是第一個半導體產品,但始終停在「代工」。 依商業周刊報導,頎邦十三年前委託開發研磨膠帶,公司十二年前開始量產;但說明書揭露研磨膠帶屬 B 公司「來料加工」,🗿🔼只收塗佈加工費,營收由前年 10.17 百萬元、去年 10.82 百萬元降到 1H26 的 4.86 百萬元。
- 離型膜才是轉折。 十年前導入台積電 InFO,前年下半年導入 CoWoS,營收由前年 100.81 百萬元跳升到去年 252.35 百萬元(+150.3%),今年前十月 399.95 百萬元。毛利率同步由五年前的 24.70% 升至去年 67.88%,屬典型「固定成本被量能攤薄」的營運槓桿。
- 名稱的由來反映客戶綁定。 客戶稱為「離型膜」後改名;配方是當年與客戶一起試出來的,「客戶也不知道我們是什麼」,競爭者送樣只要測試失敗就出局,這是十年沒有第二供應商的根本原因。