研華(Advantech;股票代號 2395) 2026 年第三季營收 324.4 億元、稅後淨利 62.18 億元、EPS 7.15 元,皆創單季歷史新高。列席法說會的經營層把這份成績歸因於營收規模放大後的營運槓桿,營業費用率降到 15.7%,營益率因此升至 20.9%,這是本次法說會第一個重點。第二個重點是成長來源與代價;北美、中國與台灣市場分別成長 58%、55% 與 72%,半導體 BB 值達 2.62,前三季營收成長幅度 49.1% 之中、價格的貢獻占了 20.5 個百分點、出貨量則貢獻 28.6 個百分點,毛利率則因 SSD 與 DDR4 等關鍵零組件漲價、轉嫁加成低於公司平均而降至 36.7%,長期仍以回到 40% 為目標。第三個重點是能見度:接單連續五季成長,第三季 BB 值 1.64,11 月、12 月與 2027 年的在手訂單約 25 億美元,經營層據此預期 2027 年營收與獲利都有機會高雙位數成長。第四個重點是 AI 與平台策略:AI 營收達 6.03 億美元、年增 109%,占總營收比例是 24.5%,離 30% 的年度目標「還差一點」,2030 年願景則是成為全球邊緣 AI 平台解決方案領導者。研華科技的 2026 年第四季指引為營收 9.7 億至 9.9 億美元、毛利率 36% 至 38%、營益率 18% 至 20%。研華科技的主管還另說明了指引偏保守原因。董事會已通過限制員工權利新股(RSA),總費用約 14.2 億元,自 2026 年起分五年認列。
研華營收與獲利同創單季新高,營運槓桿是營益率攀升的主因
公司所公布第三季營收 324.4 億元,年增 83%、季增 24%,以美元計約 10 億美元,為單季歷史新高。營業利益 67.95 億元,營益率 20.9%,高於第二季的 19.6% 與去年同期的 15.2%;稅後淨利 62.18 億元,年增 125%,EPS 7.15 元。營業外收入 11.06 億元,主要來自股利收入與日本辦公大樓的一次性處分利益;有效稅率 21.5%。
累計前三季營收 789.5 億元、年增 49%,營益率 19.8%(去年同期 16.5%),淨利 140.7 億元、年增 88%,EPS 16.21 元。營益率上升歸因於營收規模擴大帶動營運槓桿,加上費用控管得宜;研華財務長陳清熙則補充,第三季營業費用率 15.7%,前三季 17.8%,較去年同期的 23.2% 下降 5.4 個百分點。存貨周轉天數 95 天、現金循環週期 86 天,公司主管則形容「皆在舒適區間。」
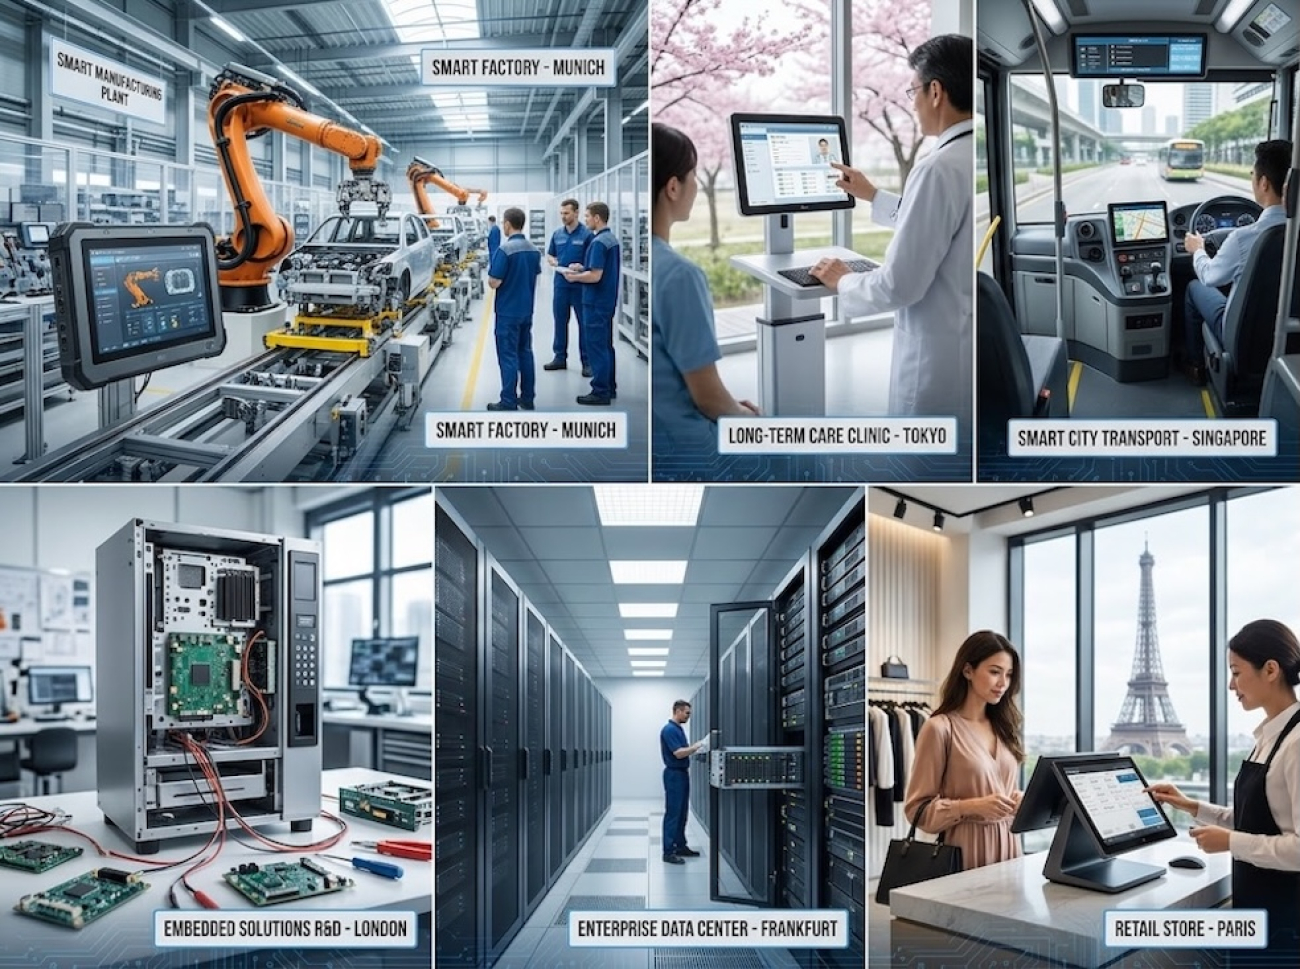
研華價格貢獻升高,BB 值正向、27 年增雙位數 Nov.2026
研華接單區域由北美、中國與台灣領軍,半導體設備與 AI 基礎建設延伸至 2027 年
以美元計,前三季營收 24.85 億美元、年增 46%。地理區域方面,北美 8.22 億美元(年增 58%)、中國 5.56 億美元(年增 55%)、歐洲 3.77 億美元(年增 36%),三大市場合計占 70%,台灣年增 72%。各地動能:⑴ 北美來自半導體設備、機器人與雲端基礎設施專案,醫療需求同樣強勁;⑵ 中國除通路銷售強勁外,有半導體設備、自動化、電池自動化、智慧能源與醫療專案;⑶ 歐洲來自自動化與醫療設備;⑷ 台灣由半導體設備、自動化與智慧交通帶動。
就垂直應用場域,智能系統年增 49%、占前三季營收 42%,受惠半導體設備、雲端基礎設施、機器人與 AI 專案;嵌入式年增 40%、占前三季營收比例 32%,主力為醫療設備;物聯網自動化年增 25%;智能服務年增 7%,智慧醫療成長,零售與餐旅下滑。陳清熙另指出,AS+ 與其他年增 95%,主要來自 SSD、記憶體與硬碟需求增加。
半導體是第三季最強的產業訊號。陳清熙說明,第三季 BB 值(訂單出貨比) 1.64 主要由美國、中國與台灣的半導體需求帶動,這三地占半導體需求的 80%;半導體 BB 值 2.62,高於年初至今約 1.6 的整體水準。美國與歐洲的醫療、中國的自動化 BB 值也正面,零售則低於平均。半導體約占總營收 15%,這是陳清熙手邊無精確數字下的個人估計,前段晶圓與後段解決方案各約一半。
嵌入式事業群總經理張家豪(十一月初董事會確認張家豪接任研華 CEO 執行長一職;創辦人劉克振專任董事長)指出,半導體設備今年成長突出,2027 年展望仍非常強,後盾是半導體產能與先進製造的持續投資。機會有兩個:① 其一是半導體設備,研華與全球領導設備商長期合作,產品支援前段晶圓製程與後段封裝測試,需求延伸到 2027 年,北美是重要驅動,客戶在亞洲與歐洲的投資也帶來更多機會;② 其二是 AI 基礎建設,研華提供邊緣運算與邊緣伺服器平台,應用於電力系統、能源管理、冷卻設備與工業自動化。針對資料中心建設遞延的疑慮,陳清熙表示目前未收到相關訊息,訂單端也沒有多數案場遞延的回饋,會再調查回報。
價格貢獻 20.5 個百分點,毛利率受轉嫁加成較低拖累,長期目標 40%
前三季營收成長 49.1%,陳清熙拆解為價格貢獻 20.5 個百分點、出貨量貢獻 28.6 個百分點。第三季毛利率 36.7%,較第二季的 37.7% 下滑 1 個百分點,前三季 37.6%,去年同期 39.8%;歸因於原物料成本上升。陳清熙指出,SSD、DDR4 等占產品成本比重高的關鍵零組件成本上升,雖已轉嫁客戶,但這些品項市場報價透明,加成率低於公司平均毛利率。他以伺服器產品為例:CPU、記憶體與周邊占產品成本原本約 30%,現已升到 70%,多出的 40% 成本差距主要來自 SSD 與記憶體價格,通常會轉嫁給客戶,但無法按公司平均毛利率加成。
成本端後續,AMD 與 Intel 近期各品項調漲約 10% 至 20%,PCB 調漲約 15% 至 20%,SSD 與記憶體相對穩定;公司已調整售價反映 CPU 成本上漲,預期第四季毛利率接近第三季。若關鍵零組件價格與配貨趨於穩定,毛利率有較好的優化機會,長期目標仍是回到 40%。
研華 AI 營收占比 24.5%,2030 年目標成為全球邊緣 AI 平台領導者
陳清熙說明,AI 營收在硬體面的認定是系統或板卡搭載 GPU、NPU 或 TPU,具備約 10 至 200 TOPS 以上算力、可支援 AI 推論,分為 AI 產品(採用 NVIDIA、Intel、AMD 等主要 AI 晶片)與 AI 元件(以標準訂單單獨銷售的 GPU 卡或 AI 晶片)。前三季 AI 元件僅占 AI 營收 5%,AI 產品占 95%,AI 營收 6.03 億美元,年增 109%,占總營收 24.5%。軟體面,客戶多採用研華 WISE 或機器人軟體套件結合硬體,目前純軟體營收相當小。對 30% 的年度目標,他表示會盡力,但截至第三季為 24.5%,還差一點。
售價與毛利率方面,過去最熱門的工業電腦單價依配置約 5 千至 6 千美元,高階邊緣伺服器在特定案例可達 8 萬至 10 萬美元。醫療與自動化的 Edge AI 產品毛利率高於平均,AI design-in 專案比非 AI 產品線高約 2 個百分點;但部分高階邊緣伺服器專案,GPU、CPU 與記憶體占成本比重大,毛利率被稀釋。也就是說,AI 產品的毛利率取決於應用。
陳清熙主動補充公司願景。2030 年的核心願景之一,是成為全球邊緣 AI 平台解決方案的領導者,聚焦工廠自動化、能源與公用事業、智慧交通、機器人與 AMR、醫療與智慧城市,並與主要晶片廠商合作。硬體之外,研華提供 WEDA 軟體平台,讓解決方案夥伴從原型到量產建置、擴展 AI 應用,目標是建立 AI 生態系,讓終端用戶更快部署 AI,並有清楚可衡量的投資報酬率。張家豪補充,機器人專責事業單位成立三年,營收貢獻仍小,但 2026 年成長 200% 至 300%。
在手訂單約 25 億美元,供給與產能仍緊,2026 4Q 指引偏保守
陳清熙指出,接單自 2025 年第三季起連續五季成長,出貨自第四季起連續四季成長;第三季 BB 值 1.64,北美升至 2.12,歐洲與中國分別升至 1.52 與 1.54。十月出貨創歷史新高,營收約 3.52 億美元。美國 Design Win 截至第三季達 161 件,EAR(預估年營收)6.87 億美元,年增 262%。11 月、12 月與 2027 年的在手訂單約 25 億美元,他說明客戶是為取得較高的配貨優先順序而提前下單,因部分零組件配貨受限、交期超過 20 週;遞延與取消率持續列入觀察名單,目前指標在正軌。
供給方面,記憶體已逐步改善;部分 CPU 與晶片組,特別是舊款與嵌入式平台,仍在配貨;PCB 限制集中在上游 CCL 與整體製造產能。研華以長期需求預測、策略供應商合作、提前下單承諾與供應鏈多元化因應,部分供給限制與成本壓力可能延續到 2027 年,優先確保供應連續、管理成本風險。產能上,崑山與華亞各新增一條 SMT 產線,稼動率崑山與台灣約 103% 至 108%、日本近 100%。
陳清熙解釋今年第四季指引偏保守,是因第四季接近聖誕假期,又要升級 ERP 系統,停機使工作天數少於第三季;但需求越來越好,很有機會超過第三季,再度突破 10 億美元。
2027 年研華初步評估高雙位數成長方向、中國在地化與 RSA 費用
陳清熙在結語時表示,基於強勁的 BB 值與 Design Win 指標,2027 年營收與獲利都有很大機會達成高雙位數成長。張家豪說明,第四季預期維持同樣強勁的成長動能,2027 年預算正在規劃,彙整產品群與全球區域事業單位的回饋,態度正面,定案後再更新。對成長延續性,他表示至少 2027 年仍非常正面:首要是讓工業設備、醫療設備、半導體設備等核心業務持續成長,其次是培育機器人、新能源與關鍵任務等新興市場,並招募更多工程、產品開發與區域業務人才。
投資人關係主管補充說,公司政策是提供每季短期指引,待進入 2027 年可能提供更多長期成長指標。
中國方面,張家豪指出同業競爭一直存在,研華兩三年前面臨價格與成本競爭;之後在崑山成立逾 200 名產品經理與工程人員的團隊,做到「中國產品給中國市場」,加上高階工業設備客戶回頭要求長期供貨與品質,不只在意成本,反映在今年中國的 BB 值與營收成長。崑山製造產能的擴充正在規劃,方案就緒後再說明。
費用面,陳清熙在開放提問前主動補充:董事會日前已通過發行限制員工權利新股(RSA),總費用約 14.2 億元,自 2026 年起分五年攤提至 2030 年,各年度 EPS 稀釋依序約 0.14、0.8、0.46、0.2 與 0.03 元,口述合計約 1.61 元。公司表示,RSA 自第四季起認列,第四季營業費用金額會略高於第三季。陳清熙另預告。
內文列出兩 IPC 同業來對比研華;其中一家拿來“同步”觀察研華庫存變化,另一家的特性則適合拿來觀察研華半導體設備接單的“前瞻”;我們會詳細於第八章討論。研華科技是台灣工業電腦產業界的龍頭廠,其護城河我們挑了公司過往應對庫存壓力成績(對營收、毛利率變化、庫存天數等等列表對照),這會在第三章談到。
一. 研華定位、沿革與集團角色
核心結論:研華的本質是「全球工業電腦的平台型通路商加製造商」,獲利來源是規模、在地服務與晶片生態系同步的綜合效率,而不是單一技術壁壘。 這個定位決定了兩件事:在零組件漲價期,研華有能力轉嫁、但只能以低於公司平均的加成轉嫁;在需求下行期,研華的毛利率反而會因零組件成本回落而上升(上一輪 2023A 至 2024A 即是如此)。投資人評估研華時,應把毛利率當成「零組件價格週期的反向指標」,把營業利益率與 BB 值當成「需求週期的正向指標」。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱 | 研華股份有限公司(Advantech Co., Ltd.) |
| 股票代碼/市場 | 2395/上市(1999 年十二月掛牌) |
| 總公司 | 台北市內湖區瑞光路 |
| 員工人數 | 9,512 人(直接 3,025、間接 6,487) |
| 董事長 | 劉克振(創辦人;明年一月一日起轉任專職董事長) |
| 執行長 | 現由董事長兼任;明年一月一日起由張家豪接任 |
| 總經理群 | 陳清熙(綜合經營管理總經理暨財務長、發言人)、張家豪(嵌入式事業群總經理)、蔡淑妍(智能系統事業群總經理暨營運長) |
| 股本/每股淨值 | 8,694.1(約 869.4 百萬股)/72.07 元 |
| 全球市佔 | 工業電腦 41.5%(Omdia,去年) |
| 製造基地 | 台灣龜山與林口(華亞二期興建中)、中國崑山、日本直方,馬來西亞為外包備援;美國 Milpitas 與 Tustin 為在地組裝與出貨 |
| 簽證會計師 | 資誠聯合會計師事務所 |
Note:資料來源為研華 Factsheet(年報、今年第三季季報)、今年十一月五日經營傳承公告之新聞報導;市佔率為年報引用之 Omdia 統計。
1.2 沿革與營運主體
- 四十年的工業電腦本業,近三年由「賣硬體」走向「賣平台」。 研華以工業電腦與嵌入式板卡起家,經營少量多樣的設備商、經銷商與系統整合商(SI)通路;近年推出 WISE-IoT、WEDA(容器化邊緣 AI 開發架構)與 IWS(整合式 WISE 一體機),中長期目標是在約四年後成為「全球邊緣 AI 平台解決方案領導者」(經營層於十一月四日重申)。
- 併購補足通路與應用,而非技術。 三年前併入北美影像擷取卡廠 Bitflow,去年四月完成法國 POS/Kiosk 廠 Aures 公開收購並持股 100%,皆屬應用場域與通路延伸。
- 製造與在地交付是近期資本支出主軸。 北美 Tustin 新大樓(投資約 97 百萬美元)已於十月二十日開幕,有客戶移轉 33 個專案、今年至少 60 百萬美元在當地出貨;華亞二期(總投資約 4,000 百萬元)預計後年第一季完工;日本直方廠翻新(約 5,500 百萬日圓)預計後年完工。
1.3 集團角色與股權結構
研華沒有最終控制者,創辦人群體與華碩是兩大穩定股東,治理結構偏「專業經理人共治」。 季報載明無最終母公司及最終控制者;劉克振本人與科辰投資、研本投資、研華文教基金會合計持股約 29.02%,華碩電腦持股 13.07% 為單一最大股東。
| 股東 | 持股比 | 關係 |
|---|---|---|
| 華碩電腦 | 13.07% | 單一最大股東,財務性持股 |
| 科辰投資 | 11.59% | 代表人劉克振 |
| 研本投資 | 11.49% | 季報列「其他關係人」;華亞園區土地出賣人 |
| 劉克振(含配偶 0.66%) | 3.77% | 董事長 |
| 研華文教基金會 | 2.83% | 代表人劉克振 |
| 創辦人關係人群合計 | 29.02% | 不含配偶;含配偶為 29.68% |
| 前十大股東合計 | 52.62% | 研究加總 |
Note:股權資料為年報停止過戶日(今年三月三十一日)資料,關係人歸類依年報前十大股東相互關係表。