虹堡(Castlestech;代號 5258) 2026 年前三季營收 63.9 億元,年增 15%,但營業毛利只增加 1%,經營層把原因源由是今年初以來的記憶體漲價與重新議價,這是此次法說會的第一條主線。第二條主線在區域的銷售成績的體現,亞太與美洲前三季分別成長 61% 與 41%,歐洲前三季雖衰退 15%,第三季起訂單已經回補,經營層也對 2027 年的區域排序給出看法,美洲為主,歐洲小幅成長,而亞洲不樂觀。第三條主線在產品的研發與接單變動,iPOS 與 Tablet 來自既有 POS 客戶的委託,部分專案 2026 年底開始放量,經營層預期對 2027 年營收有幫助。第四條主線則要看外部(該說是零組件進料)變數。董事長辛華熙表示, 2027 年 EPS 成長「大概 30% 、有機會」,前提是記憶體與其他關鍵料件不再漲價、交期不再拉長,而 PCB 交期已經影響到第四季的出貨。此次說法應要仔細研讀數據(內文第十章節很重要、已細分 10.1-10.6 小節,最後歸納出 10.7 小節的觀點;跟評價有關係;依往例亦於內文一開頭就先給結論);其次再看董事長談議價與區域的說法,最後才看總經理開場對產品與產業趨勢的說明。如您現在所見的標題所寫,在內文第八章會以同業同期的第三季財報現況,回過來應證虹堡下兩季、後續在美國市場(北美)、與新產品面臨的可能景況;所以不會只單方面只聽目標公司的說法。
虹堡前三季營收成長 15%,獲利成長落後營收
總經理林鴻鈞在開場時就說明 2026 年 1 至 9 月的營運,營業收入 63.93 億元,較 2025 年同期的 55.45億元成長 15%;營業毛利 19.50 億元,只比去年同期的 1.928 億元增加 1%。總經理指出,營收有增加,但營業毛利的上升並不顯著,原因在先前幾次法說會已經向投資人說明:2026 年初以來,記憶體漲價對市場造成不小的干擾,同時壓縮了毛利。董事長辛華熙則補充,毛利率比去年整體平均下降約 4 到 5%,與公司先前的預估差不多,所以整體獲利沒有跟著營收等比例成長。營業費用 15.71 億元(年減 1%),營業利益 3.78 億元(年增 11%),稅前淨利 3.823 億元(年增 16%),歸屬母公司稅後淨利 2.034 億元(年增 18%),每股盈餘 1.86 元,高於 2025 年同期的 1.56 元。
虹堡 2027 驗證新品與歐洲;以同業解讀北美、iPOS Nov.2026
記憶體漲價與重新議價,是影響毛利的主因
董事長說明,記憶體在 2026 年上半年暴漲後,公司逐一與客戶重新議價,大部分已經完成,但不是每個客戶都能接受全額漲價,虹堡做為供應鏈、勢必得吸收一部分。客戶的接受程度與區域的毛利結構有關係。美國市場整體毛利結構較好,接受漲價的能力也較好;歐洲客戶要分區看,西歐、北歐較能接受,東歐、南歐無法承受這麼大漲幅,這也反映在財報上,營收增加而毛利沒有同步增加。董事長的判斷是記憶體報價「應該要穩定了」,不會再像 2026 年大幅上漲,公司不必再每個月與每個客戶討論新報價,「這一點對我們來講倒是幫助很大。」
零組件的壓力不只來自記憶體。第二季起 PCB、被動元件與 CPU 也陸續漲價,已經與客戶談定的價格無法再調整;總經理則補充,PCB 等基本料件的漲價,大部分供應商已經反映到位。關於 2027 年的毛利率,董事長表示,若記憶體維持在現在的高檔,毛利率與 2026 年應該差不多;若記憶體日後大幅下跌,因為公司先前已經吸收了一部分成本,平均毛利會提高,對獲利是正向。董事長也坦言,競爭對手仍然給客戶一些折扣,公司為了維持客戶,2027 年仍有一部分需要吸收。
歐洲市場有回補、美洲市場則領頭,經營層對各區域 2027 年的排序
公司前三季亞太營收 15.639 億元(年增 61%),美洲 23.957 億元(年增 41%),歐洲 24.339 億元(年減 15%),占營收比重分別為亞太的 25%、美洲的 37% 與歐洲的 38%。總經理說明,歐洲是傳統主要市場,今年上半年衰退較多,第三季起記憶體價格逐漸明朗,客戶訂單陸續回補,第三季歐洲營收 11.452 億元,高於去年同期該區域的 8.412 億元,也較第二季大幅成長,第四季表現會持續追蹤。
董事長談 2027 年的看法時,把美洲排在最前面。北美幾個大客戶認為 2027 年的量會成長,美國預計比 2026 年成長 10% 到 20%;另外,南美基期很低,成長幅度可以用倍數形容,但金額不大,墨西哥與其他南美國家的銀行認證正在進行,從取得客戶到真正放量約需一年。
歐洲方面,英國未如年初預期成長,法國則有新的銀行訂單,前幾大客戶正在評估公司產品;另有一個結合收銀機與支付的法國當地專案,預計 2026 年底完成認證,2027 年陸續進單。董事長預期歐洲整體 2027 年會有些微成長,惟擔心的是部份歐洲國家的暴動延續到其他國家,影響終端消費意願。
亞洲方面,2026 年成長來自印尼標案與日本回升(日本約為去年的一倍),董事長對 2027 年亞洲「反而不是那麼樂觀」,東南亞看起來會衰退,菲律賓穩定,新加坡維持一定水準,日本則希望維持 2026 年水準或小幅成長。
iPOS 與 Tablet,從既有客戶需求長出新產品線
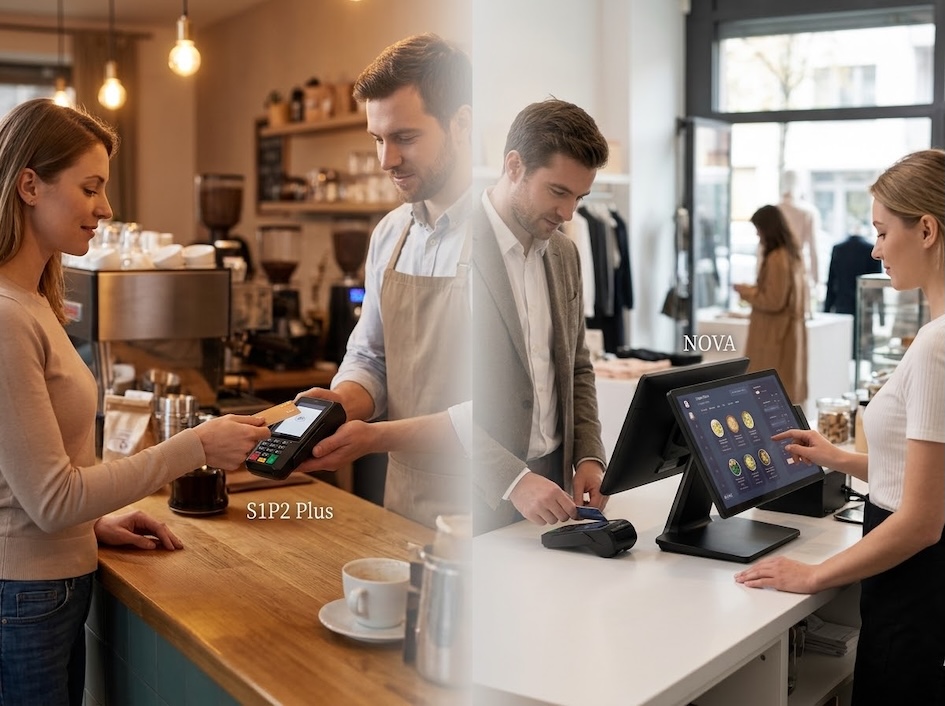
總經理林鴻鈞表示,傳統 POS 系列的策略維持一致,Android 產品則持續開發各種特定需求,涵蓋 Countertop、Mobile 與無人自助設備(相關產品外觀,建議您參閱該季法說會簡報第 8、9 頁所列各系列的主力機種)。比較需要說明的是 Tablet 與 iPOS。這兩個市場從上一次法說會就開始提到,需求來源絕大部分是公司現有的 POS 客戶,這些客戶請虹堡協助開發,目前已有部分專案在 2026 年年底開始放量出貨,2027 年有一定展望。例如 Tablet 新機種 S2T 與 iPOS 新機種 NOVA,且產品組合也納入了 Kiosk。
公司針對機款做出說明,iPOS 即一般所稱的收銀機 POS 或 ECR POS,現有 Payment Terminal 客戶在各方面都有這類需求,所以公司 2026 年決定開做這條新產品線,並預期挹注 2027 年營運。總經理補充,這類案子在認證上做了相當大的投資。研發費用的投入方向。此對應到公司成長策略把這個方向是「擴張產品多樣性,以滿足客戶一站式採購」,透過提供更高單價的整合方案,並強化軟硬體研發能力。
產業趨勢與公司的領先位置
法說會提及的四項市場趨勢,⑴ 首先是Android 終端、Tablet 與 iPOS 成為市場主流,滲透率持續上升並取代傳統系統;⑵ 全球電信陸續規劃退場過舊的電信服務,加上 PCI PTS 7.0 推出,帶動終端與無人自助設備的汰換升級;⑶ Edge AI 結合支付的新應用(例如 Smart Cooler、Smart Retailer);⑷ 以及 ESG、POC 與資安標準提升。
總經理補充,Android Tablet 與 iPOS 會搭配公司現有的小型讀卡設備與 SoftPOS 系統;部分區域因 4G、5G 替換,已有客戶預先採購,未來可能形成成長機會;PCI PTS 6 轉 7 的過程中,陸續有新客戶要求非 7.0 不出貨,這也是未來可能出現的機會;Edge AI 的應用大家還在討論,可能搭配 Tablet 與 iPOS 形成新應用。PQC (公司簡報第十二頁下方寫 POC〔概念驗證〕,我們判斷應是簡報筆誤;再請投資人自行研判)部分,總經理認為後量子密碼的導入一定會發生,只是時間與強度需求未定,公司內部的對策是先把解決方案準備好。
公司的定位是核心價值與業務在雲端整合,並包含 SoftPOS 與自助支付設備;真正比較強的部分仍在傳統 POS,無人自助設備(UPT)是領先的項目,設備從 Linux 轉到 Android,並因應不同尺寸、防水防塵等需求,公司會維持這個領先;Android POS 則持續追求領先地位。安全認證基礎上,產品符合 PCI PTS 與 EMV 全球標準,再搭配原生的 API 工具與網管服務,總經理稱這是公司持續發展的優勢。
虹堡在短期的2026 年第四季看法,與 2027 年的展望
在短期的 2026 年第四季方面,董事長表示,主要變數是 AI 排擠造成 PCB 等關鍵零組件交期拉長,總經理指出可見的訂單沒有問題,但 11、12 月的出貨能否全部在 2026 年出完,有部分勢必要延到 2027 年。董事長補充,若交期延長使現有訂單無法在本季出貨,第四季營收大約會與去年差不多,10 月業績已受到一些影響。訂單能見度大約有一季。
2027 年方面,經營團隊沒有給具體數字,但認為「應該絕對會比今年好」,其中,美洲客戶的專案陸續開花結果,新產品帶來新增營收,加上成本控管,EPS 成長「是有機會的」。費用部分,董事長預期 2027 年絕對金額會比 2026 年減少,降幅約 300 多萬美元,但目前尚未最後確定。美國因成長費用增加,歐洲從第二、三季起節省費用,台灣略增,整體費用較低。前提是記憶體不再漲價、其他關鍵零組件不再漲價,交期拉長也不再迫使公司提前備料。公司在獲利的方向上說,若記憶體不再上漲、其他關鍵料件不再受 AI 排擠,2027 年的業績會比 2026 年好蠻多。
一. 虹堡定位、沿革與集團角色
核心結論:虹堡是「自有品牌+在地認證」型的支付終端商,而不是代工廠;這個定位讓它在歐美收單行與 PSP 通路擁有議價與黏著度,但也意味著…。
今年的毛利率下滑,正是這個商業模式在成本衝擊下的典型反應:在美國、西歐與北歐等高毛利區域,客戶較能接受漲價;在東歐、南歐、拉丁美洲等價格敏感區域,虹堡必須與中國品牌的折扣正面競爭。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱/代號 | 虹堡科技股份有限公司(CASTLES TECHNOLOGY)/5258 |
| 市場別 | 上市(臺灣證券交易所,上市約滿十年;十五年前登錄興櫃) |
| 總部與生產 | 新北市新店區;自有中壢一廠(桃園市中壢區,大前年底投產),其餘以代工廠為主 |
| 董事長 | 辛華熙(兼業務處及海外事業處主管、華康投資與華保投資負責人) |
| 總經理 | 林鴻鈞(兼研發處、製造處主管) |
| 發言人 | 塗美雲(法說會中董事長稱其現主要負責人事與發言人業務) |
| 實收資本 | 1,103.65 百萬元;流通在外 108.78 百萬股(扣除庫藏股 1,583 仟股) |
| 員工 | 1,040 人 |
| 主要產品 | 電子金融交易終端機(去年占營收 83.27%)、其他(15.45%,含自助加油機、車用非接觸讀寫、耗材與維修)、電子式收銀機及週邊(1.13%) |
| 主要客戶 | 收單行、PSP、系統整合商與代理商;去年僅「客戶 A」占營收 10% 以上(15.52%),今年第一季 14.41% |
| 主要競爭者 | Newland、Landi、Pax、Centerm、Tianyu 等中國大陸品牌(前十大合計 57.88%) |
| 簽證會計師 | 資誠(今年起改為黃世鈞、于智帆) |
Note:取自 Factsheet、去年年報與第三季財報;市占率取自去年年報引用之 Nilson Report(前年全球出貨統計)。
1.2 沿革:從讀卡機到 Android 支付平台
- 起點是 IC 晶片卡讀卡機與傳統 EFTPOS。 公司成立逾三十年,簡報仍把「IC 晶片卡讀卡機」列為核心業務之首;傳統 Linux 架構的 Vega 系列仍在產品線上,去年年報規劃將熱賣的 Vega3000 系列升級至 PCI PTS 6.0。
- 第一次轉折是全球化布局。 四年前營收由 4,455.32 百萬元跳升至 7,400.00 百萬元(+66.09%),大前年再升至 8,045.04 百萬元、EPS 8.85 元(季別加總,未回溯股票股利),是近五年的獲利高峰(素材未拆分當年的成長來源)。
- 第二次轉折是 Android 化與軟體化,但獲利沒有跟上。 前年起營收停在 7,800 百萬元附近,營業費用則由大前年的 1,525.52 百萬元增至去年的 2,109.04 百萬元(+38.25%),營業利益率由 14.37% 降至 8.09%。研究判斷費用增加主要來自海外子公司擴張:西班牙、墨西哥、法國 LIEM IdF、土耳其、紐西蘭、澳洲等據點今年前三季仍合計虧損。
- 今年是記憶體衝擊年。 經營層在法說會開場即表示,今年初到年中「記憶體的漲價對市場的干擾」是造成毛利壓縮的主因;這與去年年報「提升整體獲利是今年首要工作重點」「在生產面減少庫存」的規劃相反,前三季毛利率下降 4.27 個百分點、存貨較去年底增加 21.08%。
1.3 股權結構與集團角色
- 控制權相對分散,經營集中於董事長。 董事長辛華熙本人 3.57%,加計其擔任負責人的華康投資(12.97%)與華保投資(1.81%)及配偶子女,合計約 18.40%;持股 5% 以上僅華康投資一家,前十大股東合計 33.17%。董事長同時兼任業務處與海外事業處主管,是公司對外說法與預測的單一來源。
- 集團角色是「研發與供應鏈在台灣、銷售與認證在當地」。 美國子公司前三季獲利 113.19 百萬元、新加坡子公司 89.56 百萬元(含其持有之菲律賓子公司 21.59 百萬元;虹堡持股 54.89%,非控制權益約分走 40 百萬元)、英國 24.71 百萬元、巴西 24.40 百萬元;虧損端則集中在西班牙、墨西哥、法國、土耳其、澳洲與紐西蘭。換言之,集團的獲利引擎在美國與新加坡,歐洲南部與新設據點仍在燒錢。
- 管理層流動偏高。 去年三、四月間副總與協理共 7 人解職;會計主管去年十一月起至今年第三季三度更換(陳如儀、洪允中、蔡宗霖),營運長今年四月解任。董事長在法說會上表示已「新增財務主管跟會計主管」,並將經營管理集中到總部,屬經營層對投資人「財務主管和會計主管一直互換」質疑的回應。