🌊👏🏻(代號 ○■●○)是台灣少數同時掌握真空濺鍍與電漿蝕刻兩項乾式製程的設備廠商,法說會上公司成長路徑收斂成三隻腳,並請投資人先看清楚『每一隻腳』目前走到哪裡。第一隻腳是 SiP 抗電磁干擾(EMI)濺鍍設備,今年前三季的營收、毛利與獲利幾乎都由它貢獻,經營層形容它具備高市占、高毛利率、高稅後淨利率的三高特性,而且與 AI 沒有關聯。第二隻腳是 700×700 mm² 大尺寸面板級封裝(FOPLP)設備,首條產線今年第二季出貨美國,經營層指出營收會從 11 月起陸續反映,並將 2026 年定位為設備元年。第三隻腳是先進載板由濕式製程轉向乾式製程,並預估 2028 至 2029 年陸續交機,屬於較長線的布局。獲利面上,第三季營收 6.41 億元、毛利率 57.2%、EPS 2.48 元,經營層把毛利率走高歸因於設備毛利率持續提升,並指出拖累平均毛利率的代工事業,目標最晚在明(2027)年下半年損益兩平。展望面上,經營層對 2026 年第四季與 2027 年第一季給了方向,也說明了馬來西亞柔佛新廠的建廠緣由。以下六個法說會重點。
🌊👏🏻定位、四個平衡與 JDP 商業模式
公司自述🌊👏🏻是台灣少數的乾式製程設備廠,而製程設備一旦被客戶導入量產,轉換難度很高。濺鍍與電漿蝕刻兩項技術,約占半導體設備產品接近 30%,若以前段製程設備的數字參考,規模約 400 億美元,過去一直由國際大廠主導。經營層因此提出一個基準:若從應材、Lam、TEL手上取得 1% 的市場,就是 4 億美元規模的公司。技術壁壘方面,經營層說明「濺鍍是加法、蝕刻是減法」,兩者都在真空環境下進行,難處在於大面積均勻與低溫。要做到這一點,流體(氣體)、電場、磁場與熱傳四個面向必須同時平衡,經營層形容中小型廠商仿製設備,只能複製外觀,複製不到良率。商業模式上,以 JDP(製程共同開發夥伴)三角關係說明:由最終客戶發起共同開發,再把代工廠拉進來,打樣與製程共同開發轉為設備訂單,再延伸到售服、耗材與代工。
其經營層指出,因為直接與最終客戶結盟,量產後只需在設備選擇上與 TEL(東京威力科創)、Lam、美商應材競爭,只要良率不輸大廠,加上 CP 值遠高於國際大廠,就有機會取得五成以上的勝算與市占,公司也因此不被任何單一客戶掐住。公司近五年打樣客戶逾 65 家,其中 35 家以上為該領域前十大規模者。可看出,經營團隊所挑選應用場域,是大廠初期沒興趣、小廠想做卻做不來的新製程。
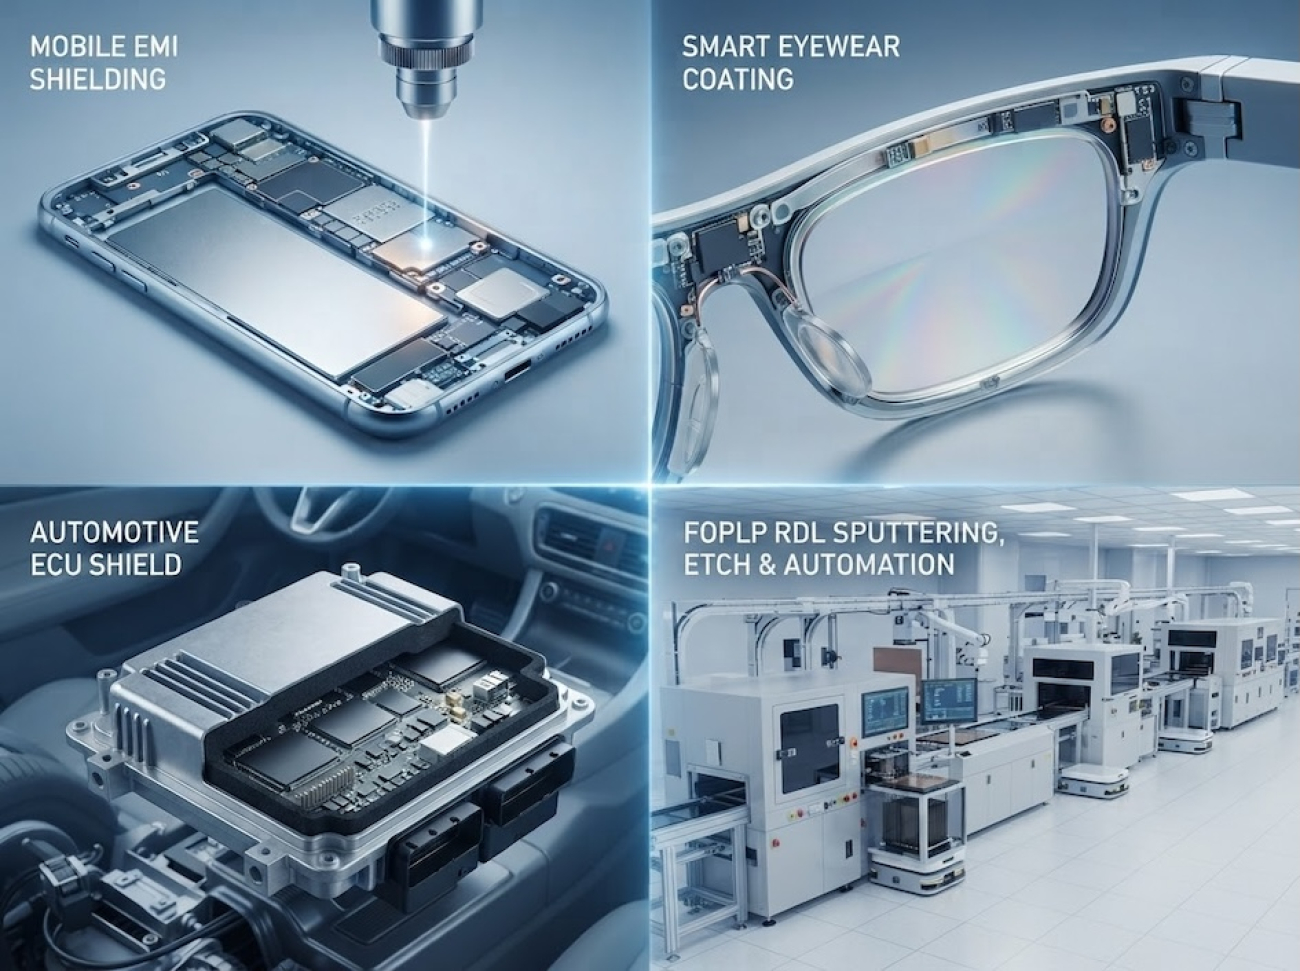
🌊👏🏻EMI仍主力,FOPLP 先導 RF 後有 PMIC 客戶 Nov.2026(全)
公司第一支柱在 EMI,非 AI 的穩定保底與厚度拐點
經營層指出,EMI 濺鍍設備是目前最主要的營收來源,公司的 EMI 產品有「三高特性」分別是指全球市占最高、毛利率高(有 5 字頭水準、接近 6 字頭)、稅後淨利率高,而且市占率並未停滯,仍在穩定提升。其「全球市占領先」有註明市占率圓餅圖來自公司內部對客戶及潛在客戶設備數量調查統計,公司也引用 IDTechEx 預估市場 CAGR 7%(統計期間是自 2025起,至 2034 年)。這項技術自 2012 年起與美系手機大廠共同開發,應用由手機延伸到手錶、耳機、智慧眼鏡,另有無人機、低軌衛星與車用。競爭格局上,經營層說明十多年來獲該客戶認證的設備商共六家,兩家日本、兩家韓國、一家美國,🌊👏🏻是台灣、中國與東南亞唯一的一家。
EMI 是封裝測試後的最後一道製程,良率要求 99.9%,1% 不良可能讓客戶報廢 3 億至 5 億元,所以客戶認為 EMI 設備商轉換風險過高,這造成其他低價設備商難以進入,讓公司保有競爭優勢。其餘五家因市場偏利基、養不活(自己)而停止開發,過去打不進的客戶從去年起回頭找🌊👏🏻,例如,Amkor 今年已開始下單。單機價格穩定在一定水準,客戶是少一台補一台,經營層據此認為 2027 至 2029 年有穩定的保底營收與 EPS,下行風險有限。
經營層同時提出 EMI 產業未來潛在迎來一個拐點,因行動通訊頻率由 5G 走向 5G+ 與 6G,波長縮短,現有約 3 µm 的鍍膜厚度將不足,需加厚到 6 µm,甚至 9 µm,厚度加倍即帶動設備需求量加倍。滲透率方面,經營層估計 EMI(電磁波屏蔽)手機約三成已導入,車用市場則不到 5%,並預期自駕車的防護要求會使車用比重大幅提高。經營層以濺鍍厚度乘以滲透率推演,市場有機會成長 2 倍、4 倍 以上甚至更多,6G 機會預期在 2028 年底浮現。
🌊👏🏻業績第二支柱 FOPLP,首線出貨與 PMIC 驗證
經營層把 FOPLP 定位為主流市場,並將 2026 年列為大尺寸 FOPLP 製程設備元年;FOPLP 分為三類:Core FOPLP 以 PMIC、RF IC 與車用 SoC 為應用,最大尺寸 700×700 mm² 已進入量產階段;HD 與 UHD FOPLP 仍屬與戰略夥伴合作開發的階段,並引用 Yole 預估三類 CAGR 分別約 11%、30% 與 35%。
進度上,經營層說明首條 700×700 整線在今年第二季出貨至美國南部的 RF 客戶,約經兩季驗收,營收自 11 月起陸續認列,並稱 700×700 目前應該是公司唯一的獨家。銷售型態也隨之改變,EMI 是一次賣一台,FOPLP 則是濺鍍、蝕刻、超高真空烤箱與自動化的整套供應,單筆訂單可達過去單台的 5 倍、10 倍甚至更高,視 RDL 層數而定。
PMIC (電源管理應用)目前以日系客戶進度最快,德系客戶排隊驗證,預計明年年中至第三季通過,認列落在 2028 年。經營層另指出,同一美系終端客戶在馬來西亞的外包產能,是否拉回取決於該客戶的供應鏈策略。經營層預估,兩三年後 FOPLP 有機會趕上公司的第一支柱貢獻度。至於 310×310,需通過國內大廠的長期測試。
🌊👏🏻第三支柱 先進載板「濕轉乾」
AI 驅動載板的線寬線距(L/S)、盲孔與層數同步升級,傳統濕式製程遇到極限,乾式與濕式製程的黃金交叉即將到來。🌊👏🏻把原因拆成三項,① 第一是線寬線距縮小,化學銅種子層附著力不足,濺鍍附著力約為濕式的 3 倍,高頻應用要求表面更平滑,使附著問題雪上加霜;② 第二是盲孔變小、變深、數量變多,藥液受表面張力影響滴不進孔底,需改用電漿蝕刻除膠渣;③ 第三是層數增加,每層良率若停在 90%,疊到 10 層、20 層就難以產出良率。
市場規模的評估,公司引用全球載板化學銅市場約 51.4 億美元的數據,並以每年 10% 由「濕轉乾(濕式設備轉乾式設備)」估算,約有 5.14 億美元的設備替代商機。公司的導入進度,目前觀察到是日本與中國最快,台灣載板廠因為當下忙於擴廠,新製程又須重新認證,因此進度最慢,但公司評估「黃金交叉「終究會來。公司也早自 2017 年起與客戶打樣,2021 年開始開發設備,目前是預估 2028 至 2029 年陸續交機,不排除大量交機等到 2029 年。
營收在 2026 年呈現階梯式遞增,🌊👏🏻自評毛利率與獲利結構的成長原因
在剖析自家的營運數字時,公司強調營收正呈現階梯性上升。先來驗收過去的月營收,今年 1 至 4 月平均約 7,000 萬元,5 月約 1.34 億元,6 至 9 月穩定站上 2 億元。前三季營收 13.0 億元、年增 146%,第三季 6.41 億元、年增 184%,皆創歷史新高。
營收規模與淨利率的分析上,2025 年上半年月均營收約 5,000 萬元,稅後淨利率約 0%;2025 年下半年月均約 1 億元,淨利率落在 23% 至 25%;2026 年第三季月均約 2 億元,淨利率升至 32%。預期月營收如果未來能達 3 億至 4 億元,每增加 1 億元,稅後淨利率有機會再提升 3 至 5 個百分點。
毛利率方面,經營層指出國內設備廠面對有議價權的大客戶,毛利率多半持平或稍降。由 2025 年上半年 47.2%、下半年 48.1%、2026 年上半年 50.5%,走到第三季 57.2%,主因是設備毛利率持續上升,前三季平均毛利率較去年全年高出約 6 個百分點。營業費用率由去年前三季的 33% 降至 25%,營業利益 3.81 億元、年增 760%,是受惠於營收規模擴大挹注。前三季 EPS 為 4.31 元。拖累毛利率的是「代工事業」,2023 年為營收高峰,2025 年起下滑,今年在代工事業幾乎沒有營收,與雲林新廠的資本投入 12 至 13 億元、在 2025 年落成後開始攤提,使 2025 年平均毛利率被拉低約 3 至 5 個百分點。
🌊👏🏻未來一年產能布局與 2027 年上半年看法
產能方面,經營層說明台灣目前有總部與雲林廠二、三樓兩處據點可投入設備生產,兩廠合計產值約 100 億元;第三個據點是馬來西亞柔佛廠,去(2025)年購地、2026 年動工,預計 2027 年下半年落成、最快時間約是第二季。2027 年第二季量產標準機型,一期產值約可支應 200 億至 300 億元營收。建廠原因有兩項,主要都來自美系客戶的敦促。一是重要終端客戶要求長期備有足夠產能,其專案機台總數預測接近 4 位數以上,台灣兩廠預期將無法支應;二是客戶評估兩廠都在台灣會有風險。
針對 2027 年上半年,公司沒提營收目標但給方向。在 2026 年第三季水準是長期的良好基礎,第四季會比第三季稍微少一點,但降幅不多,2027 年第一季可維持第三季的水準。EMI 預期仍是明年最主要的營收貢獻,因為 FOPLP 的新客戶認證時間較長,新客戶出貨預估在明年下半年。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 🌊👏🏻定位、沿革與集團角色
先說結論:🌊👏🏻是以中科為總部、由家族投資平台分散持股的「乾式製程客製設備」公司,沒有上層集團奧援,靠 JDP 與終端客戶綁定;今年六月十五日登錄興櫃,預計十二月中送件申請上市。 營運重心今年由 EMI 單腳轉向「EMI+FOPLP」雙腳,柔佛廠則是為美系客戶的大型專案與地緣分散而建。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司 | 🌊👏🏻技股份有限公司(LINCO TECHNOLOGY) |
| 股票代號/市場 | 3644/興櫃(六月十五日起買賣,預計十二月中送件申請上市) |
| 成立 | 1999 |
| 股本 | 833.00(83.30 百萬股) |
| 董事長暨總經理 | 梁瑞芳(台大機械博士、工研院背景,今年四月二十日接任) |
| 員工 | 182 人(今年三月底);研發近 60 人;全球集團 190+ |
| 據點 | 中科總部(研發、生產)、雲林土庫廠(代工;二、三樓可投入設備生產)、昆山(業務、售服)、馬來西亞柔佛廠(興建中,明年第二季量產標準機型) |
| 主要產品 | CORONA(EMI 濺鍍)、MUSCA(FOPLP 與載板種子層濺鍍,最大 700×700 mm²)、PISCES(電漿蝕刻)、周邊(超高真空烤箱、自動化) |
| 營收結構(9M26) | 設備 84.59%、售服 14.85%、代工 0.56% |
| 第三季財務 | 營收 640.65、毛利率 57.22%、營業利益率 36.89%、EPS 2.48 元(稀釋 2.40 元) |
| 資產負債(九月底) | 現金 1,672.66、淨現金 1,276.11、合約負債 954.01、股東權益 2,836.46(每股淨值 34.05 元) |
Note:金額單位百萬元。資料取自🌊👏🏻 Factsheet(第三季合併財報、公開說明書)與法說簡報;研發人數為法說會口述,全球集團人數與柔佛廠量產時點取自簡報。
1.2 據點分工與「集團」角色
- 中科總部:營運管理、研發、供應鏈管理與生產製造;第三季營收創高主要由此出貨。
- 雲林土庫廠(去年啟用):一樓為代工事業(先進鍍膜、陶瓷散熱基板),二、三樓目前空置、可投入設備生產。……。
- 昆山辦公室與子公司:中國業務與售服。去年底曾追認子公司昆山康和逾期應收 76.3 萬美元為「資金貸與」,今年二月收回。
- 馬來西亞柔佛廠:今年動工,簡報標示「量產標準機型,明年第二季 MP」;經營層口述最快第二季、規劃第三至第四季落成,…並會依產品組合而變動。建廠兩個理由:①美系重要終端客戶要求長期大產能支應其專案,…詳細 ramp up 計畫與供應鏈分配仍未明確;②另一美系客戶審視營運後,認為兩廠皆在台灣有風險,希望分散。