八方雲集(代碼 2753)董事長林欣怡表示,德州第一家門市在九月底召開此次說明會前一週的週五、舉辦了開幕前慶祝活動,當地市長到場祝賀。為配合美國消費習慣調整了德州門市的選單與備餐方式,營運模式更接近具效率與便利性的快餐(QSR)型態。德州門市保留了鍋貼、水餃、牛肉麵等核心品項,搭配簡化的套餐組合與視覺化的動線設計,讓不熟悉中式餐食的消費者,例如白人或墨西哥人,可以直接看到食物、快速理解選單並完成點餐與取餐。美國展店進度是目前投資人關注的重點,董事長林欣怡指出,目前在德州與亞利桑那州手上已有 7 家簽約租約,其中德州 2 家正在裝修,預計今(2026)年底開出,其餘門店陸續進行設計與送審,團隊會盡力爭取提早開出。財務長則提到,美國的資本支出包括建廠與門店,是不動產、廠房及設備增加的來源,德州的籌備期費用會持續反映在管理費用。
八方雲集在九月底說透露營運展望,在香港與美國的策略
經營層進一步在法人說明會上分析了德州首家店開幕前三天的資料,該門市套餐銷售占比接近 70%,符合團隊以套餐為主的銷售設定。經營層指出,套餐除了加快點餐速度,也讓備餐動作簡化,開幕當天許多墨西哥籍員工是第一天上班,仍能立刻進入營運狀態,培訓時間與人力需求都可以降低,團隊評估對人事成本與門店營運效率兩方面都有幫助。
同時,德州店新增了台灣香腸、貢丸湯、炸豬排等具台灣特色的餐點,並導入沙拉與可樂、汽水等美國消費者習慣的品項,經營層指出,此作法在保有品牌特色的同時,拉近與美國消費者日常用餐情境的距離。
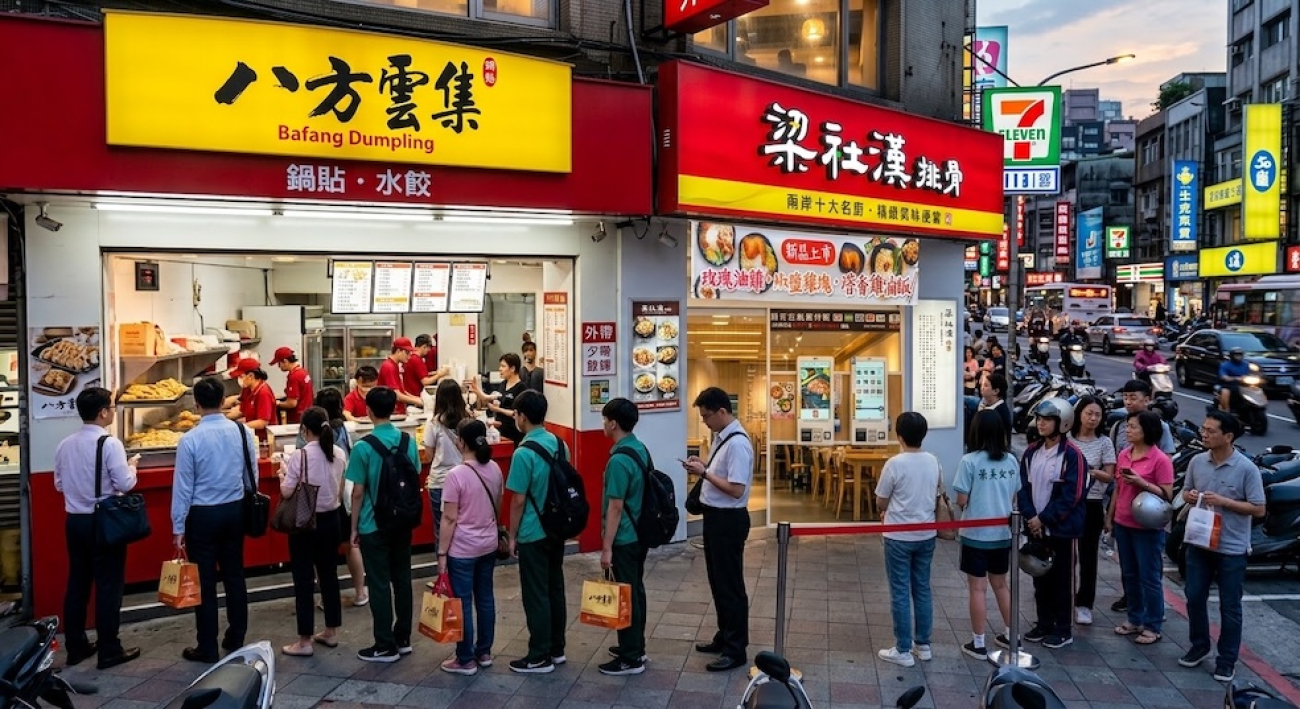
台灣一直是集團的營收與利潤的引擎。在台灣經營方面,董事長說明,〈八方雲集鍋貼水餃〉與〈梁社漢排骨〉兩個主力品牌的店數與店均營收今年都是正成長,八方雲集超過千家門店,經營層認為這代表團隊開發新商圈的能力,也代表品牌在餐飲市場仍有很高的接受度與發展空間。外帶專門店型則被經營層視為增加展店彈性的工具,後續推廣規模資料未提及。
香港方面,公司的說明則專注在「現況」並透露出在香港偏向保守策略,租約到期時視店的經濟效益決定是否續租,今年已規劃淘汰舊店,香港區店數因此從年初下降。
台灣、香港、美國的門市版圖與品牌店數,在 2026 年八月底前變化
八方雲集集團有七個品牌:八方雲集、梁社漢排骨、芳珍蔬食、丹堤咖啡、百芳池上便當、八方麵屋,以及美國的 BAFANG DUMPLING(八方雲集)。財務長黃莉淇說明,主力仍是台灣的八方雲集與梁社漢,美國八方則是目前積極發展的項目。台灣區八方雲集 1,058 家,加盟占 99%、直營占 1%;梁社漢 260 家,加盟 84%、直營 16%;芳珍蔬食 1 家,全數加盟;丹堤咖啡 6 家裡加盟 87%、直營 13%。
財務長也說,八方雲集較去年底淨增加 25 家。經營層指出,每年都會針對衰退商圈或績效不佳的門市進行淘汰,「帳面上因此有開有關。」梁社漢今年到 8 月淨增 12 家。台灣以加盟店搭配總部供貨的模式為集團發展核心,梁社漢的發展趨勢也接近這個策略。
香港區營運顯示其店數仍有減少趨勢。其八方雲集 54 家(直營 70%、加盟 30%),百芳池上便當 12 家(全數直營),八方麵屋 4 家(全數直營),梁社漢 1 家(全數加盟)。香港八方雲集較年初減少 5 家,梁社漢減少 1 家,香港區今年合計減少 7 家。經營層指出,香港自去年到今年的經濟狀況偏弱,這兩年較少展店,當地租約通常較短,租約到期時若評估店的經濟效益不佳,團隊採取保守態度關店,今年原本就規劃淘汰舊店。
美國區到 2026 年 8 月底共 16 家,全數為直營的 BAFANG DUMPLING,較年初增加 3 家,都在美東的加州,其中南加州 2 家、北加州 1 家。
八方雲集各區營收地區與品牌貢獻結構
2026 年第二季營收 23.33 億元,其中台灣約 18 億元、香港約 3 億元、美國約 2.2 億元。以占比計,台灣 77.7%、香港 12.7%、美國 9.6%。上半年合併營收 45.96 億元,占比為台灣 77.5%、香港 13.0%、美國 9.5%,財務長也說明第一、二季的比例結構相當接近。
品牌別貢獻,2026 年第二季八方雲集占 74.6%,梁社漢占 25.0%,芳珍與丹堤合計佔比已不到 0.5%。累計上半年八方雲集 74.7%,梁社漢 24.8%,芳珍與丹堤標示為 0.4% 與 0.1%。經營層對這個結構的說明有兩點:香港過去兩三年營收占比約在 15% 至 17%,因店數下修,目前降到 12% 至 13% 左右;美國因目前都是直營店,營收成長較快,占比已接近 10%。
營收季度走勢變化,去(2025)年第四季單季營收首度站上 23 億元,今年第一季因春節假期較長,加盟店多選擇休息,營業天數減少,營收降至 22.6 億元,第二季回到 23.3 億元,單季年增 10.7%、季增 3.1%。下半年的 7 月營收 8.06 億元、8 月 8.21 億元,9 月因天數較少會略低,預期第三季營收仍有不錯的表現。
內用與外帶占比,以及台灣新增「外帶專門店型(To Go)」原因
「2Q26 各品牌外帶、內用占比」,台灣八方雲集外帶占 69.1%(近七成)、內用 30.9%;梁社漢外帶 86.8%(近九成)、內用 13.2%。香港八方雲集外帶 55.8%、內用 44.2%;百芳池上便當外帶 39.4%、內用 60.6%;八方麵屋外帶 47.3%、內用 52.7%。美國 BAFANG DUMPLING 外帶 63.5%、內用 36.5%,其中,香港門市多開在較高檔的商圈,客單價偏高,內用消費者因此較多。
梁社漢外帶(多為便當類型餐食)比例高於八方雲集鍋貼水餃的解析,主因是便當的訂單來源包含辦公室等團體訂單,一張大單經外送處理,就能把單店營收拉得很高。
董事長林欣怡在營運概況中說明,今年台灣市場在〈八方雲集〉與〈梁社漢〉兩個品牌,都試行了外帶專門店型,故採用沒有內用座位的小坪數設計。公司列出目前觀察到的優點:第一,門市人力可以聚焦在製作餐食,減少座位區的服務需求;第二,減少門店裝潢成本,提高加盟主的開店意願;第三,對坪數的要求放寬,選點時有更多選擇。所以八方雲集經營層結論是,不同店型設計讓展店政策更有彈性,有利於後續品牌發展。
八方雲集上半年財報亮點,毛利率、費用率與股利政策
上半年營收 45.96 億元,年增 7.3%;毛利 16.56 億元,年增 8.5%,毛利率 36.0%,高於去年同期的 35.6%。單季第二季毛利 8.31 億元,年增 9.5%、季增 0.7%,毛利率 35.6%,第一季為 36.5%,去年第二季為 36.0%。財務長說,第二季毛利率小幅下滑,原因是今年 2 月美伊戰爭開打後,航運與石油能源價格明顯上漲,原物料與包材成本都有小幅增加。經營層認為漲幅仍在可接受範圍,與去(2025)年水準相比毛利率仍維持在相當的水準。
費用率,第二季單季推銷費用 4.18 億元(比例 17.9%)、管理費用 1.37 億元(比例 5.9%),與第一季比例接近。主因推銷費用金額有增加,但費用率下降,原因是營收成長主要來自台灣,而台灣以總部供貨為主,銷售費用增加的速度不像直營店那麼快。管理費用年增約 2,000 萬元,主要來自德州的籌備期費用,德州到第二季尚未有盈利,前期費用歸在管理費用,越接近開幕,人員與團隊進駐的支出越增加。
獲利方面,上半年稅後淨利 4.36 億元,淨利率 9.5%,去年同期為 3.73 億元、8.7%;EPS 為 7.01 元,去年同期 5.81 元。第二季單季稅後淨利 2.13 億元,淨利率 9.1%,EPS 3.45 元,較第一季的 2.23 億元、9.9%、3.56 元小幅下降。公司把第二季的下滑歸因於原物料成本上漲,以及德州籌備期支出增加。
資產負債表與現金流量,6 月底現金及有價金融商品投資 23.66 億元,占資產 28.0%。財務長說明,去年為美國投資(以 CB)籌措了 10 億元資金,目前尚未完全支出,資金水位相對穩健。存貨 4.86 億元,經營層說明牛肉主要仰賴進口,價格自去年起上揚,為穩定採購價格,目前會存放一到兩季的冷凍肉品,價格較好時會多進貨,存貨與銷貨日數(28.9 天,去年底 24.1 天)因此略增。不動產、廠房及設備 33.3 億元,增加來自美國建廠與門店資本支出。流動比率 168.2%、速動比率 137.8%、資產報酬率 11.3%,上半年營業活動淨現金流入 8.19 億元,高於去年同期的 6.73 億元。
股利政策上,今年 8 月 12 日董事會通過 2026 年上半年度現金股利每股 5.2 元,對應 EPS 7.01 元,配發率 74.2%。2025 年全年 EPS 12.84 元,配發現金股利 11.5 元加股票股利 0.5 元,合計 12 元,配發率拉高到 93.5%。公司採取一年兩次配發股利,過去上半年配發比率經常低於 50%,現在團隊正調整,盡量讓上下半年的配發率拉近。全年配發水準將視全年營運狀況,盡量維持與前幾年相近的水準。
- 。
一、八方雲集定位、沿革與集團角色
BLUF:八方雲集的本質不是「餐廳」,而是以中央工廠為核心、向逾千家加盟店批售半成品的「食品製造+冷鏈物流+品牌授權」平台;獲利來自規模採購與出廠價差,門店營運風險大多由加盟主承擔,這是其營益率在三家同業中最高的根本原因。
1.1 商業本質:加盟供貨總部模式
八方的營收認列點在「食材送達加盟門店」,而非消費者結帳,因此帳面營收反映的是門店食材成本,而非門店營業額。六座台灣工廠依門店「今日叫、明日用」的訂單日產餡料、麵皮、醃肉與飲品,由自有冷鏈車隊夜配,門店以免廚師的標準化流程現包、現煎、現煮。財務長於法說會開宗明義指出,台灣的核心策略就是「向加盟店供貨的總部營運」,並以梁社漢加盟比例升至 84% 作為佐證。
| 收入性質(IFRS 15) | 1H26 金額 | 占比 | YoY | 2Q26 單季 YoY |
|---|---|---|---|---|
| 商品銷售(對加盟店供貨、零售) | 3,121 | 67.9% | +11.9% | +14.1% |
| 餐飲收入(直營門店) | 1,462 | 31.8% | -1.5% | +3.9% |
| 授權收入 | 13 | 0.3% | +19.4% | N/A |
| 合計 | 4,596 | 100.0% | +7.3% | +10.7% |
Note:單位百萬元;資料來源為第二季合併財報附註(IFRS 15 收入分類)與財報。
研究解讀:成長幾乎……現。
1.2 品牌版圖與店數結構
| 區域 | 品牌 | 八月底店數 | 較年初 | 加盟占比 | 2Q26 外帶占比 |
|---|---|---|---|---|---|
| 台灣 | 八方雲集 | 1,058 | +25 | 99% | 69.1% |
| 台灣 | 梁社漢排骨 | 260 | +12 | 84% | 86.8% |
| 台灣 | 芳珍蔬食 | 1 | -1 | 100% | 61.5% |
| 台灣 | 丹堤咖啡 | 6 | -5 | 87% | N/A |
| 香港 | 八方雲集 | 54 | -5 | 30% | 55.8% |
| 香港 | 百芳池上便當 | 12 | -1 | 0% | 39.4% |
| 香港 | 八方台式麵屋 | 4 | 0 | 0% | 47.3% |
| 香港 | 梁社漢排骨 | 1 | -1 | 0% | N/A |
| 美國 | Bafang Dumpling | 16 | +3 | 0% | 63.5% |
| 合計 | 七個品牌 | 1,412 | N/A | 約 90% | N/A |
Note:店數與加盟占比依公司簡報(八月底);較年初增減以去年底年報店數(台灣八方 1,033、梁社漢 248、芳珍 2、丹堤 11;香港合計 78;美國 13)推算;美國德州首店於九月下旬開幕後為 17 家。香港外帶占比之「八方雲集」統計數依簡報,香港三品牌營收全數歸於八方雲集品牌項下。
1.3 集團架構與各事業角色
| 事業體 | 角色定位 | 1H26 營收占比 | 1H26 部門利益率 | 研究定位 |
|---|---|---|---|---|
| 台灣 | 中央工廠+加盟供貨,利潤引擎 | 77.5% | 16.8% | 成長型現金牛 |
| 香港 | 直營為主(八方約 70% 直營),區域品牌 | 13.0% | 2.6% | 止血收縮,等待觸底 |
| 美國 | 全直營+區域中央工廠,第二曲線 | 9.5% | -13.0% | 虧損中的成長選擇權 |
| 集團內供應鏈 | 集元食品(畜產加工,籌備中)、鈁鑫國際貿易(進口原料採購) | N/A | N/A | 垂直整合,降低採購成本 |
美國控股架構:Bafang Yunji International (USA)(100%)之下,設 Foods LLC(加州工廠,持股 60%)、Restaurant Group LLC(加州門店,60%)、Franchise (USA) Co.(100%)與 Texas Corp(60%);Texas Corp 再持有 Foods Texas LLC(德州工廠)與 Restaurant Texas LLC(德州門店)。今年七月另新設 Bafang Yunji Restaurant Group (USA) Co.,尚未投入資本。三家 60% 合資實體的 40% 由合資夥伴持有,六月底非控制權益 410.3M 中,Texas Corp 即占 342.4M(83%)。
公司敘述 vs 研究雙向查核(品牌現況)……