創威光電(Axcen Photonics;股票代號 6530 )成立於 2002 年,是專注於光收發模組與光學次模組的廠商。創威光電的法人說明會歸納四條線索。第一,公司不追逐最高速率,而是在對的應用節點提供合適的速度、距離與可靠度,服務工控、電信、資安、專業影音與AI基礎建設周邊網路。第二,製程由分離式走到混合式,直接採購雷射與 PD 晶片自製 OSA(光學次模組),下一步朝積體光學邁進。第三,2025 年營收 3.28 億元、毛利率 46.16%,2026 年上半年毛利率進一步升至 47.27%,且三年營收與營業利益逐年成長。第四,研發經理說明頻寬走向 3.2T、6.4T 時,雷射怕熱的問題會浮現,OIF 提出的 ELSFP 把雷射移出光引擎,創威以 ELSFP TOSA 與外掛光源模組作為切入 NPO(近封裝光學)、CPO(共同封裝光學)的方向。
網站在 2025 年十一月曾做過一次公司判讀,時間過了一年後的今日是網站的第二次解讀創威光電。前一次對比業者依產業鏈定位,拿前鼎光電(4908)、眾達-KY(4977)來對比;因另一家橫跨更上游的同業華星光(4979)有介入製造,這次改由她與前鼎光電一同納入對比,於內文第八章數表格作評比。公司對利基市場與 ELSFP 技術拆解。需注意的是,經營層此次未解說今年第四季或明(2027)年的營運指引。在 ELSFP 技術與量產在內文多個章節與末尾的〔問答〕都有涉入,但無明確指出量產實際時間點、未提資本支出金額。
創威工規毛利率有升,擴產與否是再上層樓關鍵 Nov.2026
製程由分離式走向混合式,價值逐步上移到光學設計與封裝
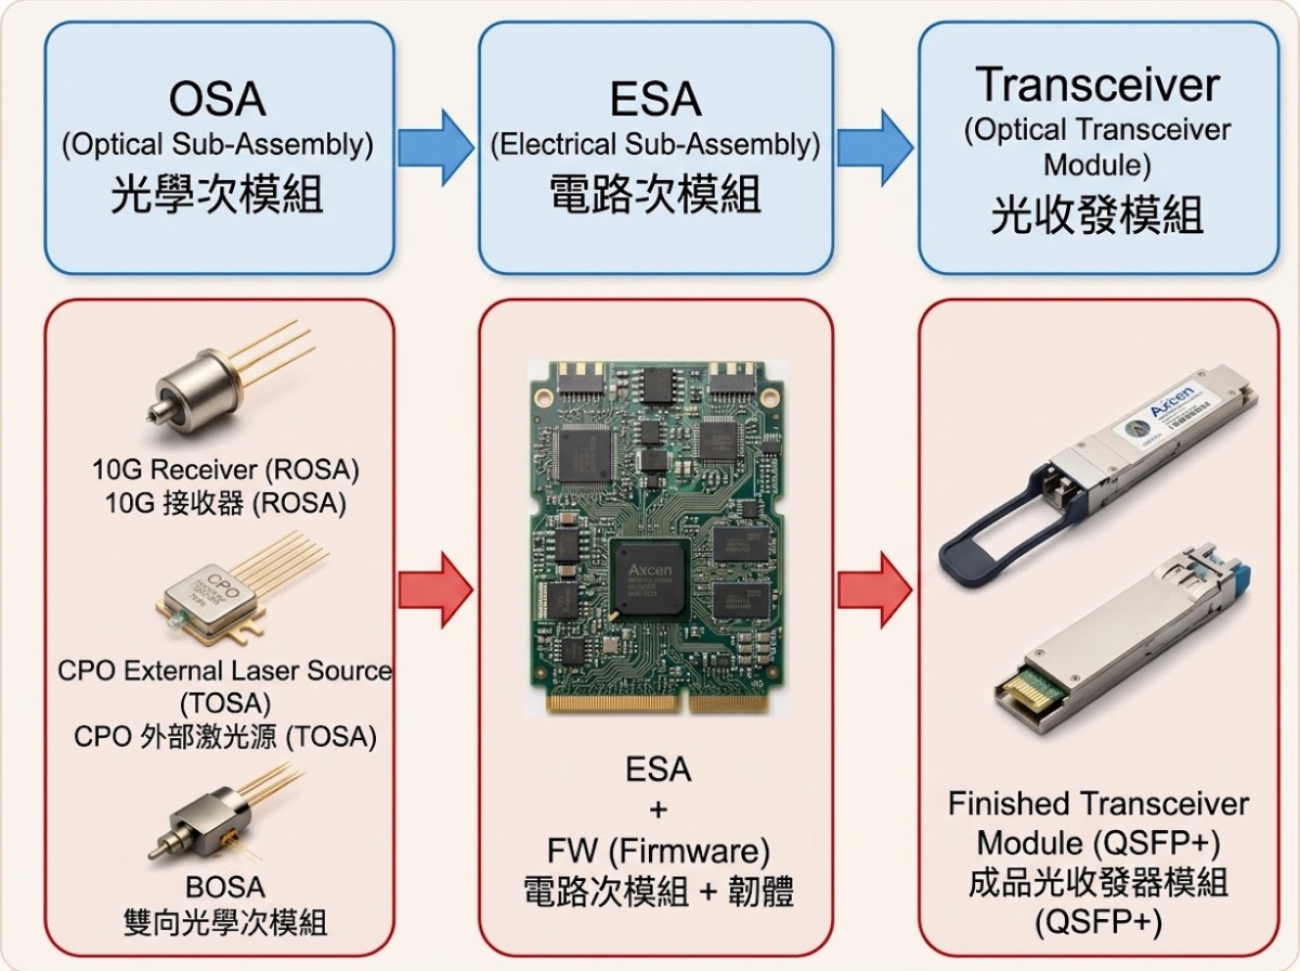
光通訊產業鏈算長、分工細,所以要先搞清楚創威在光通訊產業鏈圖位置。創威產品是光收發模組,主要附加價值在設計與製造。把製程分成過去、現在與未來三段。過去是分離式(discrete)製程,公司購買 TO 元件,也就是收光與發光的 LD、PD,再以自家的光機設計、雷射封裝與精密對準技術做成OSA,搭配自行設計的高頻電路與 MCU(微控制器)做成 ESA(Electrical Sub-Assembly;電子次模組), OSA 加 ESA 即為目前全系列產品。現在是混合式(hybrid)製程,直接購買雷射與 PD 晶片,透過微光學設計、光機整合、精密封裝與對準,把晶片做成 OSA。經營層指出,這代表公司掌握的價值不再只是模組組裝,而是逐步掌握更核心的光學設計與封裝能力。
下一步是更高整合度的積體光學(monolithic)技術,產業趨勢是把光學積體電路與電子積體電路整合得更緊密,以取得更高頻寬、更低功耗、更小尺寸與更低延遲。經營層將公司方向概括為「從模組整合走向光電整合」,並說這是面對 AI 資料中心與 CPO 高速光通訊需求的重要技術基礎。
公司基本資料方面,創威2018年1月上櫃,實收資本額3.375億元,員工73人(截至2026年9月30日),董事長兼總經理陳文宗博士在光電領域有超過30年的專業經驗(簡報第3頁)。
不是所有市場都追求最高速率,利基應用與長期供貨是客戶黏著點
產品應用分成五塊。⑴ 工業自動化與智慧交通重視寬溫、嚴苛環境耐受與長產品生命週期;⑵ 電信與寬頻網路需要單纖雙向的 BiDi 、長距離與網路容量升級;⑶ 資安與關鍵基礎設施需要單向傳輸(Data Diode)、智慧電網與TAA合規;⑷ 專業影音需要 SDI 與 SMPTE ST-2110 規格的高頻寬、低延遲光模組;⑸ AI/Data Center 則以10G、25G、100G、長距離與 BiDi 產品,應用在管理、接入、邊緣運算與機房互連。公司說,五個應用市場核心不是所有應用都追求最高速率,而是在適合的節點提供合適的速度、距離、可靠度與耐受度,並滿足個別客戶的特殊需求。
公司以 IceCube 研究團隊為例。該團隊在南極冰層下埋設感測元件偵測宇宙微中子,所有裝置必須做時間同步,專用的時間同步交換器採 White Rabbit 認證規格,創威的 SFP BiDi 產品通過該認證,十年來持續由該客戶採購,裝在時間同步交換器上,在南極嚴苛環境下使用沒有問題。經營層形容公司在這個案子中扮演「助攻」角色,價值不只在速度,也在時間同步的精密度與可靠度。業務發展重點有三項:深耕既有利基市場、隨客戶設備由 1G、10G 往 25G、100G 與長距離升級、布局下一代光通訊技術。應用上可以列出智慧電網、機器人、智慧軌道、低軌衛星、無人機與智慧醫療影像等應用,經營層逐項說明這些場景對光傳輸的需求,例如電力品質監控、時間同步、單向傳輸與避免無線被入侵。
※ 該得獎案例使用到光纖應用,案源是一般投資上不相關的物理學幽靈粒子研究,若有興趣再請見◎長達十餘分鐘的物理科學 YT 中文影片、請注意預設非靜音;工作環境中請注意音量◎
AI 帶動頻寬需求,創威把主戰場放在基礎建設周邊網路
引用研究機構 Yole Group 預測,全球光收發模組市場規模由 2025 年的 234 億美元成長至 2031 年的1,123 億美元;800G 是目前的成長引擎,1.6T 於 2026 年快速進入量產;模組型態由可插拔逐步演進至LPO、XPO、NPO、CPO,光學封裝市場規模預計 2031 年達 144 億美元。
公司借用了 NVIDIA 外界已熟知的「AI 五層蛋糕」說明定位,五層由下而上為能源、晶片、基礎建設、模型與應用,創威的主戰場在第三層的網路基礎建設。他指出,核心運算網路從 400G、800G、1.6T 走向未來的 3.2T,但周邊的管理、接入與邊緣運算網路,仍需要 1G、10G、25G 與 100G 的主流產品,公司在 10G 到 100G 的速率上佔有一席之地。創威現有切入點是 10G、25G、100G、BiDi、長距離、工規與客製化光模組,並以低延遲、環境耐受與低功耗滿足不同網路連線需求。
近三年營收與營業利益逐年成長,並達成預算目標
公司近三年營運相對穩定,營收與營業利益三年皆為年增。營收由 2023 年的 2.52 億元增至 2024 年的2.81 億元(年增11.56%)、2025 年的 3.28 億元(年增 16.68%),今年上半年為 1.87 億元(年增16.81%)。毛利率由 42.86%、43.22%、46.16% 升至今年上半年的 47.27%。營業利益由 4,833 萬元增至2025 年的 7,882 萬元,今年上半年為 5,081 萬元(年增30.42%);稅後淨利由 4,222 萬元增至 2025 年的6,583 萬元,今年上半年為 4,348 萬元(年增 56.32%);稅後 EPS 由 1.25 元、1.64 元、1.95 元,到今年上半年的 1.29 元。
創威主管解讀自家毛利率逐年遞增的因素是 ,是客戶對公司的信任與滿意度高,所以反映在營收與毛利率上;同時像是客製化專案、近年產品組合調整,接案「健康生意與新客戶」也是因素;公司補充說道,聚焦既有客戶,與既有客戶也討論新專案。就研發層面,公司認為,低速市場競爭無所不在,但創威有自家的設計,即使面對對岸廠商,仍有競爭優勢。
創威重視頻寬與功耗的兩道牆,推動光引擎向 ASIC 靠攏,雷射的熱問題隨之浮現
光纖通訊在高速運算及光進銅退產業變革,近兩年受到業界高度重視,創威自然也不例外;創威光電研發主管說明,AI 算力爆發後,傳統熱插拔光收發模組在 800G 到 1.6T 遇到物理限制:模組距離 ASIC 約20到30公分,為處理訊號失真與損失需要 DSP 晶片,功耗成為最大問題,除頻寬之外,功耗是另一大議題。解法是縮短光引擎與 ASIC 的距離。產業進程表顯示,由 Pluggable、LPO、XPO、NPO 到CPO,功耗由最高降到最低,DSP 由有到無,頻寬由 800G、1.6T 提升到 3.2T 與 6.4T 以上,維修替換性則由極佳降到極困難。NPO 與 CPO 的光引擎與 ASIC 距離在毫米等級,訊號品質改善,DSP可大幅簡化甚至不需要,功率損耗明顯下降。
公司表示,代價是「維護性」。在傳統 CPO 架構中,光引擎與 ASIC 封裝在同一基板,ASIC 的發熱累積在基板上,直接影響雷射。所以創威指出,雷射對溫度特別敏感:溫度升高時發光效率明顯降低,需要額外補償;波長每升高1度約漂移 0.1 奈米,在分波應用中會造成不同波段互相干擾。熱堆積也使雷射容易劣化損壞,衍生維護難題(可參閱創威 2026 年的簡報第 14 頁以 ASIC 溫度在攝氏 85 度以上的熱分布圖說明)。OIF 在 2023 年提出 ELSFP 架構,把雷射從光引擎移出,避開 ASIC 附近的熱堆積,以解決雷射損壞問題。所以創威光電認為,ELSFP 是後續重要的產品。
創威會以 ELSFP TOSA 與外掛光源模組切入 NPO、CPO,高速策略等客戶需求再行動
公司將 ELSFP 關鍵技術分成兩塊。TOSA 設計封裝涵蓋微光學與光機設計、快速光耦合與次微米雷射封裝(同時對準多路雷射與保偏光纖)、MUX/DEMUX 設計與開發。當 ELSFP 為多通道、多波長架構(例如 8 個通道),雷射光斑與光纖孔徑差異大,如何有效耦合是很大的議題;目前仍以主動對準為主,對大規模應用是瓶頸,被動對準是 CPO 邁向大規模商用的唯一途徑。
至於模組電路方面,ELSFP 提供 DC (直流)光源輸出,需要高精度溫控(WDM 應用的 TEC 準度要求在 0.1 度以下)、恆流與恆功率輸出、雷射安全驅動,以及外掛模組上面板後的EMI/EMC與熱保護機制。依簡報第16頁的產品開發進程,1G、10G、25G、100G產品持續滿足客戶升級需求,下一代則發展 ELSFP TOSA,以及 Conventional 與 Pass-Through 兩種 ELSFP 外掛光源模組,目標是在 NPO 與CPO 佔有一席之地。
對於 ELSFP 規格,光功率依 OIF 分為六級,由+11 dBm到+26 dBm,對應 CPO 架構中 8 路到 128 路以上的調變器;23 dBm 約為 200 毫瓦,加上 TOSA 耦合與 MUX/DEMUX 的損失,對 TOSA 的要求相當高,市場上主要供應者僅兩三家。 NPO 把封裝距離拉遠,元件規格可降低約 3 dB,讓更多業者能參與量產。
至於創威光電為何不投入 800G 以上的可插拔模組?創威研發經理表示,800G 以上的 MSA 協定種類繁多,支援需要龐大資源,公司因此打算直接透過 ELSFP 切入 1.6T 以上的高速應用。業務主管強調,公司政策是追求每年持續健康成長,高速產品在規劃中,但時間點不會太快,資源有限,仍以盈利為公司目標。
一. 創威光電定位、沿革與集團角色
結論:創威是沒有集團奧援、股權分散、由創辦技術團隊主導的「獨立型利基模組廠」。這種結構帶來極強的財務紀律(零負債、配息率九成以上),但也決定了它在 NPO/CPO 這類需要大客戶共同開發與重資本投入的戰場,只能以「小而專」的次模組(ELSFP TOSA)切入。
1.1 公司定位:經營層說法與產業鏈位置
- 經營層定位:專業的光收發模組與光學次模組研發、生產廠,產品涵蓋熱插拔式、固定式光收發模組與 OSA,應用於電信、有線電視、工控、資安、專業影音與資料中心周邊網路。
- 簡報第 4 頁產業鏈:上游為磊晶片聯亞(3081)、TO-Can 光環(3234)與華星光(4979);創威(6530)位於 OSA、ESA 至光收發模組段;同段落右側為前鼎(4908)、前源(3601)、眾達-KY(4977);下游系統端為合勤(3704)、友訊(2332)。
- 製程演進:經營層把公司價值定義為「設計與製造」,由過去的分離式(Discrete)走到現在的混合式整合(Hybrid),未來朝積體光學(Monolithic)發展,口號是「從模組整合走向光電整合」。
【……查核】 簡報…。
【韌性驗證】 ……。
1.2 沿革與經營團隊
| 項目 | 內容 |
|---|---|
| 成立 | 滿二十四年(明年滿二十五年),總部兼工廠位於新北市新店區 |
| 上櫃 | 滿八年;實收資本額 337.50 百萬元,上櫃後未再增資 |
| 員工 | 73 人(九月底),與去年法說會時相同;年報直接人員 37 人、間接人員 37 人 |
| 董事長兼總經理 | 陳文宗博士(台大光電所,曾任工研院光電所與鴻亞光電),持股 3.93% |
| 研發主管 | 楊欣諭(創始成員,年報職稱研發協理),本季主講 NPO/CPO/ELSFP |
| 業務主管 | 黃宗豪業務經理(前年一月到任),本季主講營運並主答提問 |
| 財務主管 | 財務長陳鵬宇,本季出席但未發言 |
1.3 集團角色與股權結構
- 無集團、無子公司、無關係企業:個別報表即全公司;無資金貸與、背書保證或關係人進銷貨。
- 股權分散:無持股 5% 以上大股東;最大股東唐進賢 4.998%(與三名兒子合計 9.36%)、陳文宗 3.93%,董事合計約 11.30%,前十大股東合計 23.03%,外資託管專戶兩戶合計 4.49%。
- 治理觀察:董事蔡河鑫持股較選任時減少 48.1%、陳文宗減少 13.0%(減持時點未揭露);現任董事任期至今年六月,改選結果未見揭露。
| 比較項目 | 創威光電 | 華星光 | 前鼎 |
|---|---|---|---|
| 集團或策略股東 | 無 | 誼虹科技 10.63%(董事長兼任誼虹董事長) | 葉政彥體系投資公司(九揚、安昕、禾泰、宮前五金) |
| 大客戶資源 | 客戶分散,無共同開發夥伴 | 大客戶提供設備、共同開發,合作 14 年獨家供應 | ELSFP 已通過客戶驗證並小量出貨,以非紅供應鏈與 TAA 爭取北美 AI 客戶 |
| 對 NPO/CPO 的意義 | 只能靠自身技術爭取驗證門票 | 客戶綁定,擴產有訂單背書 | 客戶與資本雙軌推進 |
註:華星光與前鼎資料取自兩家公司年報及其法說會內容。
【…觀點】…