璦司柏(ICP Technology;股票代號 7966)登錄興櫃後的首週的周五交易的表,受到台股整體本益比調整的影響,尤以上市櫃到興櫃的光通訊應用相關修正明顯,在 20 日盤中均價接近在 120-121 附近、距離認購價格 188 元已有一段差距。公司公布今年 1~10 月營收年增 24.5% 至 4.87 億元。璦司柏的產品分成四條線,並標示各自的客戶進度。TEC 陶瓷基板方面,不論傳統可插拔或 CPO 使用的外部光源(ELS),日商 K 公司都已量產交貨,並透過 F 公司交貨給美國 C 公司,今年下半年量產。光通訊模組陶瓷中介層(Full DSP 矽光子)方面,Intel 與 Jabil 的 200G、400G 已量產交貨,800G 明年量產;Lumilens 的 800G 今年下半年量產;M 公司明年第一季量產;Jabil、Lumilens 與 M 公司的 1.6T 為 Design win。
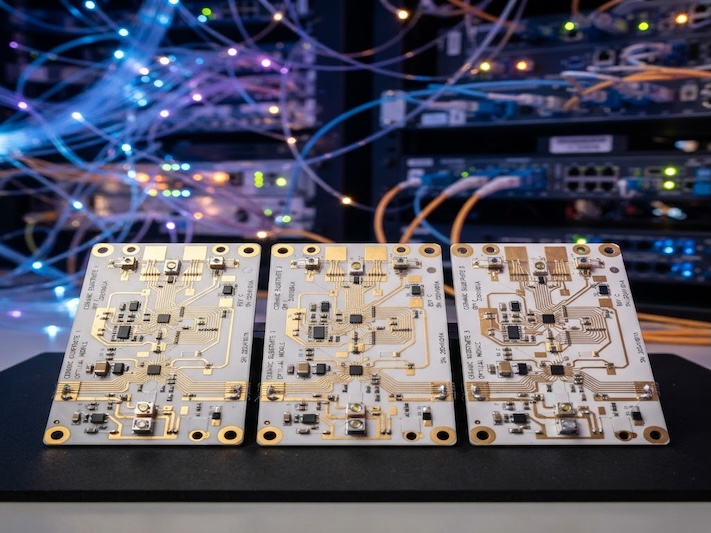
璦司柏 TEC 基板交貨,CoS 與中介層基板做開發專案 Nov.2026 (增)
客戶導入與量產時程的接力表
璦司柏的 CoS 陶瓷載板方面,Lumilens 與 A 公司今年下半年小量生產,台商 B、U、E 三家公司為 Design in(開發專案)。光引擎陶瓷中介層(LPO 與 NPO)方面,Lumilens 的 NPO 明年下半年量產,M 公司為 Design win,A 公司為 Design in;ELS 用的 CoS 載板,日商 S 公司的 400G/Lane 為 Design win,明年第四季量產,美商 L 公司與日商 F 公司設計中。
不押注單一架構,璦司柏對 LPO、NPO、CPO 與 1.6T 的時程看法
公司坦言 NPO、LPO、CPO 誰會成為主流,公司並不知道;公司的做法是把光引擎的承載基板做到極致,之後不論放在可插拔模組、PCB 上靠近 ASIC 的位置(NPO),或覆晶焊在交換器上(CPO),差別只在放哪裡。總經理也說,依 LightCounting 今年一月的《Optics for AI Clusters》報告預測至 2030 為止,不論 NPO、CPO 如何發展,資料中心的可插拔光模組仍是成長主力。時程方面,LPO 與 NPO 的客戶明年陸續量產, LPO 平台明年第一季全面量產;Scale-out NPO 的大量市場約在明年下半年甚至後年;CPO 還要一段時間,但「沒有人放棄」,總經理認為這條路一定會走,最後會出現大家都能接受的方案;玻璃陶瓷中介層的 Scale-up 載板方案與 400G/Lane 方案,時間會稍長。1.6T 則屬較中長期規畫,在內文裡討論。
璦司柏進入資本市場後的產能與資源配置
公司登錄興櫃之後的資源配置分為三項,首先是產能與良率(細線路、電鍍、通孔與檢測等瓶頸製程擴充與自動化)、其次是先進系統級封裝研發(3D 陶瓷與 3D 銅結構、高頻設計、光學精密對準與熱設計協同),以及第三項做客戶拓展(FAE 與 NPI 支援)。總經理表示,技術與良率已經到位,下一步是拓展客戶與擴充產能,並導入 AOI 外觀檢測與 AI 來提升良率;對於客戶三、四年後才會量產的下一代設計,公司也願意提前投資新設備。總結未來的整體方向,總經理余河潔說,公司正慢慢從代工者,轉為中介層材料,甚至封裝系統解決方案的提供者,結論是將公司定位為具商業化驗證的光電系統級先進封裝平台。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。