大立光(代碼 3008)於十月初舉行第三季法人說明會,今年前三季合併營收 448.60 億元,較去年同期的 439.29 億元,年增2%。分季度,第一季 155.44 億元,年增7%;第二季 136.65 億元,年增17%;第三季 156.51 億元,年增率為-11%。季度相比的第三季對第二季成長約 14.5%。但是 2025 年第三季營收達 176.77 億元,是當年度三個季度中最高的一季,因此今(2026)年第三季單季年增率轉負,讓 2026 的前三季營收累計僅剩小幅正成長。大立光第二季法說會時曾提到「只賣 FA,不做 FAU」;但本季公司回應指出,客戶目前就是先拿 FA,如果(客戶)希望大立光做 FAU,也會交;大立光所持的理由具正當性,因為當 FAU 成品若是問題時,客戶要供貨商付起責任時才容易釐清。另外,在第三季的毛利率表現下降(成本上升因素包含了新機良率較差與綠電成本等因素)、以及因手機客戶的銷售量預期不甚強勁等影響,公司預期十一月營收展望是下滑的,這都是投資人關心的焦點。不過從法人提問的區向來看,CPO / NPO 的矽光子出貨與大立光跟產業鏈的競合(潛在的競爭合作),依舊是法人關注的話題。
大立光第三季毛利率降;受惠業外、稅率低, 3Q26 EPS 表現較前一季提升
大立光第三季營收 156.51 億元,營業毛利 66.07 億元,營業利益 47.35 億元,業外收入 13.57 億元,稅前淨利 60.92 億元,本期淨利 51.82 億元,基本每股盈餘(EPS)39.62元。經營層說明,毛利率較第二季下滑,主要原因是新機良率較差,以及綠電的成本上升;業外收入約 13.57 億元,其中匯兌收益約 1.97 億元。
依上傳的簡報計算,第三季毛利率為 42.21%,明顯低於今年第二季的 49.42%,與第一季的49.41%,3Q26 單季毛利率較第二季下降約 7.2 個百分點。再對比 2025 年前三季毛利率為51.39%,今年前三季為 46.90%。營業利益率方面,第三季營益率是 30.25%,也低於第二季的 37.67%,及今年首季的的 37.39%。
第三季營收比第二季多出約 14.5%,毛利金額卻由 67.53 億元降到 66.07 億元,營業利益由 51.48 億元降到 47.35 億元,降幅約 8.0%。營業費用第三季單季的 18.72 億元,第二季為 16.05 億元,第一季為 18.67億元。3Q26 的淨利反而由第二季的 46.7 億元增至 51.82 億元,每股盈餘(EPS)由35.73元增至39.62元,差異主要來自業外收入由 9.51 億元增至 13.57 億元,以及稅務差距縮小。依公司上傳簡報計算,第三季所得稅率是 14.9%,第二季則約 23.4%。
大立光前三季營收對比去年同期,與第三季鏡頭出貨量比重
鏡頭出貨量比重,1,000萬畫素(10MP)占60%~70%,是最大宗;2,000 萬畫素以上(20MP+)占10%~20%;其他占 20%~30%; 800萬畫素(8MP)占0%~10%。經營層在今年第二季法說會曾報告的第二季比重是,2,000 萬畫素以上 占 10%~20%,1,000 萬畫素50%~60%,800萬畫素10%以下,500萬畫素以下20%~30%。兩季相比,1,000 萬畫素的區間由50%~60% 上移到 60%~70%;2,000萬畫素以上的區間維持不變。但需注意,第三季的 Others(其他)分類與第二季的「500萬畫素以下」統計品項有所不同,兩者不是完全對應的。
大立光 2026 前三季財務報表概述
累計前三季營收 448.60 億元,年增 2%;營業毛利 210.39 億元,去年同期 225.77 億元年減 7%;營業利益156.95億元,較去年同期的 172.3 億元年減 9%;業外收入 37.84 億元,去年同期 4.35 億元,成長770%;稅前淨利 194.79 億元,年增 10%;累計前三季淨利 159.76 億元,年增 9.8%;每股盈餘 121.98元,較 2025 年同期的 109.06元年增 11.8%。
損益結構重點在於本業與業外方向相反。營業毛利與營業利益都比去年同期下降,營業費用則大致持平。前三季營業費用為 53.44 億元,去年同期費用則 53.47 億元。EPS 能夠高於去年,來自業外收入由4.35 億元擴大到 37.84 億元(增加約33.5億元),業外的增加幅度已超過營業利益減少的 15.35 億元。營業外收入組成,包含了第三季匯兌收益 1.97 億元。每股獲利排序:第一季每股盈餘 46.63 元,第二季35.73 元,第三季 39.62 元。
第三季資產負債表,現金水位健康、負債比低
截至九月三十日合併資產負債表顯示,資產總計 2,213.63 億元,其中流動資產 1,458.95 億元,非流動資產 754.68 億元;負債總計 280.12 億元,其中流動負債 278.19 億元,非流動負債 1.94 億元;權益1,933.50億元。依簡報計算,流動資產約占總資產 65.9%,負債占總資產約 12.7%。
經營層表示,現金及約當現金約 1,109 億元,約占總資產的一半(依簡報計算約50.1%);應收帳款 97.9 億元,存貨 87.7 億元,應付帳款 20.3 億元,負債比率 13%。
就現金及約當現金 1,109 億元,與流動負債的 278.19 億元相比,公司帳上現金遠高於短期負債。經營層在問答時回覆提問時表示,第三季的資本支出 81.8 億元與折舊 20.4 億元。
本土與外資投資機構對大立光看法有不小落差
在外界的估值與預期方面,舉例今年第三季初,國內法人對公司的 2027 年預估每股盈餘達 205.07 元並給予 25 倍本益比,並估計 2028 年CPO 約占大立光營收1%~2%。另有轉述外資估計假設 2028 年公司的市占10%,光學元件與 FA 方案約占營收 20%。這顯示本土法人與外資的對於大立光來自光通訊(CPO/NPO)貢獻比例的預估相差十倍以上。同時,今年九月初,另一家外資券商瑞銀將評等降為賣出,理由是市場預期明顯跑在認證與量產進度之前。
在技術與競合面,康寧(Corning)在今年六月二十四日正式發表 Glass Bridge,六月三十日康寧股價上漲15.67%,大立光與玉晶光在同日下跌逾6%。投資銀行摩根士丹利看法是 Glass Bridge目前僅支援一維光纖陣列,尚未見 TSMC COUPE 專案採用,早期衝擊較可能落在低階 FAU。另外列兩項需要持續查核的疑慮,第一是市場傳聞輝達 Rubin Ultra 可能採 NPO(Near-Packaged Optics;近封裝光學),而輝達方面則尚未證實;第二是大立光「<0.3微米公差」的專利範圍尚未查到公開資料。競爭者則有消息指出中系製造商天孚通信已在輝達的供應鏈中量產 FAU,上詮(3363)、光聖(6442)等模組廠也有一定的進度;在這些同業之間,大立光屬後進者。
市場先前預期與問答階段、經營層回覆有落差的整理
我們特別整理市場預期,與大立光新訊息明顯落差的部份。
第一個落差在 FAU 策略。大立光第二季曾提「只賣 FA,不做 FAU」。第二季被投資人問到量產客戶「要 FA 還是整個 FAU 模組時?」公司前一季法說中回答「客戶希望先從 FA 開始」;被問到「FA交給現有 FAU 廠商是否會有客戶競爭問題時?」,公司回應說「他們目前就是先拿 FA,那之後他們如果希望我們再幫他做 FAU,他也會交給,都由客戶去考量」。
而在此次第三季法說明會上問答,投資人問到客戶為何要求大立光做 FAU,執行長答覆:「這個由不得我們,因為客戶他就是想買這樣子,比較沒有後面的爭議」,並解釋如果買 FA 進去,良率不好時『客戶會抱怨是 FA 問題?!做 FAU 的人也可能抱怨零件有問題?!』,若採交付完整成品(FAU)則爭議較少。
經營層也說明 FAU 的做法是自製 FA,外購 PMLA,再以耦合製程組成 FAU;明(2027)年年中出貨的產品,「現在看起來應該會是 FAU 加上 carrier」,其中,carrier 的板子與珠子都是外購,大立光負責組裝。投資人也提問、客戶為何不向大立光採購 PMLA(Photonic Module Lens Assembly;光子模組透鏡組裝 / 整合光學稜鏡的微透鏡陣列 )。經營層說法是,客戶那邊已有一家製程完成認證。這幾項說法也回答了外界對 PMLA究竟自製或外購的疑問。這次的說法是「外購。」
第二個落差在近期營運與手機市場反映。在七月份第二季法說,經營層曾說「七月會比六月好一點、八月會比七月好」;這讓第三季初當下的法人報告中預估將 2026 年第四季營運大幅回升。第三季問答中,公司回覆『十月拉貨與九月相當,經營層的說法是十一月應該開始下滑,客戶拉貨「現在沒有給你那麼長的預期』。
毛利率反應上,也是此次法說重心之一,「綠電」被經營層定性為結構性問題,客戶簽約時即約定必須採購,用量依客戶占比分攤,對第三季財報影響幾個百分點;但財務主管不揭露綠電的影響程度。良率部分「現在覺得良率有漸漸在上來」;至於對客戶的報價方面,公司明確表示,2027 年對客戶的報價價格已經談完,若要再反映綠電上的成本、「要到後面了」。
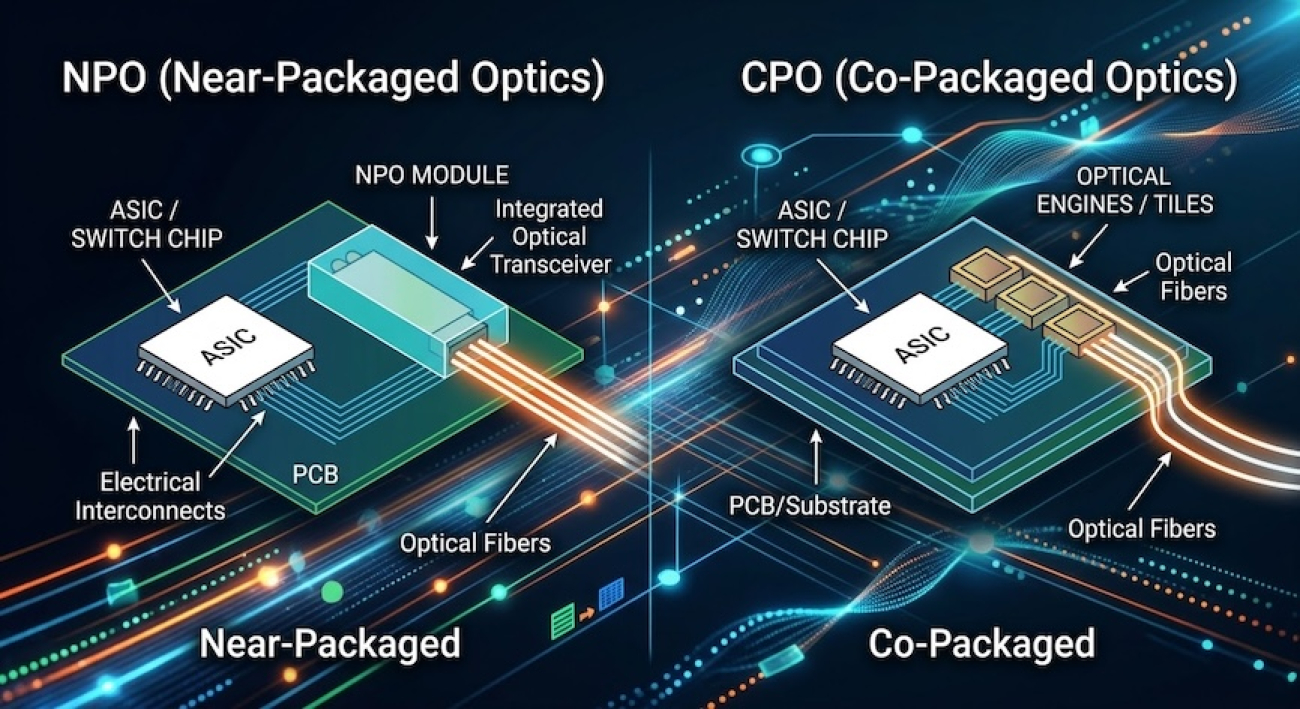
其他如落差則例如在 NPO 方面。大立光先前說法是研發重心放在 CPO 所需高精度元件,NPO 不是主要發展方向。不過,第三季此次問答裡,經營層說明 NPO 與CPO 只是封裝位置不同,「對我們(大立光)這一端來講並沒有太大差別」,3.2T 以上難度對 FAU 而言相同,NPO 用量比 CPO 大時,大立光「其實是一樣要出這樣的產品」。此次問答內容算相對精彩,一如敝站為何會在六月、八月份、九月份依序更新 CPO 與光通訊產業文稿,也調整部份個別光通訊的觀察角度。主要就是矽光子的發展規格與潛在競爭技術都沒有定案、都會有變數。
本篇的問答接近 30 題,有助於了解矽光子與光電產業,是一場第四季首場光通訊產業的重要法人會議。同時,本篇有跟其他個股文章一樣,有完整內容架構,包含問答與展望、其預估市值及觀點,也有一眼看到重點的開頭總結、以及“好玩、資料量又充足的”互動圖表。
一. 大立光定位、沿革與集團角色
結論先行:大立光已從「手機鏡頭龍頭」演變為「握有 1,109 億現金、以精密製造能力尋找第二曲線的光學平台」;穩定股權與零有息負債讓 CPO 資本前置可以完全自籌,但近 12 季合約負債皆為 0,代表 CPO 的試錯成本全由股東承擔,沒有客戶預付款分攤。
1.1 定位與沿革
- 沿革:設立近四十年、上市逾二十年,總部位於台中南屯精科路,台中 10 處廠區;由塑膠非球面鏡片起家,延伸至 7P/8P 高階多片式、1 吋大感測器鏡頭、潛望式、自由曲面,今年量產可變光圈。
- 市場地位:PIDA 口徑去年台灣精密光學元件產值約 1,350 億,大立光 611.47 億(45.29%)、玉晶光 249.88 億(18.51%)【取自玉晶光年報】。
- 研發與人力:員工 9,068 人(研發 1,623 人、占 17.9%),去年研發費 52.93 億(占營收 8.66%)。
- 營收結構:光學元件 99.48%、亞洲 99.78%;出貨對象為亞洲模組廠,終端為美系品牌【分析師推論 / 投資機構推測的共識 → 美系手機品牌大廠】。
1.2 股權結構與治理
- 最大股東茂鈺紀念 14.24%(董事長林恩平為其代表人),共同創辦人陳世卿夫婦合計 9.86%,前十大合計約 38%;董事與經理人無股權質押。
- 去年十二月至今年二月以平均約 2,425 元買回 267 萬股(約 2%),今年四月二十日全數註銷,股本降至 130,798,197 股……。
- 今年七月二十七日董事會決議:以股份轉換取得大陽科技 100%(發行 819,645 股,稀釋約 0.63%),並增資八方國際上限 20 億;完成進度未揭露。
- 半年報核閱為保留結論,原因是非重要子公司(資產占 2.07%)未經核閱,影響有限。
1.3 集團轉投資與角色
| 子公司 | 持股 | 登記業務 | 研究判讀 |
|---|---|---|---|
| 大陽科技 | 49.37%(綜合 55.35%),擬轉為 100% | 影像擷取器、照相機製造加工 | 上半年與母公司互有約 5.75 億進銷貨,屬加工協力;股份轉換後內部化 |
| Astro International | 100% | 投資 | 去年增資 234.2 億現金加 77.9 億債券作價,屬資金與債券部位平台,支撐業外利息收入 |
| 八方國際投資 | 100% | 一般投資 | 旗下台灣應用晶體 79.16%、萬溢能源材料 90%、大根電子科技 100%(去年新設,登記為通訊傳播設備製造);今年七月決議增資上限 20 億 |
| 萊凌科技 | 76.04% | 光學儀器、有線通信機械器材製造 | 登記項目含通信器材 |
| 大根光學工業 | 100% | 光學儀器製造 | 去年增資 2.6 億 |
| 大根(東莞)光電 | 100%(經 Astro) | 鏡頭與光學零件製造 | 中國生產據點 |
| 先進光(3362) | 媒體稱大立光為大股東 | V 槽、MT 插芯 | 是否供貨大立光未揭露 |
Note:持股與業務性質取自今年半年報附註;先進光關係取自媒體標題。
- 判讀:……