安達康(TECOBAR;股票代號 7963)是東元集團旗下的匯流排專業廠商,公司成立 27 年、累計完成 3,000 個以上案場,產品出廠長度已超過 680 公里,經營團隊在法說會反覆強調三件事,首先是火山岩無機礦物質製成的模鑄式匯流排,是公司在台灣取得約 4 成品牌市占的技術基礎。第二,受訂接單的結構正往資料中心集中之中,預估資料中心占比由 2025 年的 13.9% 升至 2026 年的 26.2%。第三是馬來西亞檳城廠以 80% 自動化的裝甲式產線,針對國際大廠交期拉長到 4 至 6 個月的痛點切入雲端服務供應商(CSP)的資料中心供應鏈,其新的檳城廠月產量規劃 30,000 米,是台灣楊梅廠的 2.5 倍。營運成果,安達康 2023-2025 年營收成長約 35%,年複合成長率約 16.2%,2026 年上半年營收較 2025 年同期成長 66%。第八章我們會納入能觀察安達康未來接單的領先指標公司(做為水晶球),與另一家當做同步指標來指出安達康的『利潤變化』(做為同步的方向盤);兩家對比公司對安達康來說都算重要。
安達康檳城廠產能接棒,銅價壓抑後的 27 年反應 Oct.2026(全)
母公司東元的角色與全球匯流排產業格局
安達康成立於 1999 年,現屬東元集團(1504)電力能源事業群的一員,東元集團持股比例為 89.26%,其他股東合計 10.74%。董事長林達文在致詞時直接把母公司放在第一位,他表示「沒有東元,公司沒有辦法發展到今天的規模,」並向法說會到場的東元主管們致意。公司發言人業務處長林正杰在簡報中補充兩個具體面向:(1)競爭優勢的第三項是「結合集團全球服務網絡」,提供從選型設計諮詢到使用維護的售前與售後服務是「結合集團全球服務網絡及在地資源」;(2)ESG 面向上,公司依循東元集團的環境永續政策與承諾,落實集團整體的永續發展政策。
安達康董長長林達文表示,匯流排是「沉默的傳輸」,從發電廠到每個人的食衣住行都有安達康產品的影子。在沿革上,2004 年中壓元件量產;2012 年推出自有品牌 TECOBAR;2014 年取得 TAF 認證;2017 年取得全系列 IEC 證書,並完成新加坡大型資料中心的 CSP 案件實績;2023 年參與桃園機場第三航廈;2025 年成立馬來西亞檳城新廠,並推出資料中心機櫃型匯流排;2026 年裝甲型匯流排上市、取得台北雙子星大樓案件。董事長特別提到,公司自 2012 年以自有品牌走出國門,產品已進入五大洲,包括南非礦坑、海拔 4,000 至 5,000 公尺的秘魯礦場、西伯利亞極寒地區與非洲極熱地區。
全球匯流排市場,公司引述 Data Bridge 的 2024 年研究報告,2024 年全球匯流排市場規模約 96.5 億美元,約合新台幣 3,000 億元,預估未來 10 年以年複合成長率 7.0% 成長至 190 億美元。其中,資料中心所需匯流排在 2024 年產值在 25 億美元,預估以年複合成長率 8.6% 成長至 57 億美元,占全球市場的比重由 26% 升至 30%。
競爭同業近況也是本文內文分析重要背景。安達康在法說會上公開指出,匯流排廠商眾多且分散,但具備全球供應能力與品牌的國際大廠,才有機會進入中大型資料中心的供應鏈,主要國際廠商包括施耐德(Schneider)、ABB、伊頓(Eaton)與維諦(Vertiv)。主要業者市占率是施耐德的 9.5%、ABB 9.2%、伊頓 7.7%、維諦 7.7%,四家合計約 34.1%,其餘業者合計 65.9%,市場結構相當分散。
安達康在台灣匯流排市場的市占
「2026 年台灣匯流排市場概況」,安達康的 TECOBAR 品牌在台灣匯流排市場的占有率約為 4 成的「居於領先」、品質獲得各個使用者的信賴。公司的產品別結構,① 模鑄式匯流排約占 62%,為市場主流,② 裝甲式匯流排約占 38%。
公司未來目標,在台灣匯流排龍頭市占率,再由 40% 提升至 60%,像是充電站與廠辦建設帶動匯流排需求,並拓展太陽能、風電變電站的中壓配電。
公司四項主要產品與在 AI 資料中心的應用位置
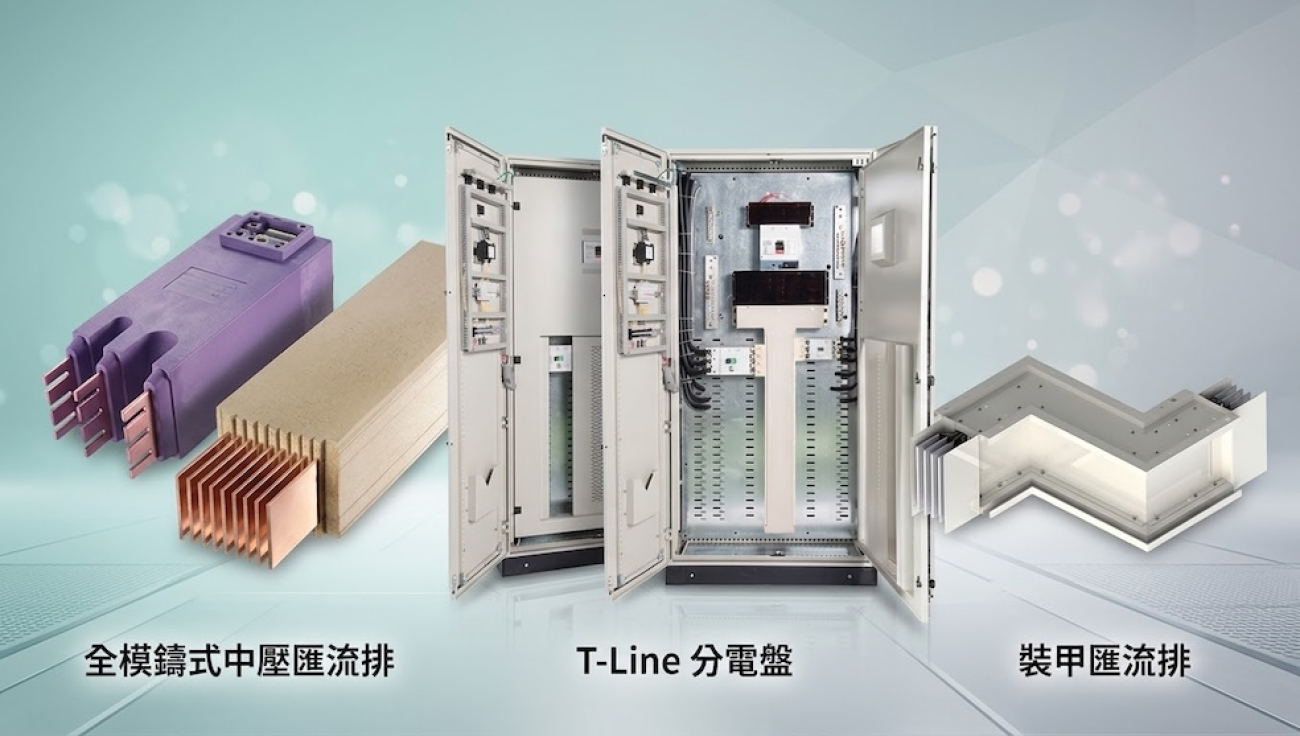
公司產品分為四項,① 低壓模鑄式、② 中壓模鑄式、③ 裝甲式與 ④ 機櫃型裝甲式。
低壓模鑄式主打 IP68/69 防水防塵、耐震耐腐蝕,模鑄後無需定期檢修維護;中壓模鑄式同樣為 IP68,電壓最高支援到 36,000 伏,體積遠小於 IPB(隔相母線)、安裝難度低,把應用延伸到較高電壓的配電傳輸;裝甲式可節省電纜 2/3 的空間、設計簡易,能夠更快交付資料中心場域;機櫃型裝甲式則專為資料中心機櫃設計,機櫃型裝甲式產品已大量供貨各大 AI DC(AI 資料中心)案場。
就算是住宅使用的匯流排也都是建物建設時就已導入,一般人也很少見到匯流排的真實安裝場景。所以安達康透過資料中心配電場景圖來說明各產品的位置。從電力公司的變電站開始,就可以提供最高 36,000 伏的中壓模鑄式匯流排;進到廠區戶外段,包括變壓器與發電機的部分,使用低壓模鑄式;進入室內段時,因防水防塵要求沒有那麼高,改用散熱效率高、短路防護較強的裝甲式;延伸到伺服器機房的機櫃,則使用機櫃型產品。所以,公司結論是,安達康能提供從變電站到機櫃的一站式配電傳輸方案。
不同產品的規格分類:模鑄式為 400A 至 6,500A、1,000V 至 36,000V;裝甲式為 800A 至 6,300A、1,000V;資料中心匯流排為 250A 至 2,000A、400V。董事長林達文也說,近三年客戶訂購的匯流排規格由過去的 2,000 安培,提高到 4,000、5,000 乃至 6,300 安培起跳。
模鑄式與裝甲式匯流排的特性、生產方式與競爭優勢
模鑄式匯流排的核心在原料。產品以火山岩無機礦物質為主要原料,採常溫固化,不需要烘烤加熱即可完成固化,因此製程能耗低、沒有廢水廢氣。「法國火山岩澆鑄樹脂,十分耐燃」等特性讓產品得以用在潮濕、粉塵、戶外曝曬等較嚴苛的場域,等級達 IP68/69,防火程度為 950 度 3 小時,抗震等級 7 級,並具備 100% 抗紫外線特性,戶外段不需加裝雨遮板,耐火、低煙無毒。
裝甲式的重點則在製程的優勢,安達康位於檳城廠的裝甲式產品在東南亞唯一 80% 自動化製程的工廠,目前月產能近 3 萬米。製程動畫涵蓋前處理、粉末噴塗、預固化、主固化烘烤、全自動組裝、檢驗到自動包裝。塗裝採全自動環氧樹脂噴塗,兩次噴塗、兩次烘烤(簡報稱 DSDC),維持塗層品質一致。經營層將噴塗與浸塗做了比較,認為噴塗在覆蓋均勻度、局部遮蔽能力、材料利用率與厚度控制上皆優於浸塗,因此檳城廠引進噴塗產線;噴塗需要噴槍與排風系統,自動化設備成本較高。靜電粉末噴塗可回收粉末再利用,並搭配熱能管理、全自動塗層製程與 QR Code 生產管理追蹤製程,預期產品壽命由 25 年倍增至 50 年,並符合歐盟 RoHS 規範。
競爭優勢有三項:一是 3,000 個以上案場的使用實績與專案交付經驗,能配合工程需求與建設時程;二是雙生產基地兼顧品質與合理價格,提供具成本效益的電力傳輸方案;三是結合集團全球服務網絡,提供售前與售後服務。
2025 與 2026 年下游應用結構變化與短中長期規劃
公司以 2025 年實際受訂以及 2026 年預估受訂的產業結構枌析,資料中心占比由 13.9% 升至今年的 26.2%,成為 2026 年占比最高的類別;電廠由 2.5% 升至 5.6%;廠房由 14.6% 降至 8.1%;商辦由 25.4% 微降至 25.2%;公共工程由 12.8% 降至 9.2%;其他由 30.7% 降至 25.7%。
「資料中心、電廠與廠房」等三項合計由 31.0% 升至 39.9%,較 2025 年增加 8.9 個百分點。所以公司的結論是,受訂結構集中在資料中心與電力應用,是 2026 年的主要動力。
歸納出資料中心占比上升的來源是三處。其一,資料中心匯流排的成長率高於整體市場,且東南亞需求高於市調預期,依公司承作的 AI 資料中心案場推估,全球新增建置量 78.6 GW 對應的匯流排需求達 511 億美元,其中北美 67%(341 億美元)、亞太 18%(93 億美元)、歐洲 15%(77 億美元);東南亞三個主要 CSP 未來三年的需求為 25.4 億美元。
其二,國際大廠的交期已拉長到 4 至 6 個月,成為客戶最大的痛點,這也是公司將檳城廠的自動化規模提升到 80% 比例的原因。其三,是資料中心的建置時程被大幅壓縮,從過去的 24 個月,到要求 12 個月,現在已提前到 9 個月,不能做到模組化、客製化的產品的同業將難以配合。而安達康正在積極配合資料中心客戶的要求。
董事長另外也提到,海外市場的 AIDC 占比高達 65%,其餘 35% 在綠能、發電廠與半導體廠;至於商辦,他舉例營造廠商在 40、50 層的大樓採用匯流排,因為結構蓋到哪一層,主幹線就能裝到哪一層,電梯與發電機可提早送電,讓營運商的工期約可提前一年。
短中長期規劃,2026 年為「奠基放量」,接單目標兩位數成長、取得 UL 等國際認證、檳城廠完工投產並成功量產。2027 至 2028 年為「動能加溫」,發展 800V DC 的架構、AI 資料中心訂單成長、深化全球 CSP 客群、雙基地產能與供應鏈效益顯現,並拓展日本、中東、北美與南美市場。
2029 至 2030 年為長期的「領先擴張」,公司目標是邁向全球輸配電系統領導者、能成為全球匯流排主要供應商,並讓 TECOBAR 成為全球知名品牌。
AI 資料中心(目標是供應客戶容量 >1 GW)合作涵蓋台灣、新加坡、馬來西亞、泰國與印尼;再生能源與乾淨能源,目標是中國抽蓄水力匯流排市占由 10% 提高到 20%,並拓展泰國 EGAT 與日本東京電力;EV 充電與綠色交通;中東建設帶動的海外基建。
安達康的雙生產基地的理由,與檳城廠產能規劃
台灣楊梅廠是總部與研發中心,涵蓋研發、TAF 實驗室與核心製造,同時是全球接單調度與產銷管理的樞紐,由資深技術團隊支應高電壓與訂製產品,目前主要生產模鑄式匯流排、資料中心匯流排與 T-LINE 低壓配電盤,月產量約 12,000 米。馬來西亞檳城廠則是「前進東協的灘頭堡」。
公司採雙基地,是想就近服務東協與全球 CSP 資料中心客戶;降低關稅、物流與交期,減少供應鏈風險;逐步擴增產能,打造第二成長引擎。
檳城廠廠房面積 10,000 平方公尺、月產量 30,000 米,台灣廠為 15,000 平方公尺、12,000 米,兩地合計約 25,000 平方公尺、月產量 42,000 米以上。檳城廠的產品規劃為裝甲式與模鑄式匯流排,量產時間分別標示為 2026 年第三季與 2027 年第四季。
業務處長林正杰說明,裝甲式匯流排已在今年第三季取得訂單並開始量產,模鑄式產線預計於明年第四季量產。認證方面,北美市場需要的裝甲式匯流排取得 UL857,其他區域以 IEC 規範為主;北美與歐洲市場在則處於「規劃中」。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 安達康定位、沿革與集團角色
BLUF:安達康的本質是「東元集團輸配電版圖中的匯流排專業廠」;母公司同時是最大股東與第一大客戶,帶來案源與海外通路,也帶來定價獨立性與治理的折價。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱 | 安達康科技股份有限公司(TECOBAR,舊名 TAIAN-ECOBAR) |
| 設立 | 台安電機與歐洲公司合資設立,後加入東元集團;今年為創立第 27 年 |
| 總部與工廠 | 桃園楊梅(研發、TAF 實驗室、模鑄式與資料中心匯流排);馬來西亞檳城(裝甲式,明年第四季加入模鑄式) |
| 月產能(簡報) | 42,000 米以上:楊梅 12,000 米、檳城 30,000 米 |
| 員工(簡報) | 190 人:台灣 140 人、馬來西亞 50 人 |
| 實收資本 | 243.0 百萬元(24,300 千股),核定 300.0 百萬元 |
| 股權 | 東元電機 89.26%;個人股東 10.74%(106 名股東,無金融機構與外資) |
| 經營團隊 | 董事長兼策略長林達文;總經理江永宏;財會主管林雅蓁協理;發言人為國外業務處處長林正杰 |
| 董事會 | 董事 5 席、監察人 2 席,皆為東元體系;目前無獨立董事,承諾公開發行後首次股東會補強 |
| 簽證會計師 | 資誠聯合會計師事務所,歷年無保留意見 |
| 興櫃推薦券商 | 富邦(主辦)、元大、凱基,合計認購 729,000 股(約 3.00%),認購價 150 元 |
Note:員工人數簡報為 190 人,公開說明書截至今年八月底為 132 人,差異應來自統計範圍與時點;廠房面積簡報為楊梅 15,000 平方公尺、檳城 10,000 平方公尺,公開說明書所列建物面積為 7,471 與 8,733 平方公尺,簡報應含擴租與廠區空間。
1.2 沿革與里程碑
| 年度 | 里程碑 | 研究解讀 |
|---|---|---|
| 1999 | 安達康成立,首案華泰電子 | 起家於電子廠房配電 |
| 2003 | 加入東元集團 | 取得集團工程案源 |
| 2004 | 中壓元件量產;代表案場含樂山雷達站、大潭電廠 | 切入電廠與國防級案場,建立耐候實績 |
| 2012 | 推出自有品牌 TECOBAR;代表案場台北大巨蛋 | 品牌出海起點 |
| 2014 | 取得 TAF 實驗室認證(同業首家) | 自主驗證能力,縮短新品認證時間 |
| 2016 至 2017 | 新加坡 CSP 資料中心、Global Switch 資料中心;全系列 IEC 證書 | 資料中心外銷實績起點 |
| 2023 | 桃園機場第三航廈 | 東元得標後交由安達康承製 |
| 去年 | 成立馬來西亞檳城子公司(九月)、資料中心機櫃型匯流排上市、現金增資 378.3 百萬元 | 第二生產基地與 CSP 布局 |
| 今年 | 裝甲型匯流排上市(檳城第三季量產)、台北雙子星案、十月登錄興櫃 | 由單一產品廠走向雙產品、雙基地 |
Note:加入東元集團的時點依公開說明書,其餘依興櫃前簡報。
1.3 集團角色:母公司是護城河……
公司敘述:……桃園機場第三航廈由東元得標後交由安達康承製,理由是性價比與國內市占最高。未來在馬來西亞取得 UL 認證後,以 Co-Listing 授權美國德州工廠生產。