第一傳動(TiMOTION;股票代號 7957)是以 B2B 客製化電動線性傳動系統為主的製造商,業務橫跨醫療、工作環境、家具與工業應用四大市場,第一傳動預估 2026 年營收將突破 60 億元(法人評估此數字應是保守底限),並提出三個理解公司切入點。第一是關鍵零組件約 8 成自製,加上內部研發與全球業務團隊,讓公司能承接客製化提案,累計今年 1 至 8 月提案數已達 965 件,超過 2025 全年的 928 件。第二是醫療仍占上半年營收近五成,是其基本盤,工業應用則是成長最快的市場,2026 年上半年營收年增 15.2%,其中北美貢獻近半新增營收。第三是看到設備由油壓、氣動轉向電動的趨勢,並規劃將馬達驅動、感測、控制與通訊等技術,延伸到四大市場的下一代產品。第一傳動將於十月21日登錄興櫃交易。第一傳動的國際競爭同業都是未上市或是家族私有化持股公司,為了看估值,同業對比納入國內的精密機械元件與氣動元件廠。先界定第一傳動與國內公司差異,是工具機「精密機械」族群上銀/大銀微,直得等做的是滾珠螺桿與線性滑軌產品。第一傳動產品則是「馬達與電動推桿 + 控制盒 + 電源供應器 + 控制界面或軟體 」,以「電」驅動推桿與系統產品,其個別元件與研發及應用場域與工具機機械族群有很大區別;同時跟亞德客的氣動元件存在一定取代性,則是納入亞德客原因。
第一傳動的產品與市場定位,在台灣上市櫃公司之中相對特殊。國際電動產品的 LINAK 與 DEWERT OKIN 與美國 Thomson Industries 與第一傳動才算是直接競爭同業。
以線性的電動推桿的主力產品來說,第一傳動競爭同業應是丹麥線性驅動與電動推桿產業領導者力納克(LINAK;創辦家族擁有持股、未公開發行)與德國專精於醫療照護、智慧辦公與電動家具等驅動系統的德沃康科技(DEWERT OKIN;未上市公司並隸屬於瑞士 Phoenix Mecano 集團旗下);在重型工業、農業機械、太陽能追日系統等「以電動驅動來替代液壓與氣壓缸」的工業用智慧電動推桿上,則與美國私有化營運公司 Thomson Industries (美國湯姆森)為主。之前曾在另一篇台股公司有對比國際同業的本益比,惟上述這些國際品牌都未上市,因此內文對比延續券商提出台股的大銀微與亞德客;上銀與大銀微是同一集團、則不納入來兼顧同業營運評比多元性。
第一傳動醫療穩,工業應用 / 北美皆年增 3 成最顯著 Oct.2026
傳動系統方案、四大應用市場與各應用市場成長方向
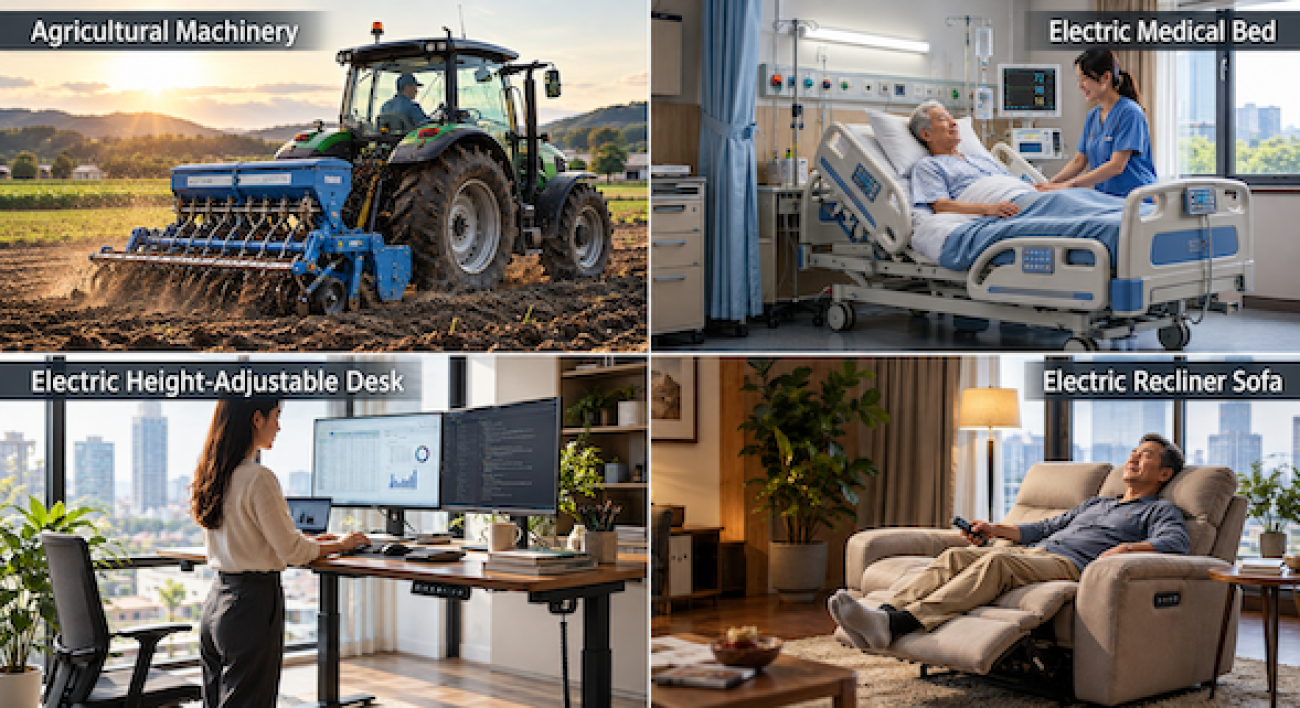
公司把產品定位為全方位的傳動系統解決方案,涵蓋三個層次:線性傳動(電動推桿、升降立柱、馬達齒輪箱、電動升降桌框)、控制系統(控制盒、電源供應器),以及操作介面(控制器、App 與配件),三者整合後可依客戶需求提供完整解決方案。其客戶主要是 B2B 的設備與成品廠,市場分為醫療、工作環境、家具與工業四大類,另有自有品牌 MOTTI 直接面向消費者,提供居家與辦公產品(例如電動升降桌)。董事長曾冠樹以電動病床為例說明商業型態,病床技術是床架設計,另一個核心零件就是電動傳動加上控制,兩者結合才成為電動病床,第一傳動供應的是後者。隨著產品走向更複雜、更高階應用,公司自 2024 年起導入矩陣式組織,讓業務、PM、研發與製造依產品線分工。
醫療是該公司營收占比最大的市場,也是公司創立時的第一個目標市場。隨著人口高齡化帶動醫療與照護設備需求,八大應用領域包括醫療床、病患移位、眼科、美容與沙龍、治療與手術、牙科、影像診斷與復健。後續業務做法是深化既有客戶合作,並擴展新的設備應用。
工作環境以升降桌為代表,第一傳動所製造的產品已接近成品。公司團隊一方面由專責小組加快報價與打樣,一方面加強自有品牌 TiMOTION 行銷。
家具的應用包括電動休閒沙發與座椅、電動床等,其下游客戶在日本市場屬高階定位。針對家具應用,公司須先鞏固既有客戶,同時開發更具性價比的產品組合,等新品準備好,再動員全球業務團隊重新拜訪既有與潛在客戶,爭取新專案。
工業應用是目前成長最快的市場,應用橫跨農業機具、無障礙移動、能源、自動化、機器人等 12 項領域。在工業應用採取兩條路並進模式。首先是深耕大型客戶與獨家 ODM 專案,從驗證到量產,建立長期有規模的營收;第二是擴展中小型利基應用,這類需求多半以既有平台搭配客製化選項即可滿足,開發時間較短,客戶也更重視應用是否合適,公司因此有較好的定價空間與毛利表現。
第一傳動的競爭優勢為何
公司優勢歸納為四大核心能力:垂直整合、區域生產布局、研發與客製化能力、智慧財產與認證。
垂直整合是第一項。公司從設計階段就參與定義產品規格,關鍵零組件約八成自製,組裝與品檢在內部完成,售後服務也由自己把關,經營層認為這帶來成本可控、交期準確與品質穩定三項好處。業務主管以售後服務作為例子,歐美有不少病床與起身椅搭載第一傳動的系統,部分設備使用超過五年後,終端用戶在當地找不到服務資源,循著內部元件找到原廠;儘管該元件此多半已不在保固期內了,團隊仍會在能力所及時協助,因為設備能否正常運作,關係到最終消費者的生活品質。
第二項是研發與客製化。不同設備對負載、速度、防水與控制方式要求不同,品質驗證由內部工程團隊協同完成,整合機構、電子、軟體、專利與品質工程。客製化提案數從 2023 年的 610 件增加到 2025 年的 928 件,2026 年 1 至 8 月已有 965 件,四年累計超過 3,300 件,結案比例達八成以上。經營層以 Hillrom 從 2014 年開始合作為例,一開始數個專案接近量產卻因客戶策略調整而取消,第一傳動仍積極配合開發客戶的新產品,前後花了整整十年,如今 Hillrom 在北美絕大多數床型都採用公司產品。經營層歸因為這是客戶對公司五項的能力肯定(包括快速回應、客製化共同開發、主動提出降成本方案、跨時區的全球團隊支援,長期合作承諾)。
第三項是智慧財產與國際認證。公司發明專利 258 件、新型專利 156 件、設計專利 680 件、商標 34 件,經營層口述為超過 1,100 件。公司表示,這些投入除了保護創新,取得的安規認證也能協助客戶減少成品認證時的重複測試,節省開發時間與資源。
客戶端的評價方面,2025 年客戶滿意度調查中,產品品質穩定性滿意度為 86.6%,產品功能與品項多樣性為 85.4%,並有 85.8% 的受訪客戶表示未來一年非常可能繼續採購(簡報第 16 頁)。在成長動能段落結尾,經營層另歸納出四項支撐長期營收與獲利的關鍵:自主研發與垂直整合製造、全球布局與在地服務、跨國協作的模式與文化(Global Synergy),以及人才培育與接班布局(簡報第 30 頁)。
採多元產地與全球據點策略的理由,第一傳動的各廠職能
公司總部設在台灣且由於需要人力製造,第一傳動重要生產基地先從中國華南東莞開始,現在著手在越南布建新的生產基地,公司也於法國(有小量生產能力)、日本、美國、澳洲等設立子公司或據點,主要理由有三層。第一層來自客戶區域性,曾冠樹指出,以病床為例,各地有自己的法規,政府標案也扶持本地企業,加上病床體積大、運輸成本高,因此各國都有主流廠家,公司必須把服務觸角伸到有客戶的地方。第二層是大型跨國客戶的研發、生產甚至採購常分散在不同國家,需要能在各地快速回應的供應商,公司因此靠 20 年累積的布局,提供全球化的在地服務。第三層是生產端考量,業務主管表示,區域生產布局兼顧成本與交期彈性,也增強面對地緣政治與工業鏈波動的韌性。
公司 2006 年成立時總公司設在台灣,第一座工廠設在東莞,之後陸續在法國、日本、美國、澳洲、印尼與越南設立子公司或據點,2020 年成立自有品牌 MOTTI;南美洲、中東與印度等新興市場則以代理商網絡涵蓋。
各生產據點的職能,中國是主要生產基地,垂直整合程度最高,馬達、螺桿、電路板、塑膠射出、板金、烤漆等都在廠內完成,並生產推桿、電控產品、立柱與升降桌框。台灣負責電動推桿、螺桿自動化組裝與高階工業機種的開發。越南新廠規劃生產電動推桿、馬達與電控類產品。法國與美國則設有小型生產基地,就近快速提供樣品,並承接工業標準品的小量生產。公司說,全球含規劃中的工廠共 11 座,越南廠已接近完成,將在今年十二月開幕,明(2027)年帶來生產貢獻。
2026 年上半年財報重點與下游應用市場結構變化
回顧 2025 年受到關稅戰影響,全年營收 56.42 億元,年減 1.2%,毛利率由 40.8% 降至 39.5%,營業利益由 9.54 億元降至 7.14 億元,營業利益率由 16.7% 降至 12.7%,稅後淨利 5.00 億元,每股盈餘 10.85 元。營收與毛利率下滑主因是關稅戰延伸的成本與訂單縮減,稅後淨利降幅大於營業利益,則主要來自匯兌損失。
進入 2026 年上半年,營收為 31.61 億元,年增 15.2%;營業毛利 12.31 億元,年增 12.0%,毛利率 39.0%,較去年同期的 40.1% 下降 1.1 個百分點;營業利益 3.81 億元,年增 6.9%,營業利益率 12.1%,去年同期為 13.0%;稅後淨利 2.43 億元,年增 45.5%;每股盈餘 4.31 元,較 2025 上半年同期的 3.01 元要高。公司認為營收與獲利已回到成長軌道,下半年通常是傳統旺季,以目前訂單動能,對全年營運維持審慎樂觀,並預估 2026 年全年營收將達 60 億元(簡報第 4 頁有主動標示;以自結前八月累計營收 43 億元,法人預期 60 億元目標是保守底限,實際全年表現高過此水準機率高)。
下游應用市場的占比出現小幅位移,醫療由 51.4% 降至 49.9%,工作環境由 18.9% 降至 17.8%,家具由 15.8% 升至 16.4%,工業由 13.9% 升至 16.0%。新增營收來源是「誰貢獻最多、誰成長最快」,上半年營收較去年同期增加 4.18 億元,醫療貢獻最大,增加約 1.66 億元,並占“新增營收” 的39.6%,年增 11.7%;工業應用成長最快,增加約 1.24 億元,占 29.7%,年增 32.6%,醫療與工業應用兩者合計貢獻 69.3%、近七成。
家具增加 0.84 億元(年增 19.3%),工作環境增加 0.44 億元(年增 8.6%)。公司強調四大市場對營收成長都有貢獻,後續會持續協助客戶導入新機種,推動營收成長。醫療營收仍年增 11.7%,占比下降是因為整體成長更快,而非醫療衰退。
地理區域方面,北美是第一傳動 2026 年上半年最主要的成長來源,營收從 6.20 億元增至 8.23 億元,年增 32.7%,貢獻集團新增營收的 48.5%;亞洲區由 10.03 億元增至 11.54 億元,年增 15.1%,是第二大成長來源;歐洲區由 10.36 億元增至 11.14 億元,年增 7.5%。公司歸納北美成長來自三方面,分別是關稅戰影響趨緩後的訂單回補、大客戶持續加碼,多個新客戶與新專案陸續導入量產。
公司的產業趨勢分析:為何認為電動推桿在部份場域能夠取代氣動元件
第一傳動指出,油壓系統力量大,氣動系統速度快,但兩者都需要配套的幫浦或空壓機與管路,且有漏油、漏氣與維護的問題。相較下,電動系統架構較簡潔,容易精準定位,也更方便整合智慧控制;直接以簡報第 28 頁比較表來說明,電動在位置控制、能源效率、維護需求與智慧控制整合等項目均優於油壓與氣動。提到與氣動產品的優劣時,公司坦承,電動方案初期建置成本不一定最低,但把能源、維護甚至停機成本一併計入後,在合適的應用下,電動方案的整體持有成本(Total cost of ownership;TCO)會更有優勢。氣動/油壓與電動推桿的適用場景不同,油壓適合重載與高出力,氣動適合快速重複動作,電動則適合智慧化與精準控制的應用,所以公司主張是「在合適的應用下」轉向,而非全面取代。
為佐證此趨勢,公司引用三類外部資料來涵蓋不同角度。研究機構 Grand View Research 認為精準控制與低維護需求,推動部分液壓與氣動應用轉向電動,並預估 2026 至 2033 年全球電動線性致動器市場的年複合成長率為 7.0%;供應商 Thomson 指出,更多設備設計者轉向電動控制,尤其是物料搬運的新專案;技術專文 Power & Motion 則指出電動方案更具可負擔性,部分應用可藉由簡化系統與減少維護降低 TCO(持有的總成本)。公司指出電動線性致動器整體市場的成長率約 7.0%。
面對同業競爭,第一傳動未來技術開發方向
公司 20 年前從第一支電動推桿起家,第一傳動表示,未來要讓設備不只動起來,還要具備感知、控制甚至互聯的能力。將持續深耕五大核心技術(馬達驅動、機械傳動、感測技術、AI 控制演算與通訊協定),並讓每個技術平台支援四大市場的不同應用,掌握電動化趨勢商機。
個別市場的開發方向,醫療朝智慧病床整合平台發展,像是負載角度偵測與高安全規格;工作環境應用讓升降柱系統更安靜、更安全並具備互聯功能的一體驅動控制器;家具應用透過無線控制與模組化設計,提升使用體驗與開發效率;工業應用則開發直流無刷馬達,強化精準位置回授與通訊,以「取代液氣壓應用」。
跨產業應用是經營層強調的核心戰略。以感測與控制演算法為例,最初用於家具推桿的高階防夾功能,後來延伸到醫療病床推桿的防夾,在工作環境則轉化為控制器的分段撥動,公司形容技術本身是中性的,可依場景轉成不同功能。另一例子是全橋馬達驅動,最早在工業的智能電動推桿(內部稱 T-Smart 推桿)開發,現已導入醫療的驅動控制盒、工作環境的一體式控制盒與家具的全橋式控制盒,所有產品應用領域都受惠。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 第一傳動定位、沿革與集團角色
定位之結論:第一傳動不是題材型機電股,而是以醫療病床起家、靠客製化專案累積黏著度的中游關鍵零組件廠;它在價值鏈中扮演「設備品牌廠的動力心臟」,終端需求由醫療預算、居家耐久財與農機資本支出驅動,而非半導體或 AI 資本支出。這決定了它的估值錨點應更接近「高品質工業零組件」,而非「AI 設備鏈」。
1.1 核心定位:設備品牌廠的「動力+控制」模組供應商
董事長以電動病床說明公司定位:病床廠的核心能力是床架設計(金屬加工、烤漆、焊接、組裝),另一個核心部件就是電動傳動與控制,兩者結合才是電動病床,而後者正是第一傳動提供的部分。由於病床具有地域性(各國法規、政府標案支持本地企業、大型產品運輸成本高),每個國家都有自己的主流病床廠,因此公司必須把服務觸角延伸到全球每一個有客戶的市場。
- 產品三層架構:線性傳動(電動推桿、升降立柱、馬達齒輪箱、電動升降桌框)+控制系統(控制盒、電源供應器)+操作介面(手控器、App、配件),整合為 Turnkey Solution。
- 商業模式:B2B 客製化,客戶為醫療設備、傢俱、辦公設備與工業設備的品牌製造商及系統整合商;收入於交貨、控制移轉時點認列,無訂閱或服務費機制。
- 市場地位(公司自估、僅供參考):醫療用線性致動器市占約 3.6%、電動升降柱約 3.7%、工業電動線性致動器約 0.7%。
| 經營層說法 | 數據查核 | 研究判讀 |
|---|---|---|
| 醫療是最重要、比重最大的應用 | 醫療營收占比 47.2%(FY24)→ 49.3%(FY25)→ 49.9%(1H26);FY25 醫療貢獻毛利 50.9% | 屬實。…… |
| 客戶遍布全球、提供在地服務 | 外銷占 95.4%;FY25 歐洲 35.0%、亞洲 33.3%、北美 24.8%、台灣 4.6% | 區域分散度…… |
| 台灣品牌、全球布局 | 東莞子公司 1H26 對母公司銷貨 14.55 億元,相當合併營收 46.0%;東莞廠 1,944 人、台中廠 188 人 | 「台灣接單、中國生產、全球交貨」使…… |
Note:資料來源為公司簡報、公開說明書與 1H26 財報附註;占比為研究計算。
1.2 沿革摘要
公司成立二十年,從第一支電動推桿起家,依序完成「醫療切入、全球據點、多市場擴張、工業化與多基地」四個階段(詳見第二章)。規模里程碑包括:營收突破 10 億元、40 億元,員工突破 1,000 人、2,000 人,推桿年銷量於前年突破 300 萬支;今年八月底全集團員工 2,542 人,經營層預估今年營收突破 60 億元(應為保守預估)。前年起導入矩陣式組織,讓業務、PM、研發與製造依醫療、工作環境、傢俱、工業四條產品線專業分工。