艾瑪斯科技控股(AMAX-KY,股票代號 6933)2026 年九月中旬法人說明會由董事長倪小菁、副董事長倪集烈及技術長 Rene Meyer 出席。倪小菁在簡報開場即說明 AMAX-KY 近年市場定位的轉變,指出公司已由單一解決方案供應商,進階為客戶在先進運算系統與 AI 基礎設施領域的長期工程夥伴,服務範圍涵蓋架構設計、新產品導入、量產建立、整櫃驗證、部署、維運及後續升級的完整生命週期。她指出,這項定位轉變使 AMAX 承接的專案從單一機會或單台設備,轉為大規模、長生命週期、高價值的工程專案,客戶合作關係也因此拉長。展望未來,公司成長三大引擎有「HostMax 、液冷技術、從NPI到規模量產製造」等 3 方向。
獲利結構轉折與前八月營運亮點
AMAX 2025年營收較前一年度回升至 69.87 億元,稅後淨利 2.13 億元,淨利率 3.05%,EPS 5.04元。到截至 2026 年第二季,營收已達44.87億元,稅後淨利 2.72 億元,稅後淨利率跳升至 6.07%,EPS 達 6.43元,淨利率與 EPS 雙雙超越過去三個完整年度的水準。
公司 2026 年前 8 月營收達 72.8 億元,超過 2025 全年的 69.9 億元;累計前 7 月自結稅前淨利 4.8 億元,較 2025 全年稅前淨利 2.7 億元成長約 177%。董事長倪小菁將此歸因於 AMAX 在人工智慧、最高密度伺服器與液冷整機櫃解決方案領域的市場份地擴大,她表示「pie(市場)大了很多」的表述。至於毛利率的具體數字,管理層在主動簡報階段並未提供,僅以稅後淨利率的顯著提升(由過去三年約3%至4%的水準跳升至6.07%)呈現獲利能力改善的方向。
展望未來,AMAX的成長不只來自硬體出貨,而是要更深入參與客戶完整AI基礎設施的建置與營運,並持續提升技術能力,藉此創造更高的客戶價值、更大的市場機會,帶動AMAX持續成長。
AMAX 產品組合結構的轉變,從 2023 年看到 2026 年第二季
AMAX 四大產品類別,即人工智慧高效能運算解決方案、高密度伺服器和存儲解決方案、液冷整機櫃解決方案及其他,其營收占比呈現明顯轉變。
人工智慧高效能運算解決方案占比從 2023 年的 49% ,逐年提升至 2024 年 51%、2025 年 59%,並於截至今(2026)年第二季的 65%,成為公司營收結構中占比最高、且持續擴大的單一類別。
液冷整機櫃解決方案的占比則從 2023 年 28% 小幅降至 2024 年 26%,2025年一度回升至 30%;截至 2026 年第二季降為 17%。高密度伺服器和存儲解決方案的占比從 2023 年 14% 升至 2024 年 17%,2025年降至 7 %,2026年第二季則回升至15%。其他類別占比持續收窄,從 2023 年 9% 依序降至 2024 年6%、2025 年 4% 及 2026年第二季的 3%。
整體而言,四年間公司的營收結構逐步向人工智慧高效能運算解決方案集中,呼應經營層所述公司「從單一伺服器、機櫃走向高價值、大規模、更長生命週期工程專案」的定位轉變。
三大成長引擎「HostMax 、液冷技術、從NPI到規模量產製造」說明
公司將 AMAX未來營收、獲利與市場規模擴大的動能,歸納為三大成長引擎。
第一成長引擎為 「AI基礎設施全方位能力,結合 HostMax 拓展持續性服務」。倪小菁說明,AMAX 從系統與整櫃架構設計出發,結合液冷技術應用,建立整體 AI Factory,整合運算、網路、儲存及軟體平台的營運管理,提供一系列整體部署方案;部署完成後,公司持續提供保固服務與技術資源,確保系統穩定執行,今年更新增液冷資料中心機房的建置能力。
第二成長引擎為 AMAX 自 2015 年投入至今逾十年的「液冷技術」。她指出,因應下一世代GPU(Vera Rubin)採用完全液冷設計,AMAX 已完成機櫃內散熱設計的熱模擬,將流量與壓差調整至最佳化配置,並結合 rack-level 系統工程進行供電配置;公司利用自有 data center,讓客戶新產品在裡面完成燒機測試與驗證,從 NPI 完成到規模化量產之間持續加重品質管制,出貨前並確保軟硬體完全配合。她評估,這項競爭實力使 AMAX 能在進入 Rubin 新時代時快速掌握液冷架構,加速導入客戶平台。
第三成長引擎為公司「從NPI到規模量產的製造實力」。倪小菁強調,AMAX 不僅提供設計服務,也能協助客戶從新產品驗證到最終規模化生產,並特別提及中壢工廠採完全液冷設定,公司對品質的重視貫穿始終。
艾瑪斯 2026-2027 三項新產品的展望與量產規劃重點
公司有三項邁入新世代的產品,分別是第二代工業級液冷運算櫃、新二代AI晶片加速器機櫃,以及液冷資料中心 HostMax。
※ 在新產品與成長引擎上,我們自然有聽公司給予指引(說明),更進一步我們會第 五 章節的 5 點重解析/驗證(譬如接單金額、產品世代交替、成長引擎轉化、營運資金),並從這 5 點與第六項反映在上半年的營運槓桿。依往例,未來“展望”放在第八章節、例如含有「觸發條件」給予明確定錨;重要的艾瑪斯跟同業比較放在 9.2 節。
「第二代工業級液冷運算櫃」,應用於半導體與工業運算領域,在第一代建立工程驗證與液冷部署基準之後,新二代進一步提升機櫃密度、散熱能力與工廠部署適配性:機櫃空間縮減 17%,液冷排熱能力提升87%,採全密封閉式液冷與HEX設計,最高可達 100% 熱捕捉率,並具備耐震結構、安全 PLC、IP32防護等級、噪音低於 65 分貝,符合 SEMI、NFPA 79 與 EMC 相關標準。公司說明,這是為半導體、AI晶片加速器客戶所開發的第二代新產品,公司已完成程式開發並即將進入規模化量產,該客戶預計於今年底至明(2027)年初將生產帶回台灣。
「新二代 AI 晶片加速器機櫃」,從第一代的工程驗證基礎,邁向資料流 AI 平台量產階段:每櫃運算節點數、主機數量及 AI 加速晶片記憶體容量全面倍增,機櫃架構符合 OCP ORV3 標準,支援高功率密度、簡化維護與零組件更換,並採用 800G 光纖網路以支援高吞吐量AI叢集。簡報說明其量產流程依序經過工程驗證(EVT)、POC 試製、製造優化(DFM)、品質驗證及製程管制,逐步從工程驗證轉化為量產製造系統;管理層亦說明此類 AI 晶片加速器與 NVIDIA GPU 屬互補定位,並非直接取代關係。
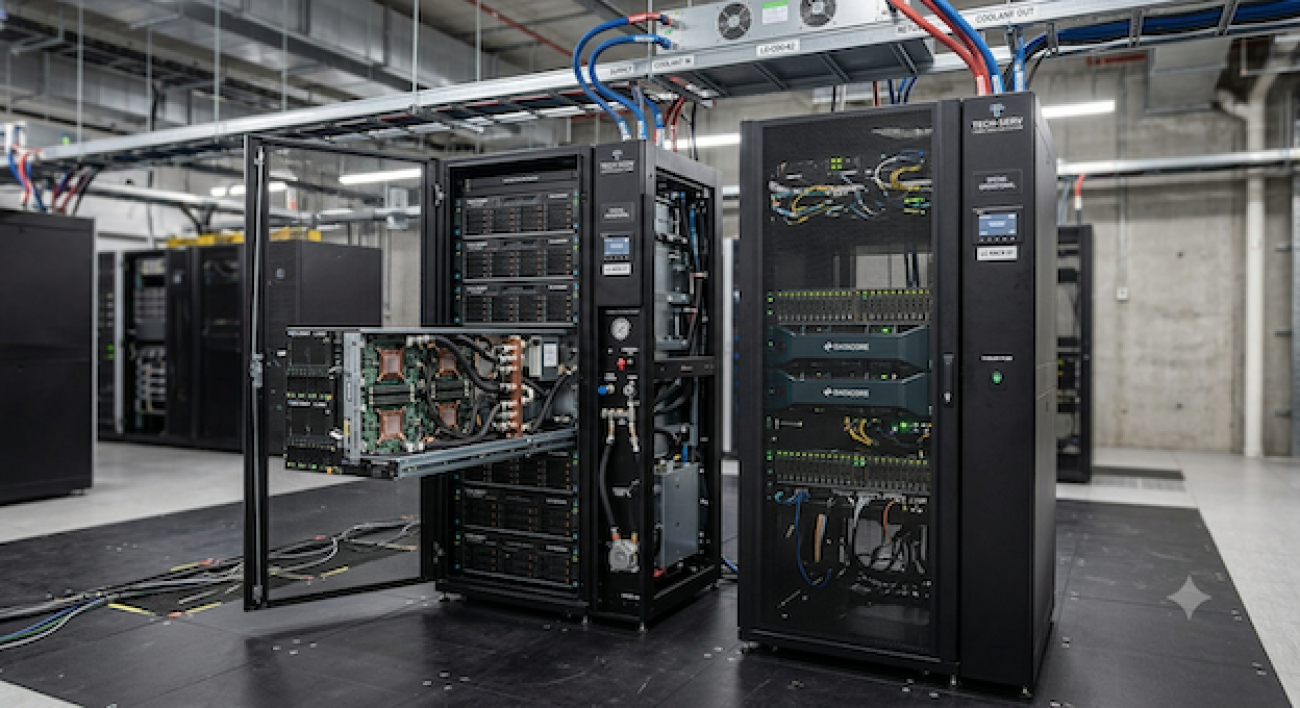
「液冷資料中心 HostMax」於今年 3 月完成基礎建設,是 AMAX 端到端資料中心工程能力的具體呈現,涵蓋乾式冷卻器與冷卻水管路、雙泵浦Skid機組、熱通道封閉系統、液冷管路與泵浦機組等設施。技術長Rene Meyer在簡報中說明,AMAX自建液冷資料中心,是為解決產業界在液冷伺服器部署上面臨的四項挑戰:機櫃高功率密度、氣冷與液冷混合運作、機房設施團隊與IT團隊的整合,以及對應而生的軟體堆疊需求。
董事長進一步說明 HostMax 對客戶的價值,在於降低客戶資本支出,即免除客戶自建電力、液冷與測試環境的需要,確保導入品質,並可在客戶自有機房或代管機房尚未就緒前,提供短期代管服務,加速客戶產品上市與投資回報;對公司而言,HostMax 則展現公司端到端 AI 基礎設施工程實力,有助於拓展新客戶、創造硬體與工程服務並重的高附加價值營收,並提升既有客戶的黏著度與重複採購。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
一. AMAX定位、沿革與集團角色
1.1 集團架構與控制權
AMAX-KY 為註冊於英屬開曼群島的純控股公司,本身無實質營運,核心營運主體為美國加州 Fremont 的 AMAX Engineering Corporation(年報記載集團前身於矽谷創立迄今逾四十年,法說會簡報總部圖說則標示「Since 1979」,研究以年報為準,兩者差異應為品牌沿革與法人設立時點不同)。
集團旗下另有愛爾蘭銷售據點、台灣艾瑪斯科技(中壢廠,大前年投產)、中國大陸蘇州/深圳/上海三家子公司與香港貿易公司。今年三月,公司在美國總部內建成 HostMax™ 高密度液冷資料中心,成為法說會敘事的核心資產。
股權結構具三個層次:創辦家族(施克勤 15.15%、董事長倪小菁 12.69%、副董事長倪集烈 11.55%)合計 39.39%;鴻海集團旗下富士康工業互聯網(FII)透過 Cloud Network Technology KFT(9.33%)與 Ingrasys (Singapore)(9.31%)合計持有 18.64%,為最大策略股東集團;其餘為市場流通股。年報同時將鴻海科技集團、緯創資通列為伺服器/資料中心產業主要競爭對手,形成「大股東與潛在同業重疊」的特殊結構。
1.2 在 AI 伺服器價值鏈中的位置
公司自我定位為價值鏈「中游」:上游採購 CPU/GPU/記憶體/主機板(每項關鍵原料建立兩家以上授權經銷來源),中游由自有系統設計、散熱工程(尤其液冷)與客製化整合,將零組件組裝為 AI/HPC 伺服器、機櫃、儲存系統及整廠級 AI Factory,並延伸至部署、維運與升級。副董事長在問答中直言「電腦(伺服器主機本體)我們不做,成本太高;其他櫃子與整個 solution 都是我們設計」,等於承認公司是「工程整合商」而非「製造商」。
1.3 上市與資本市場角色
公司於大前年在台灣證券交易所掛牌,為少數以美國營運主體回台上市的 AI 基礎設施公司;已發行 4,238 萬股,額定股本 1 億股,市值約 146 億元,屬台股 AI 伺服器族群中的小型股。相較緯穎市值逾 1.19 兆元,AMAX 的股本規模讓單一大型專案(例如一組 Rubin 級機櫃訂單)即足以顯著改變年度損益,這是股價高波動的根本原因。