,全年營收成長由原先預期的 10% 至 15% 調整為約 9%。公司說明重心不在解釋缺口,而是務實地交代成長動能如何換軌,董事長李政昊就指出,今年消費性電子約減少 15%,零售與看板等物聯網應用則成長 35% 以上,物聯網營收將首度大於消費性電子,他預期全年營收與獲利仍會創紀錄。第一個要先掌握的動力是零售轉型,財務長陳樂群對此說明,電子貨架標籤正從提升營運效率的工具,走向能創造廣告收入的零售媒體平台,而元太賣的是電子紙面積,尺寸放大就是成長。第二個是成本與產品組合,前板材料(film)出貨比例持續提高,H5 良率逐步正常化,產線 H6 本月裝機並預計於 2028 年貢獻,經營層認為毛利率明年「非常有機會」成長。第三個是 AI 材料的新選擇,元太與台虹合作開發 AI 高速傳輸用 PTFE 銅箔基板,由元太在觀音廠區代工,預期 2027 年少量貢獻、2028 年放量。財務數字則是總資產 1,274 億元、現金及金融資產 865 億元、負債比 34%,為擴產與投資提供餘裕。經營層直言,目前市值可能尚未完全反映核心業務、財務彈性與新興成長機會;公司此說法,會在本文下方的第六段落中說明投資人的財務觀點。
如果您有習慣閱讀簡報來同步消化重點時,建議您先看簡報第 3、4 頁(頁碼)的獲利數字,再看第 8、10 頁的零售轉型與 AI 材料布局。
消費性電子逆風下,元太 2026 前三季營業利益仍創歷史次高,全年成長約 9%
財務長指出,2026 年前三季營收 287.9 億元,較去年同期減少約 1%;營業利益約 90 億元,營業利益率 31.3%;歸屬母公司淨利 91.7 億元,每股盈餘 7.94 元。業外收入約 20 億元,年增約 40%,主因是去年美元貶值、今年美元升值,匯率一來一往帶來相當幅度的增加。第三季單季營收 99.4 億元,營業利益 26.4 億元,每股盈餘 2.30 元。經營層強調,儘管消費性電子產品面臨逆風,營業利益仍是歷史次高,簡報第 4 頁的圖表顯示營業利益率由去年同期的 34.3% 降至 31.3%,團隊同時持續投入研發與人才培育,視研發創新為長期成長的驅動力。
董事長李政昊給予的全年指引,今年營收預期成長約 9%,低於原先 10% 至 15% 的預期,也低於一開始期待的約 20%。原因是消費性電子較去年減少約 15%,零售與看板等物聯網應用成長 35% 以上,補上了消費性電子的缺口。他形容用詞是消費性電子是「AI 的受害者」,並指出看板產品用到的記憶體不多,較不受記憶體價格影響。過去通常由消費性電子貢獻較高的營收,今年物聯網應用營收將大於消費性電子。他預期今年營收與獲利都會創紀錄,每股盈餘高於去年。
談到 2027 年,經營層坦言現在很怕給指引(guidance),因為近期預測不太準,但預期 2027 年仍會成長,看板與電子貨架標籤會繼續成長;消費性電子明年會有客戶推出採用新技術的產品,屆時再觀察變化,目前「看不準」。關於 2027 年會於內文第九章討論。
前板材料占比提高支撐元太毛利率,第三季下滑來自產品組合
元太第三季毛利率較前兩季下滑,主要是產品組合。第三季是模組旺季,模組比重高時毛利率相對較低,而消費性電子的旺季落在第三季,今年這個旺季沒有往年那麼好。往後看,公司預期電子紙前板材料的出貨比例會持續成長,原因是模組產能有限、今年也沒有完全滿載,材料產能則大得多。
在看板產品上,經營層表示元太仍以賣膜材、賣電子紙材料為主,位於中國揚州的看板模組產線規模不大,填滿之後大部分仍是出貨電子紙材料,由合作夥伴製作模組。董事長認為要成長應以前板材料為主。毛利率方面,他說明年「非常有機會」成長,但要看後續良率提升的狀況。
董事長另外提到,電子貨架標籤與看板的界線愈來愈模糊,電子貨架標籤上開始出現商標、顏色與促銷內容,與看板有所重疊,公司因此需要重新調整產品分類。
從電子貨架標籤走向零售媒體,電子紙面積隨尺寸放大而成長
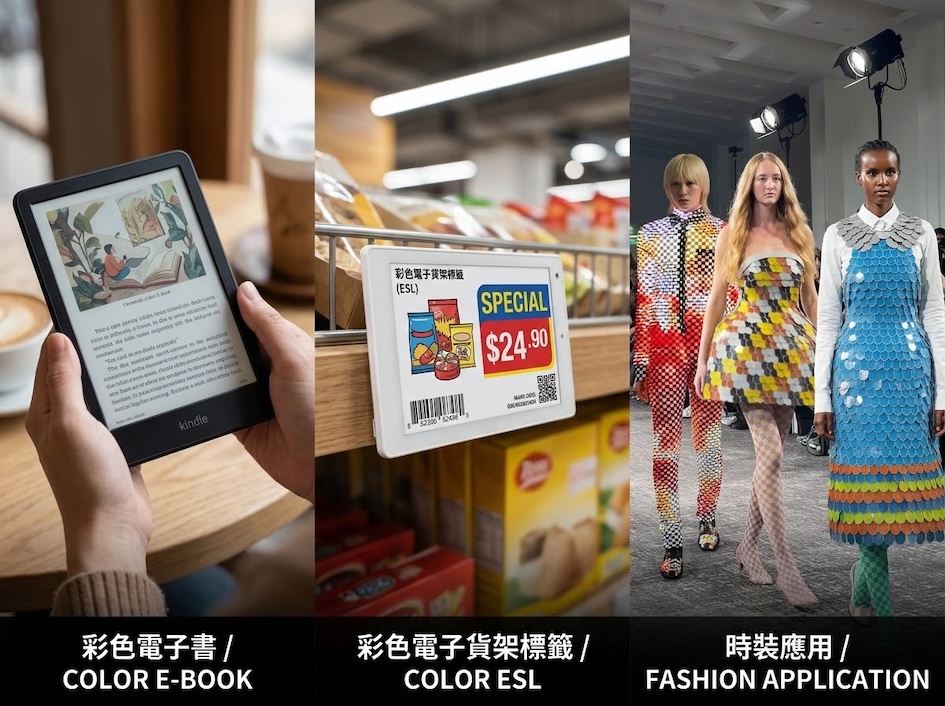
財務長指出,智慧零售正出現結構性變化,從電子貨架標籤(Electronic Shelf Label;ESL)跨入店內零售媒體(in-store retail media)。零售商導入電子貨架標籤的初衷是提升營運效率,以自動化動態定價解決人力短缺、降低錯誤率;全球基礎建設逐漸到位後,更大的商機是零售媒體。經營層蒐集的資料顯示,超過八成的零售交易仍發生在實體店面,「貨架邊緣」正是影響消費者購買決策的最後一哩路。在貨架與走道部署中大尺寸全彩電子紙看板,可把門市升級為流量變現平台,其特性是免複雜佈線、超低耗電、類紙化而不造成視覺干擾,讓品牌商即時投放精準促銷與跨品類廣告。公司以三階段呈現,電子貨架標籤提升營運效率,下一步是零售媒體,最終門市轉型為變現平台(建議參酌簡報第 8 頁)。財務長強調,元太賣給零售商的不只是節省成本的工具,而是能創造廣告收入的顯示平台,顯示尺寸放大也帶動電子紙面積成長。
董事長進一步補充,年底與系統整合商(in-store partner)交流時,對方都說明年重點在零售媒體。電子貨架標籤價格競爭激烈,零售商投資回收更快、安裝意願更高,整合商因此轉往零售媒體尋找下一階段成長。舉例提到了 Vusion 已完成收購歐洲最大的零售媒體公司 in-store media,跨入廣告服務。(Vision是 法國電子標籤與數位零售商;元太也是 Vision 的投資股東)至於市場規模,他說很難估計。他認為明年中尺寸(約 10 至 15 吋,貨架空間受限時可能再下探到 7 至 8 吋)是高成長區間,大尺寸則取決於價格點,越貼近液晶面板價格,量就越大。他也強調元太賣的是面積,今年小尺寸約占八成,每放大一吋,對面積消耗都有很大幫助。
元太新竹產線 H5 良率走向正常化,H6 與觀音基地鋪陳成本競爭力
董事長表示,電子紙薄膜塗佈生產線 H5 (2025 年投產)初期良率比較辛苦,現在逐漸走向正常化,有助於提升看板產品的競爭力。H5 並非只供看板使用,電子紙膜材可裁切成任何尺寸,幅寬越大,裁切利用率越高,目前主力在 H5 生產的是全彩的 Spectra 6,提升的是整體成本競爭力,而不是單一應用。他舉例說明,下游合作夥伴若要做 80 吋產品,膜材上有缺陷,可以裁成較小尺寸使用,不必整片退回;這和在大板上設計固定尺寸、良率取決於缺陷多寡的 TFT 面板不同,因此產線做得越大,成本結構的競爭力越強。
H6 (2026 年十一月裝機,2027 年投產)方面,董事長說本月開始裝機,明年希望適量產能轉起來,2028 年貢獻,若能提早就提早。H6 比 H5 更大、更具競爭力,不只提升大尺寸,小尺寸也能運用這條產線,整體產品競爭力可再提升。財務長則補充,公司除新建觀音新廠外,也向華紙購買既有廠房與土地,兩項投資逐步整合為完整的觀音製造基地,支撐未來產能擴充與長期成長。董事長表示,觀音明年公用設施(CUB)與廠房會蓋起來,明年先有一條產線進駐,一切照計畫進行。
E Ink Everywhere 延伸到 AI 材料,元太的 PTFE 預期 2027 年少量貢獻、2028 年放量
財務長以封面故事說明,元太與日本品牌 ANREALAGE 在巴黎時裝週發表 2027 春夏系列,六款服裝採用 E Ink Prism 3 技術,每套運用約 1,000 至 2,000 片電子紙元件,透過程式控制讓色彩與圖案動態變化。他表示,電子紙正從傳統顯示器走向智慧表面與創新材料。公司以核心實力延伸材料與製造專業,並與台虹結合雙方互補優勢,推進 AI 高速傳輸用 PTFE 銅箔基板(CCL)的開發與製程驗證。公司認為雙方是強強聯手;財務長形容元太是電子紙全球第一,台虹是軟性銅箔基板(FCCL)全球第一。
合作緣起,一家 N 客戶找上元太,希望把 PTFE(聚四氟乙烯,俗名鐵氟龍)帶進量產,用於未來的 AI 資料中心。團隊評估後發現,部分製程走捲對捲,這正是元太與台虹的專長,元太也是材料改質專家。PTFE 質地軟、很滑,難與銅結合,過去多用於雷達與衛星,尚未用在資料中心,配方與製程必須搭配,經營層認為這類有挑戰的產品適合元太跨入。他指出,高速銅箔基板(M8、M9 等級,相關說明可參考昱鐳文章)的 PCB 良率不高、供給短缺,玻纖布也受限,PTFE 沒有這項供應鏈限制,近期良率甚至比 M8、M9 更有競爭力。
分工上,元太利用觀音擴廠空間與部分共用設施,「等於是幫他代工」,也提供改質材料;部分設備有機會共用,可調節產能利用率,不需要太重的資本支出。時程方面,董事長預期 2027 年有一些貢獻,2028 年放量;財務數字目前尚未明朗,等開始交貨再對外報告。計價與分潤模式仍在協商,傾向參考 UDC 與 PPG 的合作模式;財務長補充,(元太與台虹)雙方為關係人,依正規交易原則處理。
公司稱財務穩健,總資產 1,274 億元、現金及金融資產 865 億元
財務長指出,總資產在 2025 年第四季突破千億,今年第三季達 1,274 億元,創歷史新高,較去年同期增加 243 億元,年增約 24%。股東權益由 2022 年第三季的 409 億元增至 823 億元,四年翻倍,每股淨值由 35.9 元升至 71.3 元,經營層說明主要來自本業成長累積與部分投資收益。現金及金融資產 865 億元,較 2025 年年底的 704 億元增加約 160 億元。只是對投資人而言,上市櫃公司財報吸睛的是本業獲利與營運帶來的現金流入;(不是針對元太)金融資產不算現金流,所以專業投資機構在評價上,通常不會直接將金融資產視為閒置與可動用現金。
元太的經營層表示,穩健獲利與現金基礎讓公司在發放現金股利、持續投入資本支出之餘,也投資具破壞性技術的公司,包括 New Copper 導電銅墨水、波士頓創投 OOH(主攻電子紙戶外廣告媒體,採用新的彩色技術)與台虹(8039)。ESG 方面,S&P Global 評分由 2022 年的 61 分升至今年的 93 分,連續兩年名列永續年鑑全球前 1%,獲 CDP 氣候變遷與水資源雙 A,並經 FTSE Russell 認定 100% 營收屬綠色營收。市值 1,674 億元以上,現金及金融資產約當市值 52%,負債比 34%,經營層認為市場評價尚未完全反映核心業務實力、策略性財務彈性與新興成長機會。
本篇第八章仍列出同業評比來加深投資人的解讀產業能力;惟台股沒有以電子紙/電子墨水為主軸的其他上市(上櫃)同業;此篇列舉群創光電(3481)主力產品是在液晶顯示技術,其 InnoPaper 膽固醇液晶電子紙、電子標籤開發不在群創每年財務揭露主軸,所以定義上不算直接競爭對手。而元太關注的消費電子市場變化,群創光電恰恰可作為風向球、配合整體記憶體零件的供需變化衝擊,會在內文的第八章討論。
一. 元太定位、沿革與集團角色
- 核心結論:元太同時是「電子紙材料的獨占型技術平台」與「持有大量金融資產的控股公司」,兩種身分決定了它的評價方式;市場目前……。
- 本業方面,元太把電子墨水做成前板材料(FPL)賣給全球模組廠、系統整合商與品牌,讓生態圈去做終端產品,自身則掌握墨水配方、微膠囊、塗佈與貼合等最上游的製程;這個「賣材料、賣面積」的模式讓毛利率長期維持在五成以上。
- 資產方面,元太帳上有 864.91 億元的現金及金融資產,其中大部分是永豐金控、VusionGroup、台虹等策略性或關係人持股,財務長稱約當市值 52%,並認為「目前的市場評價還沒有完全反映核心業務的實力」。研究……。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱/代號 | 元太科技工業股份有限公司(E Ink Holdings)/8069,上櫃 |
| 設立與掛牌 | 三十四年前六月設立於新竹科學園區;二十二年前三月於櫃買中心掛牌 |
| 經營團隊 | 董事長李政昊(Johnson,法說會問答主答);總經理甘豐源(年報);財務長陳樂群(法說會簡報);財控中心資深處長暨會計主管張元培;資深副總經理張永昇;台灣技術長 Ian Douglas French |
| 員工人數 | 2,895 人(今年第三季) |
| 股本 | 普通股股本 11,546.8,流通在外約 1,154.68 百萬股(員工認股權持續行使) |
| 主要產品 | 電子紙前板材料(FPL)與電子紙顯示器(EPD);財報分為物聯網應用與消費性電子產品兩類 |
| 研發與專利 | 美國、日本、台灣、中國設有研發據點;專利申請近 2,770 件、核准約 1,860 件;研發費用率約 11.5%~13.5% |
| 會計師與核閱 | 勤業眾信;今年第三季核閱為保留結論(部分非重要子公司與權益法被投資公司未經核閱,子公司資產占合併資產 3.5%;台虹由其他會計師核閱) |
| 永續評比 | S&P Global 企業永續評比由四年前 61 分提升到今年 93 分,連續兩年名列永續年鑑前 1%;CDP 氣候變遷與水安全雙 A;FTSE Russell 認定綠色營收 100% |
Note:資料來源為元太 Factsheet(第三季季報、去年年報、財務 Excel)、十一月十二日法說會簡報第 11 頁與財務長簡報內容。
1.2 沿革與營運主體
- 由模組廠轉型為電子紙材料平台。 元太三十四年前在新竹科學園區設立,早年以顯示器模組為主,其後納入美國 E Ink Corporation(電子墨水研發製造,100% 持股),把技術主導權拉到最上游的墨水與前板材料。財務長在八月法說會的說法是「從模組走向核心電子紙材料與生態圈夥伴」,五年前上半年到今年上半年營收年複合成長 17%、營業利益年複合成長 38%,獲利成長快於營收,正是材料占比提高的結果。
- 權利金退場,材料銷售接手。 權利金收入由五年前的 1,748.1 百萬元降到去年的 325.0 百萬元、今年前三季 245.5 百萬元,元太的獲利來源已從授權轉為材料與顯示器銷售。
- 兩波成長、一次修正。 四年前電子貨架標籤大量導入,營收年增 52.98%、毛利率由 43.70% 跳升到 53.99%;三年前營收年減 9.78%;前年、去年分別年增 18.60% 與 12.29%(去年上半年另有關稅前的提前拉貨)。今年則是消費性電子年減約 15%、物聯網年增約四成的換軌年。
- 營運據點。 台灣新竹為主要研發與材料生產基地(科學園區土地為長期租約),桃園觀音正在建構新製造基地,揚州(川奇光電、川岳科技)負責顯示器模組組裝,美國 E Ink Corporation 負責墨水研發製造並將興建研發大樓(1,396 百萬元,今年五月通過)。