漢磊(代碼 3707)董事長徐建華坦承過去一段時間表現「差強人意」,合併報表還不算難看,是受惠於子公司嘉晶電子(3016)優異表現。他指出,隨著整體需求逐步回升,漢磊科技本身已逐漸走出營運低谷,營收與毛利都有明顯改善,SiC 在上半年仍然低迷,下半年則已看到 V 型反彈。總經理劉燦文則補充說,2024 年到 2026 年上半年相當辛苦,目前判斷已過谷底,上半年起陸續看到曙光,下半年會更明確。今年上半年營運貢獻主軸 GaN 與 TSV 兩類產品的產能利用率都約滿載,其中,GaN 受惠 AI 資料中心的應用、評估明、後年的客戶需求要求為現行的兩倍以上,公司短期以一兩個季度內會提升生產力提升來應對客戶需要,至於長期是否投資仍在內部討論中,初步看來 GaN 2027 年年增目標超過 20%。而在 TSV 的 2027 年的目標也約挑戰 20% 年增幅度,視擴產進度而定。
合併損益(含嘉晶),2026 上半年營收約 33.3 億元,去年同期為 26.62 億元,年增 25%;營業毛利由 -1.31 億元(毛利率 -5%)轉為正數 2.80 億元(毛利率 9%);營業損益由 -4.64 億元收斂至 -7,251 萬元;稅前損益為 -3,623 萬元;半年報損益由 -4.07 億元收斂至 -1.02 億元;EPS 由 -1.02 元改善至 -0.57 元,股東權益報酬率由 -3% 改善至 -1%。
漢磊 2026 上半年關鍵要點,GaN 與 TSV 產能利用率近滿載
經營層表示虧損逐季縮小,預期下半年 Q3、Q4 的成績會比上半年更好。資產負債表在今年 6 月底資產總計 148.43 億元,負債 36.71 億元,負債比 25%(去年同期為 32%,去年底為 29%),權益總計 111.72 億元,每股淨值 21.78 元。經營層認為財務風險相對很低。
晶圓代工本業(不含嘉晶),上半年累計營收約 11.7 億元,年增 18%,毛損率由去年同期的 -24% 改善至 -18%(YoY +6%)。
三條產品線走勢分化明顯,這也是本季營運的核心要點。Si-base 年增 51%,是受惠於 AI 伺服器電源升級與地緣政治轉單效應,其中 TVS(瞬態電壓抑制器)年增 88%,產能利用率持續突破 100%。GaN 上半年 YoY 為 -10%,經營層表示上半年與去年下半年(2025 H2)相比成長 140%,產能利用率由 2025 年 Q4 的 30%,爬升到 2026 年 Q1 的 70%,再到 Q2 的 95% 以上。至於 SiC 年減約 40%,上半年產能利用率不到三成,經營層說明 2025 年第四季起客戶調整庫存、下單銳減,影響反映在上半年營收。公司正加速推動客戶技術驗證與 8 吋轉型,作為下一階段成長的基礎。
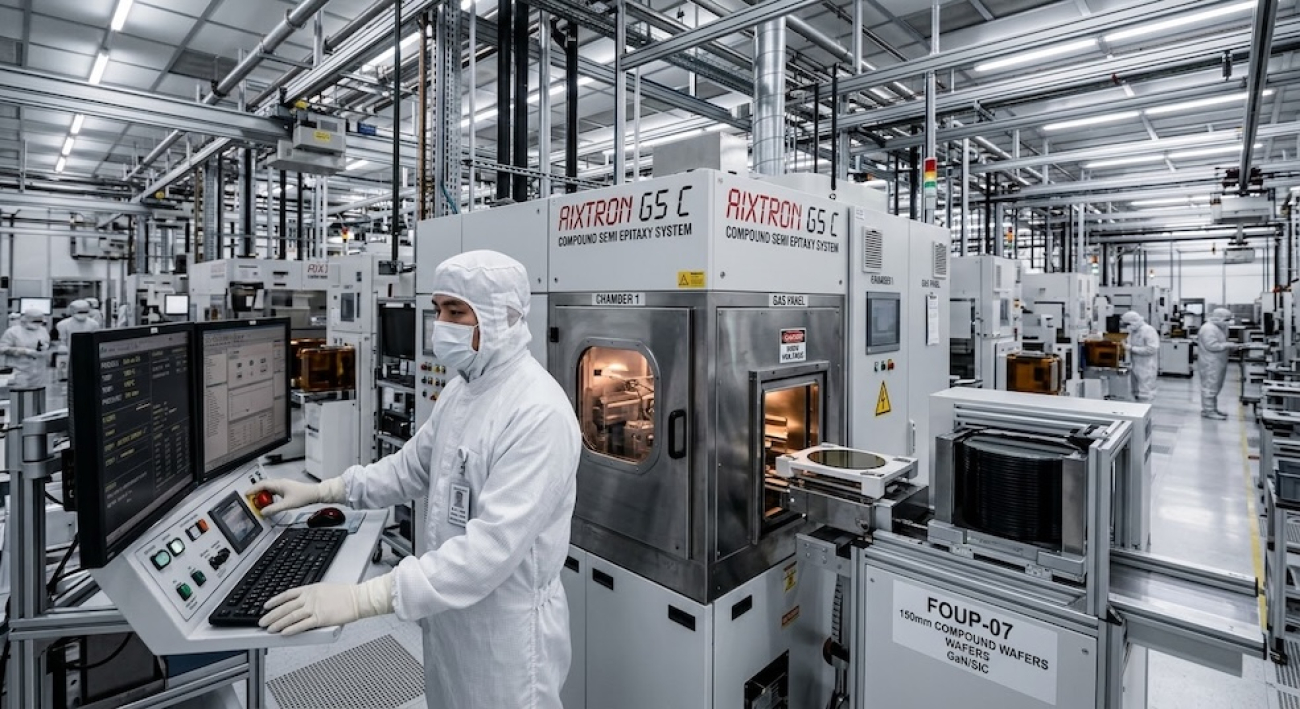
漢磊 GaN 與 TSV 上半年利用率滿載;SiC 將 V型反轉 Oct.2026
矽基與化合物的營收結構,以及 2026 上半年的產品銷售組合變化
漢磊 Si(矽基)與 Compound (化合物)的季度營收,從 2025 年 Q1 至 Q4 的 Si 為 2.76 億元、3.05 億元、3.91 億元、3.84 億元,Compound 為 1.92 億元、2.16 億元、2.63 億元、1.98 億元;2026 年 Q1、Q2 的 Si 為 4.39 億元、4.41 億元,Compound 為 1.30 億元、1.56 億元。
依數字加總,2026 上半年 Si 約 8.80 億元、Compound 約 2.86 億元,Compound 營收比重約 25%,去年同期則約 41%;顯示上半年 Si 年增約 51%,Compound 則約年減 30%。漢磊指出,Compound 上半年表現較差,主因是 SiC 下滑較多,GaN 則在第二季之後明顯轉強。只是 Compound 單季營收也由第一季的 1.30 億元回升到 Q2 的 1.56 億元。
地區別方面,美國占比比例由 34% 升至 38%(YoY +30%),台灣由 17% 升至 27%(YoY +84%),中國地區則由 25% 降至 17%(YoY -16%),其他地區由 24% 降至 18%。劉燦文將美國與台灣的成長連結到全球市場的 AI 需求,並表示漢磊也出現同樣現象。
產品應用別方面,工業用由 48% 降至 43%,消費性由 30% 升至 40%,車用由 22% 降至 12%,AI 由去年同期約「幾乎是零」升至今年上半年的 5% 比例。經營層說明,AI 應用原本歸在工控的範疇,但公司把它獨立拆出,並相信這項 AI 今年下半年與明年會越來越大。消費性成長主要來自亞洲客戶,以台灣為主,也有大陸客戶,TVS 的成長相當明顯;車用占比下滑,經營層解釋是近兩年車用整體市場較弱。
技術平台別方面,化合物功率元件由 41% 降至 25%,瞬態電壓抑制器(TVS)由 25% 升至 39%,車用 MOSFET 由 19% 降至 9%,快速回復二極體由 1% 升至 2%,其他平台由 14% 升至 25%(其他包含消費性 MOSFET、二極體與 CMOS)。經營層表示,經過內部討論,未來資源會往 GaN、SiC 與 TVS 這三塊調整,聚焦方向為 Compound 與 TVS。
GaN 與 SiC 功率元件市場、前瞻與關鍵應用,及 2026 下半年展望與產能規劃
關鍵應用中,AI 資料中心動能最強,涵蓋 PSU,以及電源系統轉換到 48V 乃至 48V 以下的 DC-DC 架構,GaN 元件已開始大量採用;車用包含光達(LiDAR)、車載充電器(OBC),以及 650V 往 800V 與 DC-DC 發展的應用;工業與再生能源則以馬達驅動為主,經營層特別提到無人機是後續很期待的一塊。前瞻應用方面,經營層認為 2028 年之後發展最有潛力的是人形機器人,原因是它需要輕量化、高頻反應、精準控制與高功率密度。這一塊目前尚未大量出貨,但客戶已在初期應用上供貨。漢磊與客戶著重的是中低壓 GaN,而非高壓。
GaN 的下半年展望與產能規劃,2026 下半年營收較上半年成長約 25~30%,2026 全年年增約 50%,2027 年目標年增超過 20%。產能利用率在今年 Q2、Q3 已達九十幾個百分點,經營層預期下半年到明年全年處於滿載生產(利用率 >100%)。經營層說明,AI 資料中心客戶仍在催貨,且客戶提出擴產需求,對明後年的需求要求為現行的兩倍以上。團隊正與客戶協商,短期以一兩個季度內的生產力提升為主,長期是否投資仍在討論中。長期需求面,漢磊點名 2027 至 2028 年的「人形機器人」與「無人機」將是新增動能。
SiC 方面,驅動結構已從單一的電動車主驅,擴展到「車用、AI 算力、超高壓電網與工業」多元並進。
SiC 關鍵應用有四條線:其一是車用,800V 充電車款一定要用 SiC,使用範圍已從旗艦車擴及中階車款,並由主驅逆變器滲透到 OBC、DC-DC 與車用空調;其二是 AI 資料中心,經營層稱為最大的轉折點與最強勁的成長引擎,單一 AI 伺服器 PSU 功耗已提高到 3.0 kW 以上,需採用 SiC MOSFET( >3kW 到 8kW+),部分客戶已在開發固態變壓器(SST)用的 SiC,漢磊經營層預期兩年內這個市場會非常蓬勃;其三是高壓系統,太陽能逆變器與儲能已由 650V、750V 轉向 1,200V、1,700V,經營層提到客戶詢問 2,300V 元件,漢磊目前提供客戶的電壓範圍從 650V 到 3,300V 均已出貨,10kV 尚未投入;其四是消費性,SiC 價格下降後,LED、快充與小家電在 650V 左右的應用正在增加。漢磊說明,650V 附近是 GaN 與 SiC 兩邊都想搶的位置,漢磊的分工是 650V 以上以 SiC 提供,650V 以下以 GaN 為主,因此兩邊客戶不太會有衝突。
SiC 的下半年展望,經營層用 V 型反轉形容。2026 下半年營收較上半年成長超過 120%,主因是上半年基期低,且第三季投片量已較第二季倍增。產能利用率由上半年的不到三成,提升至 Q3 的 60% 以上,Q4 有機會突破 80%。經營層認為客戶庫存調整已經結束,今年重點在拉高利用率,因此價格暫時無法調漲,但已不再往下掉,甚至微幅上漲。明年、2027 年六吋 SiC 營收目標為比今年成長 100%,經營層用的詞是「挑戰」,並預期六吋產能有機會滿載,增量需求由八吋產線接棒。
TVS 的發展方向與未來商業模式利基
公司首先界定 TVS 是 ESD 等傳統保護電路。成長由三股力量驅動:① 車用電氣化與 800V 充電架構,高功率帶來更多保護電路需求;② AI 伺服器與高速介面;以及 ③ 晶片製程越做越小,使 ESD 保護需求提高。經營層認為這三項帶動 TVS 需求出現倍增,且受惠的不只是漢磊客戶,Fabless 與 IDM 都在受惠。
技術路線分為兩類。第一類 Bipolar 較像接面二極體,聚焦高功率、高電壓與高能量保護,充電樁、太陽能逆變器與工控電源多採用,占整體約 65%;第二類 CMOS 聚焦高密度、高頻率與訊號保護,如 ASIC 板端與消費性高速介面,占約 35%。漢磊的定位是專注在較高階、較難做的 Bipolar TVS,原因是這與公司原有的產能設計相匹配。
在商業模式利基上,經營層強調三點。第一是 TVS 具有垂直元件結構,磊晶品質非常關鍵,漢磊有子公司嘉晶的磊晶支援,可以更有彈性、更快速地服務客戶,這是漢磊的強項。第二是 TVS 屬於少量多樣,加上封裝型態多,產品型號動輒數千上萬,每個型號的片數可能只有一兩百片、兩三百片,若放在八吋甚至十二吋,MOQ 反而很低,因此六吋是比較合適的規格。第三是這個商業模式高度依賴磊晶支援,經營層認為其他廠商不容易把這塊業務延伸到六吋以外,所以它會停留在六吋。
營運面,六吋 TVS 營收 HoH(上、下半年相比)為 2025H2 +39%、2026H1 +34%,2026H2 預估 +37%,2027H1、2027H2 預估分別為 +5% 與 +10%。經營層指出 2026 全年 TVS 營收預估年增約 75~80%(或 75~85%),現階段利用率已達 100%、供不應求,Q2 起已啟動擴產動作,預計年底之後陸續開出,對明(2027)年營收有明顯貢獻。經營層表示,2027 年的目標是挑戰 20% 年增幅度,視擴產進度而定;另因成本普遍上升,已開始與客戶協商價格,若順利,2027 年這塊營收的成長更值得期待。
未來展望中的區域視角,台灣、美國與中國
台灣市場是成長的亮 點,可對應的是公司營運與資源配置。台灣是上半年成長最快的地區,營收占比由 17% 升至 27%,YoY +84%,經營層提到消費性應用以亞洲客戶為主,TVS 成長明顯。在資源配置上,漢磊把 4/5 吋舊廠整併,資源集中到六吋與八吋,八吋 SiC 產線則與世界先進(5347)合作,TVS 的磊晶支援來自子公司嘉晶。
關於美國占比由 34% 升至 38%,YoY +30%,是各地區中占比比重最高者。在「地緣政治轉單效應」,劉燦文表示「第二層次的轉單效應」,客戶因而受惠,漢磊也直接受惠。關於中國營收變化,中國 YoY 為 -16%,占比由 25% 降至 17%。經營層整體展望的主軸,經營層歸納為 AI 帶動的結構性需求,並外溢到其他應用,使第二季產能利用率明顯提升。
2026 下半年展望重點與產能擴產規劃
整體業績方面,公司指出下半年預估較上半年約持平(+3~5%),劉燦文表,主要反映產品線的策略性調整期,營收仍屬築底回升,下半年整體優於上半年。他表示上半年與下半年看起來持平,是因為恰好碰上策略性轉折,實際的成長力道應該更高。
下半年的矽基預估 Si-base 下半年業績減少約 20~25%(約 -23%),原因是主動整併 4/5 吋廠,單看六吋營收下半年較上半年成長約 40%。經營層說明,4/5 吋廠過去幾年利用率偏低,新產品導入少、機台維修吃力,SiC 的 4 吋基板與磊晶供應商也已不再提供,因此公司在 2025 年與客戶協商 last time buy,客戶把未來兩三年甚至三四年的需求在一年內拿完。這批訂單在 7 月全數交給客戶,8 月起產線不再生產。公司於今年 9 月已完成資產與產線處置,設備與人員移轉預計今年 11 月完成。經營層認為短期營收會受影響,但資源可以集中到六吋與八吋,成本也會下降。
產能擴產規劃,在第一項的 TVS 方面,利用率已達 100%,Q2 起展開擴產動作,年底之後陸續開出,支撐明年挑戰 20% 的成長。在 GaN 方面,下半年到明年預期滿載生產,客戶要求明後年需求為現在的兩倍以上,短期先看一兩個季度內的 productivity 提升,長期是否投資仍與客戶討論中,經營層表示現階段先聚焦短期。而第三項 SiC 方面,利用率由上半年不到三成,提升到 Q3 的 60% 以上、Q4 有機會突破 80%,2027 年六吋有機會滿載,八吋接棒。具體擴產片數、資本支出金額與時程,簡報階段資料未提及。
技術與八吋進展則是產能規劃的另一半。第五代(Gen5)SiC Planar MOSFET 已於上個月推出,客戶產品可靠度測試已完成。規格為單元間距縮小至 3.3 μm(較前一代縮小約 15%),Ron,sp 降至 2.2 mΩ-cm²(改善約 12%),導通損耗較前一代降低 12%、整體元件效能提升約 15%。
經營層說明過去 MOSFET 世代演進約兩年一代,近兩年改為一年推出一代,第六代(Gen6)已在開發中。八吋 SiC 與世界先進合作,設備全數到位,首批試產片良率超過 95%,優於預期,且高於六吋;已有 5 家客戶等待量產(tape out),原訂今年底全部完成,現在會視人力與客戶需求,在 Q4 與 2027 Q1 陸續進行,產線按計畫年底進入小量量產。GaN 與主要客戶共同開發的第七代元件進度順利,效能較矽 MOSFET 高出約 3 倍,鎖定 AI 資料中心、馬達控制、人形機器人與無人機,預計今年底到明(2027)年第一季完成。經營層表示,客戶對未來需求約為公司目前可供應量的兩倍,技術與產能建置是兩件並行的重要事項。
一、漢磊定位、沿革與集團角色
漢磊是「6 吋功率代工本業+上市磊晶子公司」的控股型營運公司:買進漢磊,等於同時持有「虧損中的代工轉機」與「獲利中的嘉晶 52.51% 權益」,兩者的毛利結構、成長驅動與評價方法都不同,必須拆開評估。
1.1 公司基本輪廓
| 項目 | 內容 |
|---|---|
| 公司/代號 | 漢磊科技(3707,上櫃);品牌 EPISIL,定位 Power & Analog Semiconductor Foundries |
| 經營團隊 | 董事長兼執行長 徐建華(兼嘉晶董事長);總經理 劉燦文;副總經理兼發言人 范桂榮 |
| 事業結構 | 元件及積體電路(母公司 6 吋代工);磊晶及化合物半導體(子公司嘉晶) |
| 主要製程平台 | TVS、Power MOSFET、FRD、IGBT、SiC MOSFET(650V~3,300V)、中低壓 GaN HEMT、雙載子與高壓 IC |
| 廠區 | 新竹科學園區:漢磊創新廠、研新廠、研發廠;嘉晶篤行廠、創新廠、磊新廠、嘉積廠 |
| 人力 | 集團 1,534 人,碩博士占 18.19% |
| 股本 | 40.05 億元(400.5 百萬股);含第五次 CB 轉換之完全稀釋約 408.2 百萬股 |
| 核心子公司 | 嘉晶電子(3016,上市),持股 52.51% |
1.2 沿革:由純控股走向「代工+磊晶」雙軌
沿革的關鍵轉折是「母公司由純控股變成代工營運主體」,這讓母公司股東必須直接承擔 6 吋代工的折舊與虧損。
- 約十二年前,以股份轉換方式設立控股公司並同日上櫃;約十年前,嘉晶以反向併購方式合併漢磊半導體晶圓,成為集團磊晶平台;五年前,控股母公司與舊漢磊科技合併並更名,母公司由純控股轉為兼營 6 吋代工本業。
- 前年九月:世界先進以每股 49.6 元私募 5,000 萬股(24.8 億元),成為最大股東,資金專款用於 8 吋 SiC。
- 今年六月二十九日:出售嘉晶 5.01% 股權,對價 16.69 億元(六月底尚列其他應收款),持股由 57.86% 降至 52.51%;交易差額 14.14 億元計入資本公積,未經損益。
1.3 集團角色分工
| 主體 | 角色 | 1H26A 關鍵數據 | 研究定位 |
|---|---|---|---|
| 漢磊本體 | 6 吋代工(按片收費):TVS、SiC、GaN、MOSFET | 個體營收 1,166 百萬元(+18%);毛利率 -18.4%;稅前約 -391 百萬元 | 轉機選擇權 |
| 嘉晶 | 矽、SiC、GaN、Ge/Si 磊晶片 | 營收 2,367.6 百萬元(+27.9%);營益率 14.1%;淨利 288.3 百萬元;EPS 1.00 元 | 獲利引擎 |
| 世界先進 | 最大股東(12.61%)、嘉晶最大客戶、8 吋 SiC 製造夥伴 | 集團對其銷貨 487.8 百萬元,占合併營收 14.65% | 策略綁定 |
| 漢民系+勝璽 | 長期經營核心股東群 | 漢信 5.45%、漢信投資 5.23%、漢民科技 4.58%、勝璽 4.11%,合計 19.37% | 經營穩定 |
Note: 本體毛利率與稅前損益為研究以「合併減嘉晶」推估。