□□電機(品牌名稱歐賓電梯 VOLBIN;代碼 4565)也做了載人的客梯,但主要定位不做標準化量產電梯,專攻高載重、無塵、防爆等客製化工業電梯。□□在興櫃市場交易了十年時間,今(2026)年轉上櫃的第一個看點是「半導體客戶比重」,完工產業別中的半導體占比由 2024 年的 31% 升到 2025 年的 46%,2026 年上半年並達到了 59%,同時接單售價中位數由墊高到接近 390、400 萬元,整體毛利率也一路上移。第二個看點是「售後服務(可稱為維保服務)」,截至 2025 年 12 月,手上維保合約電梯有 5 千多部、電梯機齡六年以上近 8 成,經營層視為後續營收的基本底盤。第三個看點是「客製化能力與研發方向」,其研發包括了主機載重提升、20 噸級 CE 認證與智慧化、高度整合的規劃。
□□業務架構、產品與營收分類
□□成立於 1979 年,資本額約 6.17 億元,預計轉上櫃增資後預計達 7 億元,截至今年 6 月底員工約 近 430 人。2025 年全年營收 16.7 億元,稅後純益約 4 億 2 千多萬元,每股盈餘 6.93 元。集團架構上,母公司□□透過中間的控股公司,在大陸與越南設有子公司,營運個體合計四個。
生產與服務據點方面,台灣較大的據點有四處。新北五股總部是行政中心,也負責控制系統的生產製造;斗六共有三個廠,一廠生產車廂與骨架,二廠生產電梯主機(即動力系統),三廠生產開門設備。大陸以昆山廠為主,昆山廠規模較大,設備齊全,可進行整機製造。越南目沒有生產,主要做工程管理與維修料件。工業用電梯組裝與售後服務等需要充足人力來執行,所以宏偉的維保據點在全球約 30 個。經營層特別強調,歐賓從頭到尾自行生產製造,並以此和台灣另一家主打日系品牌的上市電梯公司區隔。
產品方面,主力是高度客製化的客貨梯,涵蓋超大型、大載重、無塵與防爆等特殊用途。無塵梯的客戶包括台積電、聯電、日月光、大立光與製藥廠。防爆梯主要供石化業使用,按鈕採密封設計,運轉時不會產生火花。標準梯之外,客戶可選配無塵、防爆與綠能,綠能選項可換算節能量與減碳量。
客戶 CapEx 激勵□□能見度至後年,東南亞商機增 Oct.2026 (全)
系統整合方面,公司提供與廠內自走車(AGV)跨樓層運送的整合、具專利的秤重功能(可串接客戶的 ERP 系統),以及將運轉狀態發報到 LINE 或 WeChat 的 IoT 功能。客梯與日本知名品牌,以及國內的永大、崇友的產品線有部分重疊,亦能依專案量身訂做客梯。次要產品是輸送設備,特色是速度快,客戶包括康寧,用垂直輸送整合水平輸送機,把玻璃原物料送到高樓層投料;由於設備本身帶有四根鐵柱的結構,廠房原本沒有電梯井道時,可免去雜項變更的申請流程,直接安裝。
營收分類上,經營層指出公司收入分為新機與售後服務兩大塊,近十年的比例大致是新機約六成、售後服務約四成,變化不大。
□□產品定位,與電梯同業的最大差異
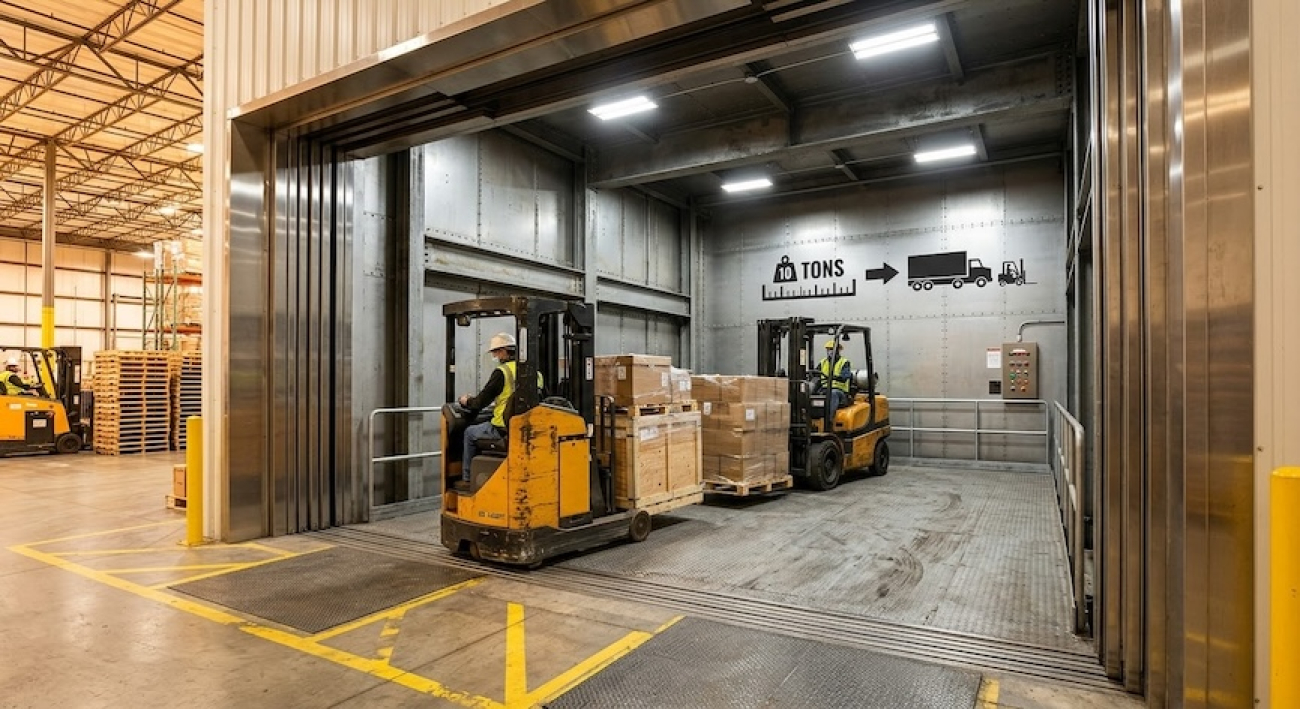
經營層從規格邏輯談起。一般客貨兩用梯的規格是固定的,例如 8 人、10 人、12 人、15 人份;歐賓則以門片數與載重來定義,兩片門約一個棧板進出,六片門則可讓一台卡車進入,車廂尺寸由客戶指定。經營層因此形容公司提供的是量身訂做的垂直運輸解決方案,並不是單純販售一台電梯。
對照同業時,經營層把日系的日立、崇友、永大,歐系的 KONE,以及美系的 OTIS 歸為同一類,特徵是著重標準化量產與市場組合。歐賓的做法不同,是深耕利基市場,專注特殊需求。跟同業的客群也不同;同業主攻住宅與商辦,□□的歐賓產品主攻半導體、電子、物流與工業廠辦。核心經濟邏輯上,同業靠大量生產標準化降低成本,歐賓則以高載重、高可靠度與特殊環境應用取勝。經營層直言,這是完全不同的定位,客戶不同,產品也不同。
□□ 2026 年上半年財報重點
2026 年上半年營收入約 10 億元,稅後純益約 3 .4 億元,每股盈餘 5.66 元。以年報來看,2025 年全年每股盈餘為 6.93 元。
毛利率是值得關注的財務表現。以全年來看,新機毛利率由約 30% 升到 33%,再升高至 40%;整體毛利率由 39% 升到 42%,再到 45%。2026 年上半年軌跡一致,新機毛利率由 34% 升到 40%,再到 43%;整體毛利率由 43% 升到 45%,再到 47%。激勵毛利率的主因,是近年銷售集中在半導體產業,這類客戶的新機利潤較高,例如讓原本的標準梯、再加購了無塵、AGV 整合與 LINE 通訊軟體的通報等項目,這些加購需要投入較多時間,毛利也相對較高。售後服務營收則隨新機累積持續往上,最近一期約 3.8 億元,帶動整體毛利率向上。
在回饋股東方面,近五年的毛利率與營業利益率穩定向上,也讓這五年累計配發股利達 27.5 元。
公司營運實績與產業結構變化
產業結構方面,近三年完工產業別中,半導體占比由 2024 年的 31% 升到 2025 年的 46%,2026 年上半年達 59%;2024 年占比最高的「其他電子」為 32%,2025 年降至 7%。2026 年上半年其他產業中,運輸占了 5%,食品與汽車各占 3%,其餘各項在 2% 以下,另有「其他」則約 24%。經營層表示,晶圓代工大廠(指台積電)及周邊供應鏈陸續興建新廠,這個趨勢預期延續至今年與明(2027)年。
□□的未來研發方向、未來展望與競爭力
經營層把競爭優勢歸納為四大點,⑴ 高度客製化;⑵ 高載重技術與高可靠度(電梯要載運晶圓,一旦有閃失,後果相當嚴重);⑶ 專業服務(進入無塵室需穿無塵衣保養,作業方式與一般廠區不同);以及 ⑷ 以差異化市場作為區隔。
研發方面,經營層指出,公司的研發圍繞在把客戶需求轉化為可安全、可交付、可維護的解決方案。目前最大的主機載重能力已可達 32 噸,公司表示未來客戶若有更高載重需求,可循相同方式往上開發。VB-202 型主機原本最大載重為 7 噸,經設計變更後提升至 10 噸。
在東南亞,公司已逐步取得 20 噸級的 CE 認證,經營層評估,同時具備 20 噸以上載重與 CE 認證的業者不多,這是進入馬來西亞、新加坡等市場的門檻。防爆部分,原本外購的零組件,公司規劃逐步自行研發製造;另外也在發展防火系統與電力回饋型電梯。更長期的研發主軸,例如,建立可預知故障的智慧電梯、發展主機與控制系統高度整合的一體機以縮小控制所需空間,以及持續投入綠能與永續節能。
電梯市場是項專項產業,□□引用了 Grand View Research 的數據,全球電梯市場 2024 年約 790 億美元,預期成長到 2030 年約 1,161 億美元。就專看台灣市場,經營層提到台積電目前規劃約 25 座廠,並表示台積電既有廠區的貨梯幾乎由公司品牌歐賓供應,後續新廠是新機市場的來源。台灣電梯市場 2025 年的銷售值年增 14.82%,經營層視為新機可爭取的空間。
售後服務是未來展望不可或缺的重點,截至 2025 年 12 月底,公司手上有維保合約的電梯共 5,661 台,機齡六年以上占接近 8 成,十五年以上也占約 4 成。經營層說明,機齡六年以上的電梯陸續需要更換小零件,十五年以上則進入主機、控制器等大型部件的更換階段,單次營收規模相對可觀。團隊評估,這群既有客戶是未來營收的確保來源。經營層最後以創新、品質與服務作為推動公司成長的三個核心。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. □□定位、沿革與集團角色
□□的本質不是「電梯製造商」,而是半導體與高科技廠房的「重載垂直運輸解決方案商」;集團角色已由「兩岸並重、中國製造」轉為「台灣半導體服務為核心、昆山為出口成本中心、越南為服務前哨」。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司與品牌 | □□電機工業(4565),自有品牌「歐賓電梯(VOLBIN)」,創立逾四十七年 |
| 股本 | 617.4 百萬元(61,740 千股);現增後 700.0 百萬元(70,000 千股),稀釋 11.8% |
| 人力 | 428 人(今年六月底);研發 10 人;台灣服務人員 100 人(93 人具技術士證照)、約 90 台服務車 |
| 市場 | 興櫃掛牌近十年;今年八月二十六日櫃買中心同意上櫃,預計十一月上旬掛牌 |
| 承銷 | 現增 8,260 千股,暫定承銷價 90 元(暫估募資 743.4 百萬元),競價拍賣與公開申購並行,主辦承銷商中國信託證券 |
| 經營層 | 董事長兼執行長黃埮城;董事兼總經理陳顯堂 |
| 股權 | 黃、陳、花三家族合計約 56.1%;前十大股東 60.34%;外資基金專戶 5.90% |
| 簽證會計師 | 勤業眾信 |
Note:家族持股為研究依公開說明書股東關係欄位試算;資料取自 Factsheet v2 與公開說明書。
1.2 沿革三階段:成長引擎兩度換軌
□□的歷史是一部「跟著客戶產能遷徙」的歷史,每一次換軌都伴隨一次地理重心轉移,這也是本篇對海外擴張保持懷疑的原因。
- 第一階段(創業至中美貿易戰前):兩岸雙引擎。 昆山廠全機製造,在中國經營逾二十年,曾為鴻海中國擴廠一年交付約 900 台,中國營收一度高於台灣。
- 第二階段(貿易戰後至前年):台商外移帶動越南與印度。 中國營收快速萎縮、轉以維保為主;前年新機營收中越南 21%、印度 7%,合計近三成。
- 第三階段(去年起):半導體 AI 擴廠主導。 內銷占比由前年 71.38% 升至今年上半年 89.05%,CC 公司成為最大終端業主,外銷占比降至 10.95%。