湧盛電機(代號 2249,Young Shine Electric)過往營運成績,以前(2024)年的營收與獲利最高的一年,壓縮機產能達 48 萬台、營收達 29 億元。公司在 2025 年董事會通過興建集團總部大樓,目前正在施工中;外界衡量產能與市場接單的兩個重要因子後,評估 2027 年有望成長。投資人想掌握其 2026 年第四季、 2027 年上半年,至時間拉到最長的 2029 年(主因是公司主動提 2029 年)輸廓,集中在廠房布局,既有的歐洲市場,與新進市場如日本開發銷售平台,還有新應用的非車用領域開發步驟(問答環節講得更清晰)。
湧盛電機成立於 2008 年,總部與生產基地位於台灣高雄,於日本東京都設有子公司。投資架構上,高雄市前鎮廠定位為集團總部與研發中心,負責壓縮機與熱交換器之製造;持股 95% 的日本子公司 SINLIN AUTOMOTIVE CO., LTD. 位於東京都,定位為貿易商,負責壓縮機與熱交換器在當地市場的銷售。
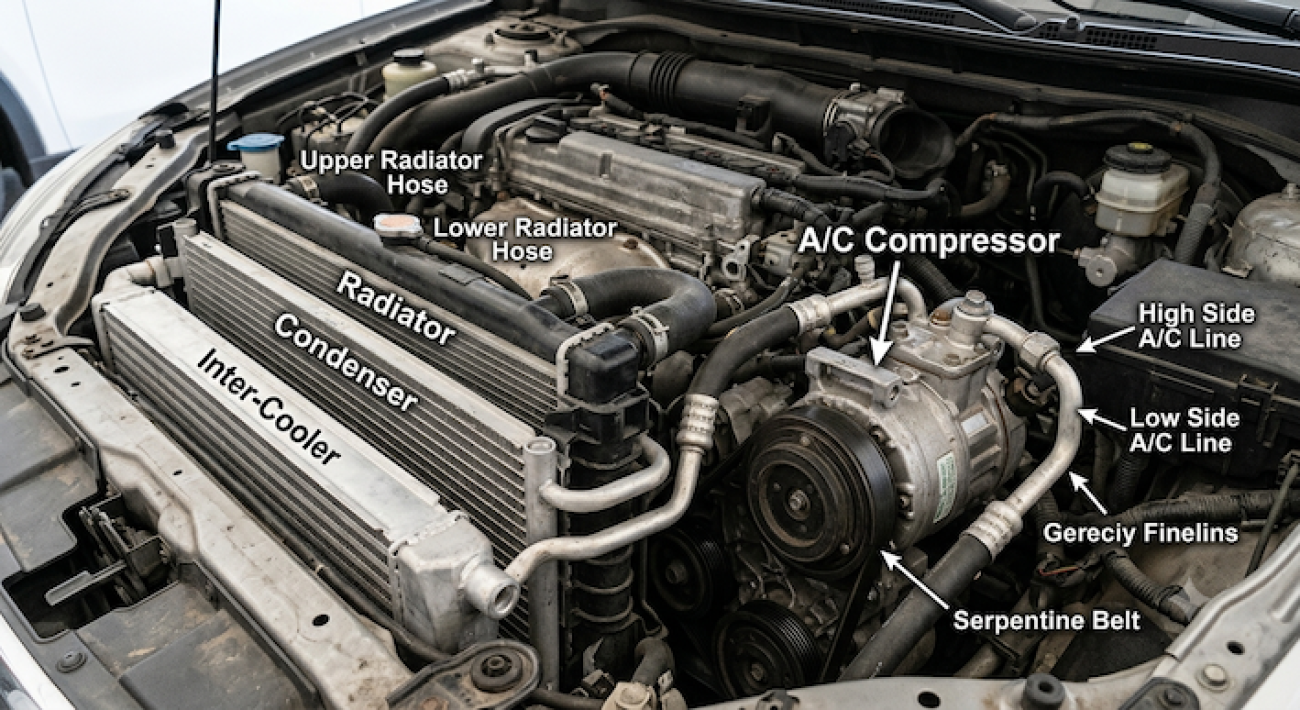
湧盛主力產品為汽車空調壓縮機,占營收比重達 98%,其餘 2% 為熱交換器,涵蓋水箱、冷凝器與 Inter-Cooler 等零件。經營層說明,車用空調系統由壓縮機、冷凝器、蒸發器與四通閥四大關鍵部件組成,其中壓縮機是整個冷卻系統的動力核心,其功能是將吸入的低溫、低壓冷媒氣體經內部壓縮提高溫度與壓力,再透過熱交換器進行熱交換,經由風扇將冷空氣傳遞至車內,達到調控車內溫度的目的。
組織架構與湧盛 2026 年下半年最新廠房布局
湧盛壓縮機 OE / AM 各有定位,深化產業鏈合作 Sep.2026
廠房布局是觀察公司業績風向球。東十二廠現階段是壓縮機主要生產基地(壓縮機生產基地 2,112 平方公尺、熱交換器生產基地 5,956 平方公尺),待集團總部大樓完工後,壓縮機產線將遷回總部大樓,屆時東十二廠僅保留熱交換器生產機能;前瞻創新大樓(承租三樓)目前作為臨時總部,兼具企業營運總部、創新研發中心與聯合辦公室機能。
興建中的集團總部大樓規劃涵蓋企業營運總部、創新研發中心、壓縮機生產基地及智能倉儲物流中心,團隊評估新大樓啟用後可將目前分散於不同建築物的產線與辦公動線整合於同一棟大樓,進而提升整體生產效率。
湧盛 OE、AM 市場趨勢與湧盛的經營策略
產業上游涵蓋鋁件鑄造、CNC 加工、化學製品等原料與零組件供應,中游為壓縮機製造商,下游則為汽車零部品銷售通路。就 OE 件與 AM 件兩類市場特性, OE 件與新車市場成正比關係,單價較 AM 件貴三成以上,主要用於新車發表改款及原廠維修;AM 件則與車輛里程數、使用年數呈正向關係,市場需求量少樣多,單價較 OE 件便宜三成以上,主要用於車輛維修及改裝。
市場定位上,湧盛售後(AM)服務市場的壓縮機產品區分為三個價位層級:高價位為原廠製造之 OE 件;中價位為湧盛自行製造、並透過 SINLIN 於日本銷售的自製 AM 件;低價位 AM 件則多由中國大陸廠商生產,此類產品車款較舊、毛利相對較低,團隊評估不宜投入自有產能與研發資源競爭,因此改以買賣代理方式參與市場。
公司目前自製約占整體銷售 52%,OE 件及 AM 件貿易合計約占 48%,經營層指出自製產品毛利率較買賣代理高出約十個百分點以上,因此持續提升自製品項與比重,是公司改善整體毛利率的重要途徑。
湧盛未來營運展望與海外市場拓展
評估北美市場台灣企業保持關稅優勢(中國產品稅率介於 25% 至 50% 之間,相較之下台灣產品稅率為 15%。)展望未來,公司海外市場拓展策略聚焦於兩個方向:其一是持續切入日本汽車專業網路銷售平台,全面提升品牌能見度,進一步強化在日本市場的競爭優勢與市占率;其二是深化與國內大廠的策略合作,攜手拓展北美市場版圖,加速提升在美國市場的占有率。就長期發展評估設置海外生產基地,主要考量在於貼近客戶與市場、避開關稅壁壘。
研發兩重點,(一)是渦捲式結構壓縮機,具備高效率、低噪音特性,預計 2026 年底完成開發,2027 年下半年可望量產並貢獻營收,鎖定高階車款及新能源車;(二)是將既有電動壓縮機技術延伸應用至電動車電池熱管理及機櫃溫控散熱等非車用領域,以擴大應用範圍。
經營層指出,同業間研發方向仍以汽車領域應用為主,湧盛除持續精進汽車空調壓縮機技術外,評估將電動壓縮機技術跨足非車用散熱應用,是強化差異化競爭優勢與未來成長動能的策略方向。
經營層說明近三年配發率相對較低,主要考量集團總部大樓的建廠資金需求,公司整體財務政策偏向穩健保守,儘量不向銀行借款;目前建廠資金已經到位,未來配發政策將以現金股利為主,並以五成以上配發率為目標。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一、湧盛定位、沿革與集團角色
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 設立 | 2008 年八月,設立於高雄加工出口區(現科技產業園區) |
| 總部與工廠 | 高雄市前鎮區(集團總部、研發中心、壓縮機與熱交換器製造);日本東京(子公司 SINLIN) |
| 實收資本額 | 2.82 億元(今年八月,流通在外 28,159,690 股) |
| 員工人數 | 183 人,其中研發人員 10 人 |
| 董事長 | 林麗玉(法人代表:宏湘投資) |
| 總經理 | 萬芸榮(法人代表:旺紘投資,去年二月起升任) |
| 總工程師 | 池田大觀(日籍,日本原廠技術背景) |
| 主要產品 | 汽車空調壓縮機 98%、熱交換器(水箱、冷凝器、中冷器)2% |
| 自有品牌 | SIGMA JP,已於歐盟、美國、新加坡、中國、馬來西亞註冊商標 |
| 品質認證 | ISO 9001、IATF 16949、ISO 14001 |
| 壓縮機產能 | 48 萬台(前年) |
| 產品品項 | 逾 3,000 項(自製逾 400 項) |
Note:資料取自公開說明書、上櫃前業績發表會簡報與法說會。
1.2 股權結構與治理:林、萬兩系家族共治,日系策略股東進場
| 股東 | 持股比例 | 屬性 |
|---|---|---|
| 宏湘投資有限公司 | 14.57% | 董事長林麗玉以其法人代表身分任董事,主要股東含林、萬兩姓家族成員 |
| 常好投資有限公司 | 13.76% | 與董事長具姊妹關係之關係人股東 |
| 明治產業株式會社(日本) | 10.65% | 前年十二月現增取得,日系策略/財務投資人 |
| 旺紘投資有限公司 | 6.63% | 萬家系,總經理萬芸榮以其法人代表身分任董事並為主要股東之一 |
| 萬泓投資 | 4.65% | 前十大股東 |
| 福達投資 | 3.97% | 前十大股東 |
| 林麗玉(個人) | 3.15% | 董事長 |
| 凱基創業投資 | 2.88% | 承銷體系持股 |
| 兆豐銀行 | 2.80% | 金融機構 |
| 凱基證券 | 2.57% | 承銷體系持股 |
Note:持股基準為今年八月三十日;前十大股東合計約 65.75%。
…觀察……:
1.3 集團架構與功能分工
| 單位 | 所在地 | 持股/關係 | 功能 |
|---|---|---|---|
| 湧盛電機(母公司) | 高雄前鎮 | 掛牌主體 | 集團總部、研發中心、壓縮機與熱交換器製造 |
| SINLIN AUTOMOTIVE CO., LTD. | 日本東京 | 持股 95% | 日本市場壓縮機與熱交換器銷售、網路平台通路 |
| IMPAC Industries, LLC | 美國 | 關係人(非子公司) | 北美市場開發與售後服務,今年上半年占合併營收 43.62% |
| 歐洲大型通路商 | 歐洲 | 獨立客戶 | 合作逾二十年,提供當地車款銷售資訊作為開發依據 |
Note:母公司對 SINLIN 銷貨占母公司個體營收 8.51%(今年上半年)。
研究觀察:湧盛的本質是「製造在台灣、通路在海外」,而三大市場恰好對應三種不同的通路治理……
1.4 廠區配置與新總部計畫
| 廠區 | 性質 | 現況功能 | 新總部完工後 |
|---|---|---|---|
| 東十二廠 | 自有 | 壓縮機與熱交換器生產 | 壓縮機移往新總部,僅保留熱交換器生產 |
| 前瞻創新大樓 | 承租三樓 | 臨時總部、聯合辦公室 | 退租 |
| 倉儲中心(三廠) | 承租 | 倉儲物流 | 退租 |
| 環區四路 4 號/4-1 號 | 今年八月購置 | 短期作倉儲,中長期彈性運用 | 彈性運用 |
| 集團總部大樓 | 興建中 | 今年六月動工 | 營運總部、研發中心、壓縮機生產、智能倉儲與物流中心 |
Note:總部大樓總預算 700.4 百萬元(廠房 629.0 百萬元、自動倉儲設備 71.4 百萬元),去年一月董事會決議,預計後年第三季完工、第四季取得使用執照、2029 年第一季量產,資金來源為自有資金與銀行借款;環區四路廠房合約總價 67.0 百萬元(含稅),今年八月七日董事會決議。……