宇田控制(Eyc-tech Measuring Specialist;股票代號 7962)是以工業感測器為主力的公司,1993 年從代理歐美品牌起步,現在以自有品牌 eyc-tech 為最大業務,營收占比約 55%,並設有通過 TAF 認證的校正實驗室。閱讀法說會與簡報之前,可先抓三核心。第一,經營層把競爭力歸納為自主研發、精密製造、校正追溯與國際認證四道門檻,也就是一支感測器背後同時握有設計、製造與驗證的能力。第二,成長結構正在「換檔」;公司於今年 1 至 9 月建廠工程營收年增約 8%,半導體設備年增逾 40%,資料中心年增逾 200%,後兩者合計占整體成長增量約四分之三(約 75%)。第三,經營層以「新產品、新應用、新客戶」的“三新”策略接續成長,經營團隊並表示設備類客戶的訂單能見度佳,長期目標是每年營收雙位數成長。宇田控制在 2026 年前三季的營運數字,因公司目前身份是興櫃公司、會以自結數說明,並整理放在下方第六段裡。
宇田在產業鏈的位置,是半導體與資料中心建置鏈上的感測層
宇田控制科技成立於 1993 年,總部設在新北市中和區,董事長朱仁誠為創辦人,總經理為曾仁枝,資本額 2.53 億元,員工 100 人以上。副總經理朱禹丞說明,公司的產品是工業用感測器,交付的不只是感測元件,而是整合感測元件、電子電路與機構設計的完整量測成品。業務分成三塊:台灣研發製造的自有品牌 eyc-tech、補足產品廣度的歐美國際品牌經銷,以及可追溯量測精度的 TAF 校正服務。
在產業鏈的位置上,「宇田(自有品牌 & 代理品牌)、通路、終端」三層呈現。宇田提供感測器,包含自有品牌、國際品牌經銷與校正服務;通路端的工程商約占 40%,涵蓋建廠與無塵室 EPC、廠務系統整合,設備商約占 30%,涵蓋半導體製程設備與伺服器 CDU/液冷設備;終端則是晶圓廠、封測廠、面板廠等半導體與電子廠,以及 AI 液冷、氣冷設備與機房。朱禹丞進一步說明,進入的時點分成兩段:不論興建晶圓廠或資料中心,都要先發包給工程商,宇田的產品隨廠務基礎建設進場;廠房完成後設備進駐,宇田再透過設備商供貨。
地理布局方面,台灣總部集研發、製造與校正於一處,經銷網絡遍及 20 個國家與地區,中國由全資子公司上海誠田自動化負責,亞洲、歐洲、中東與非洲、美洲則交由當地經營夥伴。公司表示,營收約 7 成在台灣、 3 成為外銷,且外銷產品有 9 成以上是自有品牌,因此海外市場對品牌推廣與通路布局都很重要;他也提到東南亞客戶在半導體與 AI 領域已有外溢投資,公司希望把台灣的經驗與技術推廣給國際客戶。
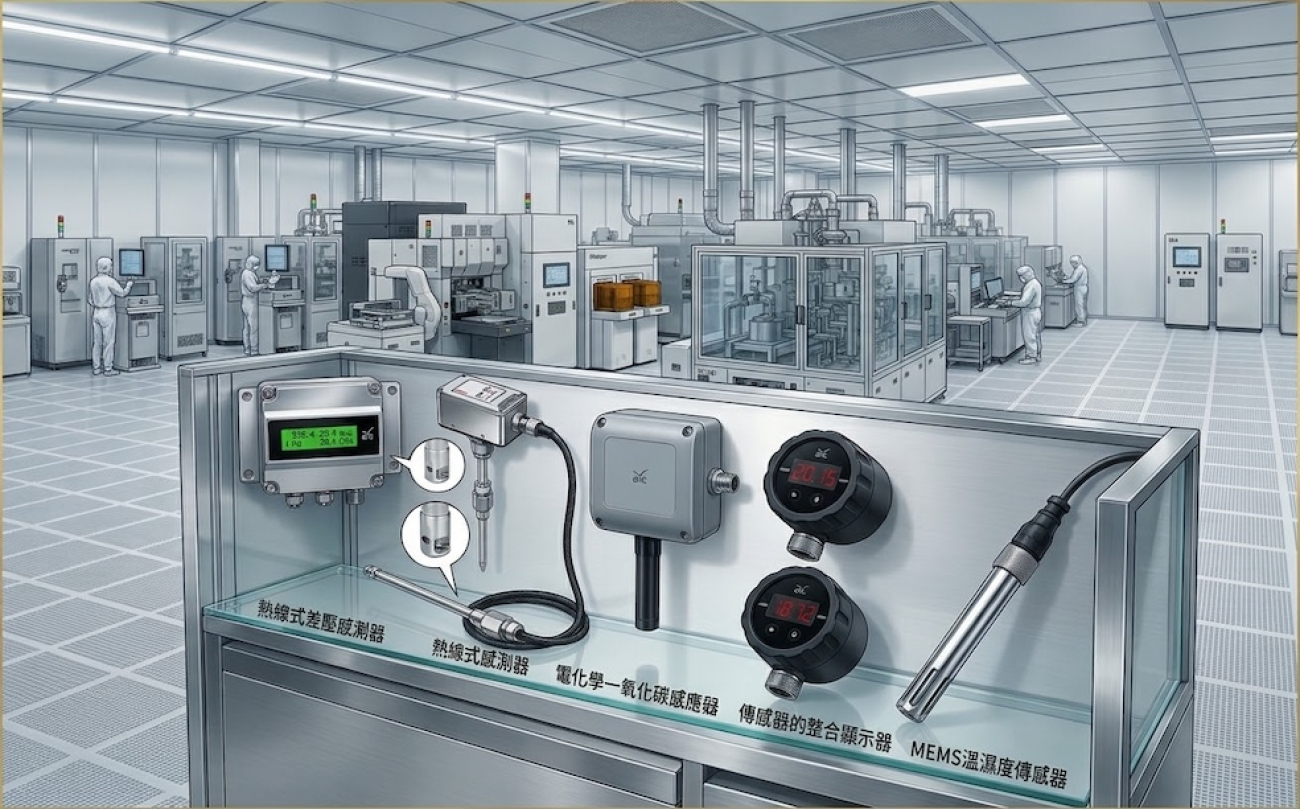
宇田控制已導入無塵室/Semi 設備,資料中心具潛力 Oct.2026(全)
宇田控制的沿革重點,以及 2025 年確立的方向
沿革重點在 2009 年創立自有品牌 eyc-tech,同年取得 ISO 9001 品質認證;2013 年建置 TAF 校正實驗室,作為品質驗證與信任門檻;2019 至 2024 年導入自動校驗與標定設備,提升產能與品質一致性;2025 年起聚焦高階應用市場。
公司說明了轉向自有品牌的原因。董事長創業之初看到台灣工業自動化興起,但當時市場上缺少對應產品,所以先把歐美高階品牌引進台灣。經營十多年後,團隊發現台灣客戶的客製化程度很高、產品變化多元,國際品牌難以快速客製回應,於是決定自行設計、製造,2009 年創立自有品牌。2013 年起,公司逐步建置專門的校正設備,並持續與工研院等研究單位及大專院校進行產業合作。董事長朱仁誠用「轉型」概括這段路,指出三十多年來從代理國際品牌起步,在服務客戶的過程中累積經驗,面對各階段挑戰,靠團隊努力與堅定信念一步一步推動轉型。
2025 年,經營層提到兩件事。其一,在 2025 年確立未來目標,以無塵室與建廠工程、半導體設備、AI 資料中心為主,相關認證預期持續強化,也計畫導入 ISO 27001。其二,也在 2025 年決定走向資本市場,期待藉由登錄興櫃來強化公司治理,提升資訊透明度與經營效率。
宇田領域是哪四大感測領域?哪三塊業務?又擁有哪四道競爭門檻?
其產品四大感測領域,以溫度(TP05)、濕度(THS17-MD)、壓力(PMM06-D)與流量(FDM06-L)作為代表型號。公司可以向客戶提供完整的量測方案。三塊業務各有定位。① 自有品牌 eyc-tech 在台灣研發製造,除標準品外也支援小量多樣的客製,營收占比約 55%,毛利率約 55%,是高毛利的產品主力;② 國際品牌經銷營收占比約 40%,公司說該項毛利率約 40%,並定位是補足產品廣度、提供完整量測組合;③ TAF 校正服務涵蓋研發驗證、出廠前檢驗與售後定期回廠校正,副總經理表示它在營收中的占比不高,卻是公司對產品負責的指標。
宇田控制的競爭優勢,公司以 THS17-MD 溫濕度感測器為例,說明「一支感測器,看見宇田的四道門檻」。這支產品的精度為 ±0.1°C、±1.0%RH,應用於 HVAC、無塵室與設備監控;同一支產品可橫跨無塵室、半導體設備與 AI 資料中心等多個場域。
四道技術門檻依序是:⑴ 「技術」,電路與機構由團隊自行設計,標準品與客製並行;⑵ 「製造」,以自動化校驗與標定設備確保每支產品品質一致,另外也提到公司與多個研究單位及大專院校合作;⑶ 「校正」,自有 TAF 認證實驗室(實驗室編號 3032)在研發階段就以實驗室標準驗證產品;⑷ 「品牌」,取得 CE、UL 認證,應用與通路都更廣泛。
第三個競爭門檻「校正」是經營層最強調的一環。公司列出六大核心校正系統:溫度 -40 至 300°C、濕度 10% 至 95%RH、露點 -80 至 +60°Cdp、壓力 10 至 7,000 kPa、風速 0.2 至 60 m/s,以及水流量的 DN40/DN80 標準。經營團隊說,宇田決定開發某一條產品線時,一定優先建置相關的校正實驗室,因為要自己測得準,才能提供客戶更好的品質。
反映在公司自有品牌(Eyc-tech)的成長,從 2016 年至 2025 年營收成長約 2.7 倍、年均約 11.8%,其中 2016 至 2020 年四年成長 90%,2020 至 2025 年五年成長 43%,毛利率約 55%。朱禹丞說,正是受惠品牌占比提升,帶動整體毛利。
四項關鍵技術,與各自對應的下游應用
其四項關鍵技術,每一項都對應一個要解決的問題與一個下游場景。
(A)微風速採熱線式,可量測 0.1 m/s 的氣流,用來掌握無塵室氣流穩定性,對應無塵室與半導體設備。
(B)微差壓可量測 0.1 Pa,用來精準判斷設備內壓差與氣流方向,對應的是「半導體設備」;公司也補充,它在無塵室內也用於判斷氣流方向,以及壓差控制是否正確。
(C)露點採 QCM 微水露點技術,露點可達 -100°C,用來確保製程乾燥空氣品質,對應半導體製程;副總經理形容這是量測極乾燥空氣的指標,用在半導體設備內。
(D)流量量測採文丘里結構加差(帶有字幕與真人解說 video 短片連結、說明文丘里效應,請注意:想在室內環境內保持閱讀沒有音源干擾,建議先將手機、電腦調至靜音。)壓量測,用來掌握液冷循環的狀態,對應 AI 資料中心;副總經理表示這項技術目前用於 AI 資料中心的系統,監測流量是否正確。
宇田的技術清單就是「流量、微小風速、微小差壓,以及低濕度的水含量(露點)量測。」這些技術是透過研發人才、製造團隊與校正能力的結合,一步一步轉化成符合客戶需求的產品。這些技術校正範圍中,露點為 -80 至 +60°Cdp,風速為 0.2 至 60 m/s,與第 10 頁所列 -100°C、0.1 m/s 的技術規格。
對無塵室建廠、半導體設備與 AI 資料中心三大市場的掌握
下游分成三個市場,「市場表現穩健」的無塵室與建廠工程、「市場成長」的半導體製程設備、「潛力未來市場」是 AI 資料中心;三個市場共同點是溫度、濕度、流量與壓力的感測方案。
無塵室與建廠工程從創立之初就持續經營,是目前最大的應用市場。客戶為廠務系統整合商、無塵室 EPC 與空調廠商,關鍵量測是微風速、差壓與溫濕度,用於環境控制、HVAC 最佳化與廠務中央監控,2026 年 1 至 9 月營收占比約 55%,終端客戶以半導體廠為主。無塵室是複雜的系統,環境一旦出錯,產值損失很高,宇田提供微小風速、微差壓與精密溫濕度感測,讓客戶確認環境合乎要求。
半導體製程設備方面,經營層形容設備是把無塵室的環境控制架構壓縮進機台,所以使用的產品類型相近,但精密度要求更高。客戶為環控設備、封裝測試設備與污染防治設備商,今年 1 至 9 月營收年增逾 40%。
在AI 資料中心方面,宇田已準備了 CDU 監測解決方案與機房氣冷環境監測,關鍵量測為液體流量、壓力、溫度與溫濕度,目標客戶是 CDU 設備商與資料中心機電工程商,在今年 1 至 9 月營收年增逾 200%。副總經理指出,資料中心散熱除了散熱效率,耗電也同樣重要,宇田的流量與溫差相關數據,可協助客戶依實際需求調整,兼顧散熱效率與降低耗電。
研究單位數據依據,公司引用 Grand View Research 對 2026 至 2033 年的預估,全球 AI 資料中心市場 CAGR 為 23.9%,全球半導體製造設備市場 CAGR 為 8.4%;並引用 SEMI World Fab Forecast 4Q25,指出 2028 年前全球有 100 座以上新晶圓廠投產。經營層認為感測器需求的成長會高於這些市場成長率,理由有四項,分別是用量成長(量測點數增加)、價值提升(精度要求提高)、滲透率上升(覆蓋率增加)、新需求產生(如液冷等新應用場景)。由於部分先進設備目前仍使用機械式儀器,隨著數位化趨勢,宇田認為未來電子式量測的滲透率有機會提高。
掌握進度方面,今年 1 至 9 月終端產業結構為建廠工程 55.0%、半導體設備 23.9%、資料中心 7.8%、製造業 4.8%、其他 8.5%,加上建廠工程中約半數服務半導體廠,半導體相關營收逾五成(>55%)。拿出此營運實績,公司認為這代表宇田控制的轉型與投入已反映在業績上,目前客戶拉貨安排已排到 2027 年第二季左右,因此對後市看法樂觀。
三新成長策略與 2026 年 1-9 月自結數
宇田經營層指出三個成長策略是新產品、新應用、新客戶。新產品是持續創新研發,強化產品組合與技術壁壘;新應用是聚焦成長應用領域,擴大量測需求滲透率;新客戶是開發關鍵客戶,擴大合作深度與長期價值;三者相互帶動,形成正向成長循環。
朱禹丞補充,新產品是把新技術成果投入開發,做出客戶需要的東西;新應用是把既有技術延伸到新場景,這些場景的後端機構與產品安裝多半要做到高度客製;「新動力」則指與產業界及外界合作,讓產品更貼近終端需求,並把客戶回饋帶回產品開發。
自結數方面,今(2026)年 1 至 9 月合併營收 2.74 億元,較 2025 年同期的 2.40 億元成長 14.1%,已達 2025 年全年營收 3.20 億元的 86%;各季年增率由第一季 5.9%、第二季 11.1% 擴大到第三季 24.7%,第三季單季營收 1.02 億元,成長動能主要來自半導體設備與資料中心液冷客戶。
獲利方面,毛利率由 2024 年的 49.4%、2025 年的 45.5%,回升到 2026 年 1 至 9 月的 47.8%(毛利 1.309 億元;稅後淨利由約 5,660 萬元、5,280萬元,成長 2026 年 1-9 月的 5,320 萬元,淨利率分別為 2024 年的 18.5%、2025 年的 16.5% 與今年前三季自結數的 19.4%,前三季稅後淨利金額已略高於 2025 年全年。
經營層表示,後續將持續優化產品組合,提高高附加價值產品比重與營運效率;2025 年毛利率較 2024 年下滑的原因,簡報與口述資料未說明。
不得不提及宇田控制興櫃前法人說明會『廣發英雄帖』方式可接受,只是不完全吻合專業投資人需求,其問答環節代理發言人給予回覆僅一題回答(儘管未帶入數字)具指引性之外,其他回覆的字句對研究該公司還不如簡報流程來得效用大。故內文第十四章再增列 14.2 部所擬關鍵 7 題針對財報與產業上的模擬提問與回覆分析(並列表分析)做為後續追蹤的參考;是會議上聽不到的七題,影響後續評價錨點比早先那六題更繫扣公司營運關鍵。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 宇田控制定位、沿革與集團角色
宇田不隸屬任何企業集團,與同業桓達、泓格及登錄書採樣的創控皆無股權關係;它是創辦家族與共同創業團隊歸戶約 74% 的家族型公司。所謂「集團角色」,在宇田身上指的是三件事:家族投資公司的持股結構、上海子公司由製造據點轉為銷售據點,以及董事長、二代與專業經理人之間的接班分工。
1.1 公司基本輪廓
| 項目 | 內容 |
|---|---|
| 公司 | 宇田控制科技股份有限公司(YUDEN-TECH),股票代號 7962 |
| 成立 | 民國 82 年(前身宇田實業,民國 97 年更名) |
| 總部與廠區 | 新北市中和區;立德廠建物 1,163.5 平方公尺、生產人員 34 人,為單一生產廠區 |
| 實收資本 | 253.00(25.30 百萬股),核定資本 300.00 |
| 員工 | 84 人(今年八月底,研發 11 人);簡報寫「100+ 人」,副總經理口述約 150 餘人(轉寫) |
| 業務 | 自有品牌 eyc-tech、國際品牌經銷、TAF 校正服務 |
| 產品 | 溫度、濕度與露點、壓力與差壓、流量與風速感測器,搭配顯示、控制儀表與校正服務 |
| 經營團隊 | 董事長朱仁誠(創辦人)、總經理曾仁枝(今年八月一日升任)、副總經理朱禹丞(董事長之子,本次法說會發言人)、財務長張惠雯 |
| 子公司 | 上海誠田自動化儀表(持股 100%),去年十二月一日起停止製造 |
| 簽證會計師 | 安侯建業(傅泓文、洪士剛),FY21 至 FY25 皆為無保留意見 |
| 興櫃 | 今年十月二十七日登錄;主辦券商台新證券,推薦證券商認購 759,000 股(約 3.00%),認購價 42.5 元 |
Note:取自公開發行說明書、興櫃登錄書與簡報第 5 頁。
1.2 股權結構:家族歸戶約 74%,外部流通籌碼極少
宇田的股權高度集中,前十大股東合計 69.61%,依代表人與親屬關係歸戶後創辦團隊約 74.08%;這代表興櫃初期的流通籌碼很少,價格發現效率低,任何估值都要加上流動性折價。
| 歸戶群組 | 持股數 | 比例 | 組成 |
|---|---|---|---|
| 朱仁誠系 | 9,919,989 | 39.21% | 本人、配偶、鈺承投資、鈺滿天投資、朱禹丞、丞臻投資 |
| 林再國系 | 4,131,729 | 16.33% | 本人、配偶盧梅桂(監察人)、貴石投資 |
| 朱信燁系 | 3,060,347 | 12.10% | 本人、配偶與子女、川滙投資 |
| 陳志明(監察人) | 1,630,821 | 6.45% | 個人 |
| 合計 | 18,742,886 | 74.08% | 歸戶屬推定 |
Note:今年八月二十一日股東名簿,取自公開發行說明書;鈺滿天投資之代表人為朱仁誠,說明書僅以「代表人為同一人」表述,歸戶為推定。……
1.3 上海誠田:由製造據點轉為銷售據點
上海誠田過去是宇田的獲利據點(累計匯回投資收益 46.33,為投資成本 5.71 的 8.1 倍),去年十二月起停止製造、轉為商品銷售與市場推廣;這讓品牌與品質集中在台灣,但中國營收占比已連續下滑,與「提升海外營收比重」的長期目標方向相反。
| 指標 | FY24 | FY25 | 1H26 |
|---|---|---|---|
| 中國營收占比 | 22.53% | 20.48% | 17.63% |
| 外銷占比(含中國) | 36.23% | 31.42% | 30.77% |
| 其他國家營收占比 | 13.69% | 10.93% | 13.15% |
| 合併減個體營收(約為上海對外銷售) | 43.08 | 38.79 | n.a. |
Note:取自公開發行說明書地區別資訊與個體財報;1H26 母公司對上海誠田銷貨 11.08,占合併營收 6.44%,授信月結 90 天,已合併沖銷。