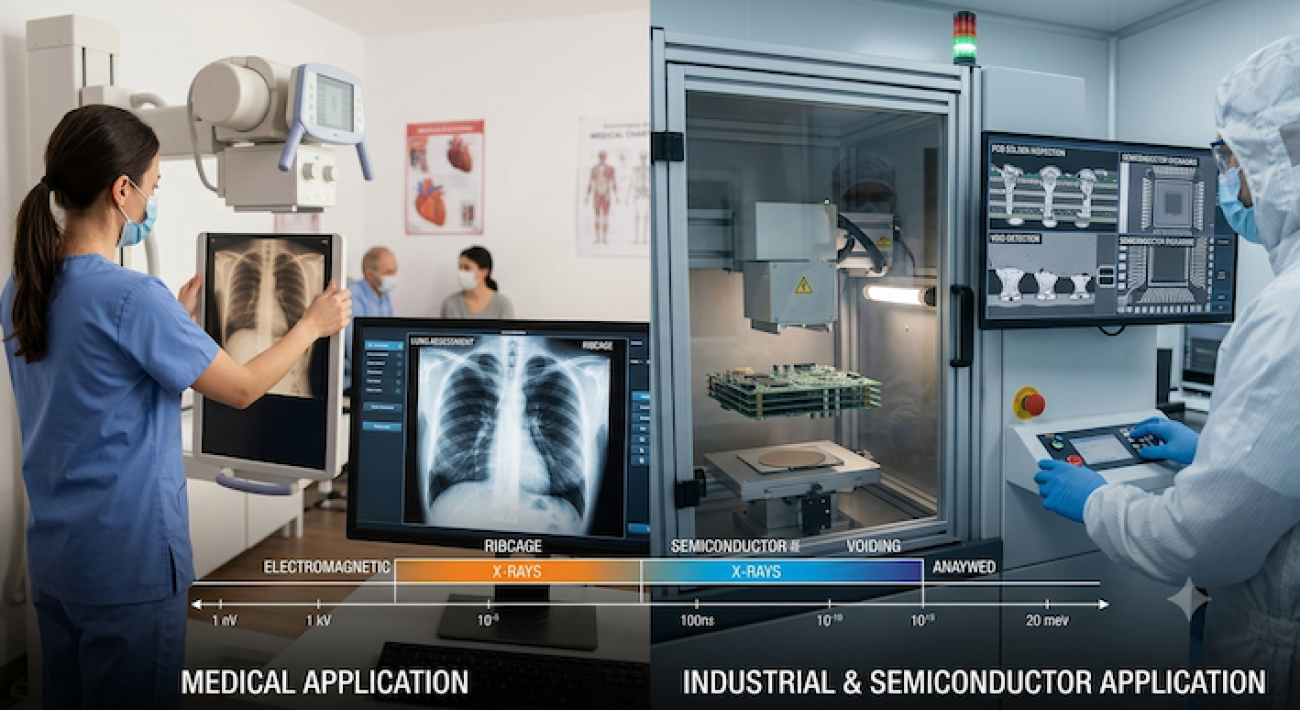
睿生光電(INCX ;代碼 6861)近年積極推動轉型,具備自主設計能力來掌握軟硬體,轉換成 ODM 模式承接訂單。截至 2026 年上半年,ODM 出貨量已達 OEM 的兩倍,預計下半年這個倍數將進一步擴大到約五倍,獲利也將隨出貨結構同步墊高。睿生最初在 FPD 領域是以醫療用途及靜態成像產品為主,其後隨著動態 IGU 技術開發成功,公司得以將產品線延伸至工業檢測應用;因為工業檢測往往仰賴動態影像判讀,這正是睿生技術優勢得以發揮之處。工業應用採兩產品線:第一條是宏觀穿透力導向「Sylvia 系列」用朳因應電池組件與 AI 伺服器液冷系統「厚實化」帶來的檢測難題, Sylvia PRO 已將耐劑量提升至 320KV/450KV 等級;第二條是微觀精準度導向的小像素系列(DPX),像素尺寸可小至 84μm,未來甚至朝 75μm 邁進,專為 CoWoS 與 3D IC 等先進封裝設計來開發。讓睿生光電從醫療 X 光影像領域,擴大到工業應用,以及先進半導體製造檢測應用。這也是外界評估,半年報公布持股約 48.6% 的母公司群創(3481)擁有深厚半導體產業關係鏈,能協助睿生光電拓展新業務,為其帶來成長溢價的效果。
從代工組裝到自主設計,OEM 轉 ODM 重塑產品組合與獲利結構
睿生光電總經理李志聖指出,睿生 FPD(後段模組)業務原先分成 OEM 與 ODM 兩種型態:早期以 OEM 模式為日本品牌代工為主,由客戶負責設計、睿生僅執行組裝,賺取的是單純的組裝代工費。團隊評估,這樣的模式獲利空間有限,因此近年積極推動轉型。
據營收占比資料,FPD Module(ODM)占營收比重由 2024 年的 13%、2025 年的 17%,攀升至 2026 上半年的 30%,且公司預估 2026 下半年可望達到 43%;相對地,FPD Module(OEM)占比則由 2024 年的 16% 逐步降至 2026 下半年預估的 7%。李志聖提到,隨產品線越往下游、越靠近終端市場延伸,除了平均單價(ASP)可望提升外,睿生「從 TFT 閃爍體到探測器」的垂直整合能力,也讓公司能夠針對客戶需求提出更直接的解決方案;他特別點出,自主開發的 console 軟體客製化能力,是配合品牌客戶與地區需求調整的重要成長動能之一。整體而言,經營層將此次轉型視為推升營收與獲利雙成長的核心結構性因素,也是上半年營收年增逾四成、EPS 明顯改善的主要驅動來源之一。
從醫療 X 光跨足工業檢測,Sylvia 與 DPX 兩大系列鎖定 AI 伺服器與半導體先進封裝
李志聖說明,目前工業應用沿兩條產品線布局:第一條是宏觀穿透力導向的「Sylvia 系列」,尺寸為 17×17,耐劑量最高可達 450KV,主要因應電池組件與 AI 伺服器液冷系統「厚實化」帶來的檢測難題,簡報並提及 Sylvia PRO 已將耐劑量提升至 320KV/450KV 等級;第二條則是微觀精準度導向的小像素系列(DPX),像素尺寸可小至 84μm,未來甚至朝 75μm 邁進,專為 CoWoS 與 3D IC 等先進封裝設計。
李志聖指出之所以能快速切入此一領域,關鍵在於背後具備群創 TFT 廠的技術優勢,使公司能夠從零組件端到成品端完整開發 detector;而此類應用對速度與敏感度的要求也相當高;一方面封裝結構為 3D 立體、每個檢測點都需要快速判讀,另一方面輻射劑量若過高可能導致記憶體晶片資料抹除,因此如何開發高敏感度的 detector,是團隊持續投入的方向。
印度市場成長並非單一訂單,而是政策、標案與遠距醫療三重結構性驅動
針對新興市場布局,李志聖將印度定位為僅次於既有醫療 X 光市場之外的另一重要成長引擎。經營層說明,印度作為全球人口最多的國家,醫療數位化進程相對其他開發中國家落後,而肺結核(TB)防治正是驅動當地需求的核心:印度政府與 WHO 合作,透過可攜式低劑量 X 光完成篩檢後,再以 AI 進行影像判讀,並藉由中央政策引導搭配中央及地方政府標案逐步落地,最終透過遠距醫療模式將此類產品導入偏鄉現場。
團隊也指出,印度政府為扶植在地產業,已將低劑量產品的進口關稅由原先的 2.5% 大幅調升至 13.5%,此舉有利於提前完成當地布局的廠商,公司也提及在此波成長趨勢中呈現約 1.6 倍的年成長幅度。
就商業模式而言,經營層強調睿生並非標案的直接承接方,而是透過與當地夥伴合作,由印度在地公司負責標案的取得與執行,此分工有助於控管風險。經營層總結,印度成長並非依賴單一客戶或單一訂單,而是由政策驅動、標案落地與遠距醫療生態系共同構成可持續的結構性成長。
全球 TFT 供應鏈洗牌,睿生以備貨與外包因應群創產線移轉
全球用於 X 光感測器的 TFT 供應鏈正面臨重大結構變化,在電視/監視器/筆電等 TFT 顯示器需求已全面轉往六代廠以上的產能,四代、四點五代、五代等中低世代廠將面臨稼動率偏低、生產成本急遽墊高的結構性問題,因此不僅群創進行產能調整,日本廠幾乎已放棄 X-ray 相關生產,中國、韓國及台灣其他貼地廠也同步在進行產線調整。
經營層將此一供應鏈變化定調為「挑戰也是機會」。挑戰在於如何在工廠轉換過程中持續維持穩定供貨,對此,睿生已與群創團隊密切合作,並由具備工廠與品質整合專長的董事長潘泰吉帶領團隊,力求達成無縫接軌的產線移轉。
在機會方面,經營層將動態 IGU 量產技術列為全球領先項目之一,並預估 2026 全年 IGU 出貨占比可望超過三成;同時 FPD 產品線持續成長,加上前述工業檢測應用市場的長期布局,李志聖表示希望睿生能藉此跳脫僅聚焦 TFT X-ray sensor 單一業務的型態,朝多角化經營發展,為公司帶來穩定轉型與新一波成長動能。
2026 半年報營收獲利雙位數躍升,經營層聚焦產品組合優化與新廠量產銜接
公司 2026 年上半年累計營收達 15.5 億元,較去年同期大幅成長 42.34%,成長主因在於今年度銷售產品組合持續最佳化,尤其整機產品出貨進入放量階段;稅後淨利達 1.82 億元,業外部分則主要受惠於美元匯率波動帶來的匯兌利益。整體而言,上半年在強勁營收動能支撐下,每股盈餘(EPS)達到 4.44 元。就單季表現觀察,第二季對比去年同期作為說明基礎:第二季單季營收年增 37.4%,在規模經濟效益顯現下,營業利益大幅成長 96%。
展望全年,李志聖表示 TFT 與 Open Cell 需求維持穩定,FPD 後段模組出貨動能仍相對強勁,尤其印度、巴西等新興市場機會可期;公司下半年的核心課題在於確保工廠移轉過程中的成本控制與交期穩定,並持續透過優化產品組合提升獲利。
同樣是拆解睿生光電。我們的文章,跟別人有什麼不一樣?我們有許多審視主角公司的表格作評比,本篇的睿生光電因為在台灣找不到同業,會以業務相近的美國 Varex Imaging 與 鄰近的韓商 Vieworks 來對比。其中,X 光影像零元件製造商 Varex Imaging 才剛剛在八月中旬傳來被自動測試設備大廠泰瑞達(Teledyne Technologies Inc.;股票代碼TDY)以約 11 億美元(約 350 億新台幣)的全現金交易收購。
睿生光電 2025 年年報就揭露的外銷比重達 97.6%、內銷僅約 2.4%;公司今年兩次法說也都提到在新興市場如印度擴大業務來源。睿生早就是打「國際盃」廠商;在台灣資本市場目前沒有能直接與睿生光電對比的公司,內文會以美國 Varex Imaging(該美商市值是睿生的 2.5 倍)與韓國上市公司、市值約是睿生 5 成水準的 Vieworks Ltd., Co 兩家公司來類比睿生光電的財報表現 → 可見第九章。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
一. 公司定位、沿革與集團角色
1.1 公司定位:X 光探測器產業鏈的「中游整合者」
睿生光電以 TFT 光電二極體(TFT-PD)技術為核心,產品由上游的 TFT-PD 元件(Cell)、加鍍閃爍體的開放式面板(Open Cell),延伸到後段的平板探測器模組(FPD Module),近年再向檢測系統(工業 AXI)與影像軟體(XRESTA、自研 console 軟體)延伸。應用領域涵蓋醫療影像(一般攝影 DR、乳房攝影、牙科、獸醫、手術 C-arm 動態影像)與工業非破壞性檢測(NDT),並以 OEM/ODM 模式供貨給國際數位 X 光系統大廠與模組商。
依年報引用的市調資料,全球醫療 X 光探測器年產值約 US$13 億(四年前基期)、年均成長率 5% 至 6%,睿生去年營收 22.9 億元約占 3.5% 至 4%。相對於 Varex(年營收 US$8.45 億、醫療與工業雙引擎、擁有 X 光管與光子計數技術)與 Vieworks(年營收約 KRW 2,393 億、擁有自有品牌與機器視覺事業),睿生的規模最小、品牌力最弱,但在「TFT 基板自主設計」與「動態 IGZO 量產」兩項上具備獨特性:總經理在法說會強調,從 TFT 設計、閃爍體鍍膜到後段軟體調校的全鏈掌握,是睿生與其他競爭者不同的能力。
1.2 集團角色:群創「非顯示器轉型」的醫療與檢測支點
群創光電持股 48.63%,為母公司並派任董事;睿生的 TFT-PD 基板全數委由群創代工(簽有五年委託代工合約),去年向母公司進貨 6.67 億元、占進貨淨額 49.51%(前年 40.80%),台南總部廠房亦向群創承租。今年三月群創集團法說會上,時任睿生董事長楊柱祥以「群創是航空母艦、睿生是小型驅逐艦,必須跟上群創的速度與方向」形容集團關係。這層關係有三個具體意涵:
- 供應鏈命脈:群創的產線調整直接決定睿生的基板供應。群創自去年起處分或整併舊世代廠(前年售出四廠、今年董事會決議處分環東廠、F2 與 F5 仍在評估),X 光產品所在的 A2 廠於今年九月停產,睿生必須以備貨與新廠驗證橋接。
- 技術外溢:睿生的 IGZO 與下一代 IGZO Pro 探測器來自群創的 TFT 技術支援;反向地,群創的 FOPLP 與 TGV 先進封裝開發線需要 X 光檢測,睿生已交付整套系統供群創開發使用。
- 治理與人事:今年上半年董事長由楊柱祥更換為潘泰吉。總經理在法說會中描述潘董事長是「整個工廠品質整合的專家」,帶領睿生團隊與群創做無縫移轉。研究解讀……。
1.3 股權結構與治理重點
| 股東 | 持股比率 | 備註 |
|---|---|---|
| 群創光電 | 48.56%(去年底)/48.63%(今年六月底) | 母公司,董事長洪進揚代表群創擔任睿生董事 |
| 蔡肇保 | 4.89% | 個人股東 |
| 群創開發創業投資 | 2.25% | 群創子公司 |
| 摩根士丹利國際投資專戶 | 1.49% | 外資保管專戶 |
| 能率亞洲資本貳 | 1.20% | 法人股東 |
| 楊柱祥 | 1.08% | 前董事長、群創董事 |
| 員工持股信託 | 1.02% | 台北富邦商銀受託 |
註:依去年年報股東名冊;前十大股東中群創光電、洪進揚、楊柱祥、群創開發創投具母子公司或董事代表關係。