昇陽半導體(Phoenix Silicon International,縮寫 PSI;股票代碼 8028)今年十一月以「Precision Wafering Platform」為主軸,鋪陳再生晶圓、晶圓薄化與先進材料解決方案(AMS)三大事業體如何對應AI世代的成長機會。經營層指出,先進製程推進使每片產品晶圓所需的監控/再生晶圓數量同步倍增,帶動再生晶圓事業維持全球市占第一的地位,且目標由去年的 31.6 個百分比,進一步墊高到後年的 37.9個百分比。晶圓薄化事業則受惠於AI伺服器功率元件需求結構轉變,公司預估相關營收占比將由去年約 15%,快速提升到後年 63% 以上。AMS 被定調為第三個成長引擎,公司評估其年複合成長率可超過 6 成,將隨先進封裝放量而逐步放大規模。經營層也用具體數字說明自動化帶來的降本效益,相同產能所需直接人力指數已從五年前的一百降到去年的十五,並規劃明年再降到五,團隊並補充說明,這背後也包含晶片可追溯性管理帶來的加工流程簡化效益。產能佈局方面,公司在新竹與台中兩個生產據點同步擴建,新竹廠去年已擴充至月產能約 3.5 萬片,台中新廠則規劃明(2027)年投產。財務面,第三季營收、毛利率與每股盈餘同步改善,團隊對後續營收與獲利成長維持正向看法;關於每股獲利則在內文中討論。以下依七個重點方向,整理法說會內容與簡報所呈現的成長脈絡。
三大事業體齊步迎向AI成長,先進製程與先進封裝是共同驅動力
經營層在將公司定位為「Precision Wafering Platform」,強調再生晶圓、晶圓薄化與先進材料解決方案(AMS)三大事業體雖然應用市場不同,製程技術上卻具有高度共通性,尤其是在晶圓潔淨度、表面品質與厚度控制三個面向。團隊說明,這三項能力都源自公司多年投入再生晶圓與晶圓薄化所累積的製程基礎,再進一步延伸應用到不同材料,最終切入先進封裝市場。經營層特別點出,公司在再生晶圓與晶圓薄化方面已具備全球領先的競爭優勢,AMS雖是新佈局的事業,但本質上是既有技術能力的延伸,而非從零開始的全新投資。
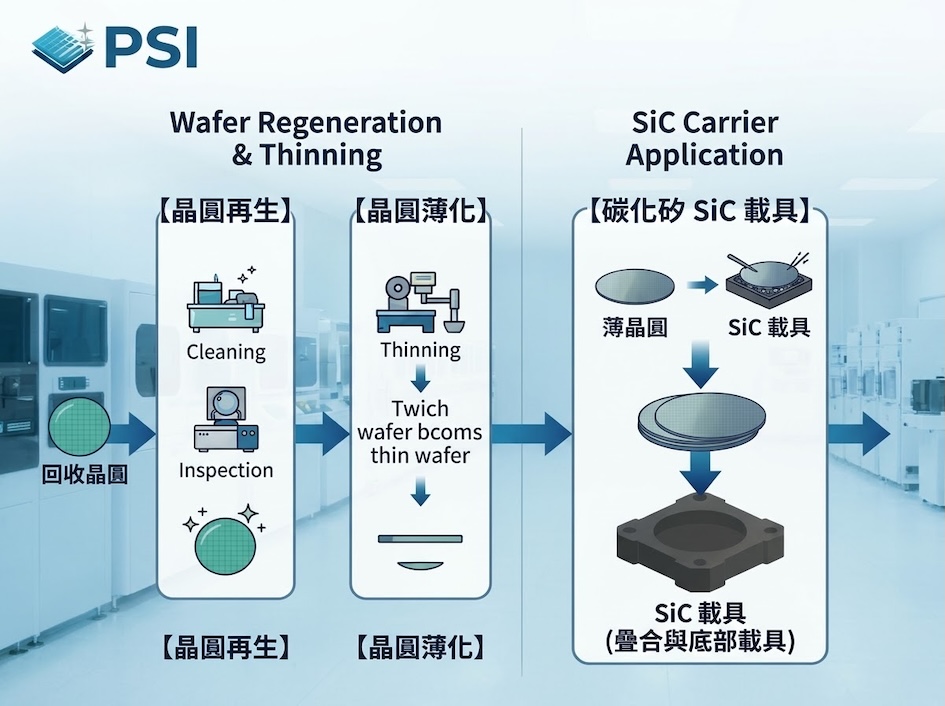
公司同時揭露,公司在製程中持續推動廢棄物再利用與水資源回收,並落實減碳作為,經營層將其形容為根植於公司體內的ESG基因,是生產效率之外的附加價值。團隊在事業體總覽定義三大事業體技術內涵:⑴ 再生晶圓聚焦於供晶圓代工廠機台監控與製程驗證用的監控片,講求潔淨度與尺寸控制;⑵ 晶圓薄化鎖定功率管理元件背面減薄與金屬化加工,並同步研發支援十二吋垂直供電架構的新製程;⑶ AMS則運用碳化矽、二氧化矽與氧化鋁等精密材料,應用於 2.5D 與3D 先進封裝,顯示公司的技術力正從晶圓本身延伸到周邊耗材的佈局邏輯。
昇陽半資本稀釋週期,營運擴線動能延續至 2027 Nov.2026
先進製程推升監控片需求倍數,昇陽半再生晶圓市占持續擴大
針對再生晶圓事業,經營層指出,隨著五奈米以下先進製程產能擴張,相關產能的年複合成長率可達約27.7%,背後驅動力來自不同晶片世代各自的需求翻倍週期:來自 GPU 相關需求約四年翻倍,ASIC 與HBM 相關需求約五年翻倍,共封裝光學與訊號處理晶片相關需求則約七年翻倍,顯示先進製程的成長並非單一產品帶動,而是多條應用曲線同步疊加。
製程節點愈先進,對監控/再生晶圓的品質與用量要求也同步提高。監控晶圓的使用倍數由二十八、二十二奈米世代的 0.8 倍,逐步墊高到七奈米世代的 1.5倍、五奈米世代的 2 倍,再攀升到二奈米世代的 3.15 倍,一點四奈米世代更上看 4 倍左右,意味著愈先進的製程,每片產品晶圓背後所需搭配的再生晶圓數量愈多。公司並說明,品質要求隨先進製程提高,主要反映在晶圓表面微粒尺寸與金屬污染物規格上,公司之所以能維持全球領先地位,正是因為同時滿足客戶在量與質兩端的需求。讓昇陽半再生晶圓全球市占率由去年的31.6%,預估可望在後年提升到37.9%,意味著成長動能並非僅來自整體市場擴大,公司本身的市占率也同步墊高。
AI伺服器功率需求結構轉變,昇陽半晶圓薄化加速切入先進支撐應用
晶圓薄化事業的成長故事,經營層聚焦在AI伺服器功耗持續提升帶動的功率元件需求。團隊預估,AI用 DrMOS 需求在後年將達去年的 2.8 倍,而公司薄化事業中屬於 AI 伺服器與 PC 應用的營收占比,將由去年的約 15%,快速提升至後年預估的 63% 以上,顯示營收結構正快速向先進應用傾斜。
經營層也點出一個中長期的技術轉折:隨著供電架構從水平供電逐步走向垂直供電,透過縮短供電距離降低能量損耗,相關功率元件也將由八吋逐步走向十二吋,公司評估這會是薄化事業下一個成長機會,並表示已持續投入相關研發,為迎接下一世代功率元件應用規格預先布局。在簡報示意圖比較八吋與十二吋功率元件的封裝型態差異,說明十二吋產品因應用於功率密度更高的場景,背面減薄與金屬化的製程要求也相對更嚴謹,呼應公司將薄化技術同步推進到下一個晶圓尺寸世代的規劃。(此段重點可參酌簡報第十二頁至第十四頁圖表)。法人則評估,其薄化事業近兩三年已主動調整客戶結構,聚焦車用與AI應用等高階功率半導體供應商。
昇陽半的AMS定調第三成長引擎,三項新產品對應先進封裝放量
先進材料解決方案(AMS)是本次法說會著重鋪陳的新事業。經營層說明,隨著 2.5D 先進封裝產能在未來幾年快速成長,衍生出結構支撐、散熱與製程暫時性支撐等不同材料需求,公司因此佈局矽填充片、碳化矽載具與透明載具三項產品。
矽填充片主要用於控制封裝結構的翹曲並提升可靠性,其市場規模將由去年約 2 千萬元,快速放大到今年約 8 千萬元、明年約 1.5 億元、後年約 2 億元,三年後上看約 2.5 億元,呈現相對快速的成長軌跡。碳化矽載具因應GPU與ASIC功耗持續攀升、散熱挑戰加劇而生,具備良好導熱特性,但經營層坦言這個市場目前仍處於發展初期,簡報揭露其規模預估將由明年約五百萬元,逐步放大到後年約 1,600萬元、三年後約 3,500 萬元,起步雖晚但成長速度不低。
透明載具用於晶圓加工過程中的暫時性支撐,製程完成後以雷射方式解離,與公司既有的再生晶圓技術有高度關聯性,目前仍聚焦圓形十二吋產品;簡報顯示其規模預估由明年約 6 千萬元,加速放大到後年約 4.6 億元、三年後約 7.6 億元,是三項AMS新產品中後期放量力道最明顯的一項。經營層評估,整體AMS事業年複合成長率可超過 6 成。
AI自動化大幅降低人力與耗損成本,支撐昇陽半毛利率結構性改善
公司花了相當篇幅說明自動化與AI技術如何支撐成本結構。團隊揭露,在相同產能條件下,直接人力需求指數以五年前為基準(基準假設為一百),去年已降至十五,並規劃明年進一步降到五,相當於較五年前減少近九成五的人力需求。
簡報並以實際廠區畫面說明,位於中港科技產業園區的台中廠除了既有的架空天車輸送系統之外,近期再導入智慧倉儲系統,同時搭配AI影像辨識與自動光學檢測設備,分別用於提升存取效率與產品品質穩定性。經營層指出,這些設備布局的共同目的,一是透過自動化物流減少人工操作與出錯率,二是透過AI辨識維持產品品質的一致性,兩者合計也同步降低人事成本。昇陽半導體的經營層並強調,公司目前擁有全球唯一的十二吋全線自動化再生晶圓產線,以及全製程數據化工廠,構成同業難以在短期內複製的規模與成本優勢。經營層將「技術領先、產能佈局規模、AI自動化與全球市占率」並列為公司四大競爭優勢支柱,顯示自動化降本並非孤立的效率工程,而是與規模優勢及市占目標彼此強化、環環相扣的整體策略,而非單一部門的成本控制手段。
昇陽半 3Q26 季財務表現同步改善,團隊對後續營收與獲利維持正向看法
財務表現方面,第三季營收達 15.32 點億元,季增 7.4%,累計前三季營收達 42.62 億元,年約 3 成;毛利率維持在 37.2 %,營業利益率約 25.5%,單季每股盈餘 1.71 元。獲利能力方面,第三季 EBITDA 約 6.98 億元,EBITDA 利潤率約 45.6%,資本運用效率方面,年化股東權益報酬率與資產報酬率分別維持在約 21% 與約 9.5%,較去(2025)年同期均有明顯提升。
展望方面,經營層表示,公司將持續透過技術創新與研發投入,鞏固再生晶圓與晶圓薄化兩大事業的全球領先地位,同時加速推進 AMS 作為新的成長動能;在資本支出效益逐步提升後,團隊期待資產報酬率能有進一步改善空間。整體而言,公司在營收與獲利成長方面保持正向看法,但針對毛利率後續走勢,經營層表示不便直接給出明確指引,僅表示會朝單位成本持續優化、透過自動化複製規模的方向努力。
新竹與台中兩廠區同步擴建,昇揚半規格優勢按時間表逐步兌現
產能佈局方面,公司目前在台灣僅有新竹與台中兩個生產據點:新竹廠去年已將月產能擴充至約 3.5 萬片;台中新廠目前仍在建置中,規劃明(2027)年投產,屆時將承接更多客戶需求。同時揭露一條清晰的技術規格時間表:昇陽半的再生晶圓表面微粒規格已於六年前達成 19 奈米以下水準,去年進一步達成 15 奈米以下,公司目標在後年達成 13 奈米以下,顯示規格精進是按部就班、有明確時間表推進,而非僅停留在口號式的持續領先。
昇陽半導體表示,台中新廠未來擴充仍會延續現有廠區的自動化佈局模式,意味著新增產能可望延續既有的人力精簡與品質穩定優勢,而不須重新驗證自動化效益。簡報並附上台中新廠目前的實際建廠進度畫面,顯示廠房仍處於建置階段,佐證明年投產的時間表是對應實際工程進度的具體規劃,而非單純的口頭展望。
本篇文章在周日(十一月22日)下午完成,會融入上周五(十一月20日)美股費城半導體指數跌幅達 10% 以上資本市場波動背景,並預料台股本週一(十一月23日)早盤就會有賣壓需要宣洩時,也會對本篇主角昇陽半導體評價同步帶來影響。此段說明在凸顯讓會員們知道內文解析,除了必要討論其基本面與財務資料等重要資料(大量表格分析)外,亦納入整體市況來評價,相信更能符合您要求;相關美股影響與台股走勢等資訊,請參考內文一開頭〔總結〕與第十章〔Valuation〕,也同步反映互動圖表裡。
一. 昇陽半導體定位、沿革與集團角色
結論先行:昇陽半是「無控制股東、無轉投資、單一營運項目」的純製程服務公司。它的競爭力來自與台積電生態系的深度綁定,以及供應鏈型股東(均豪、聖暉)支援的快速擴廠能力,而不是集團資源。這也使它的營運槓桿與景氣敏感度,都高於中砂、辛耘這類多元事業體。
1.1 公司定位:精密晶圓加工平台
- 基本資料:昇陽國際半導體(簡稱昇陽半導體、PSI),TWSE 上市(代碼 8028,八年前七月掛牌),總部位於新竹科學園區。生產據點包括新竹一廠(總部)、新竹二廠、台中港科技產業園區的中港廠(FAB3A),以及興建中的中港新廠(FAB3B)。
- 平台敘事:法說會以「Precision Wafering Platform」定位公司,三項業務共用「潔淨度、表面品質、厚度控制」三項製程能力:再生晶圓供晶圓廠作監控片與擋片,晶圓薄化供功率 MOSFET 與 MEOL 製程,AMS 供 2.5D/3D 封裝的製程耗材。
- 循環經濟屬性:客戶用過的監控片送回昇陽,經分類、去膜、研磨、清洗後重回客戶製程。去年廢棄物再利用率 96%、再生水回收率 44%、累計節電逾 880K kWh;法說會強調「ESG 的 DNA 就在昇陽體內」。
1.2 股權結構與治理
- 股權高度分散:無單一股東持股逾 10%。最大股東為均豪精密(5.02%),其次為聖暉工程(3.60%);董事長梁明成持股 0.33%、總經理蔡幸川持股 0.29%。
- 研究判讀:均豪(自動化設備)與聖暉(無塵室工程)屬「供應鏈型股東」,有利昇陽快速複製台中的自動化廠房(媒體曾報導均豪承接昇陽擴產的設備訂單)。但經營層持股偏低,與股東的長期利益對齊,主要靠員工庫藏股轉讓與股利政策維繫。
- 資本動作的時間落差:今年第二、三季買回庫藏股 100 萬股,帳面金額 278.64 百萬元(每股均價約 278.6 元),目的為「轉讓股份予員工」;十一月十日董事會又決議現增與可轉債。在股價已跌至 137.5 元的情況下,形成「高價買回、低價募資」的落差(詳見第七章)。
1.3 集團角色與生態系位置
- 無集團、無轉投資:年報載明無轉投資事業,財報為個體報表,關係人交易為「無」。
- 生態系位置:去年內銷占 86.95%,第一大客戶占 72.06%(研判為台灣晶圓代工龍頭)。法說會指出產能規劃主要對應兩大客戶:一家做 HBM(記憶體),一家做 GPU/HPC(晶圓代工)。
- 與同業的結構差異:中砂有研磨工具、鑽石碟、再生晶圓三個事業部,辛耘有代理、設備、再生晶圓三條產品線;昇陽是唯一「純再生加薄化」的公司,沒有代理或設備業務作為景氣緩衝。好處是策略聚焦、規模最大;代價是對……。