六俊電機(RACING ELECTRIC INSTRUMENT;股票代號 7958)財務表現上,2025 年營收 5.09 億元、EPS 2.56元,2026年上半年營收 2.14 億元、營業毛利率約 49.8%,財務細節留待下面與照資本支出一併解讀、以達成閱讀之最好效率。六俊總經理張培倫依指出,1995 年參與國家級單位的關鍵零組件系統開發,在 1998 年投入致動器與直流無刷馬達研發。2001年取得國家級單位的衛星工廠認證;2002年取得美國 MPC 的品質合格證與技術授權,經營層表示,從此取得相關航太馬達的生產資格,後續該美國客戶後來已被併購。六俊在 2003 年取得國內國防工業廠商資格;2008年取得 AS9100 馬達「設計及製造認證」;2015年取得 Nadcap 認證(銀焊特殊製程認證)。2023 年成立專注於無人機馬達生產的部門,2025 年投資 3 億元購置廠辦,擴建無人載具自動化產線。
六俊電機沿革,從國防航太認證一路走到無人載具
董事長賴介村表示,雖然現在以軍工與航太為主,但創立最初約六年,做的是電動機車與電動自行車的直流馬達與控制器,當時機車與自行車市場反應不理想,才轉向軍工航太。六俊主要市場為台灣及其他占 73%、 歐美則占 27%,資本額 6.25 億元,截至今年年8月底員工166人。
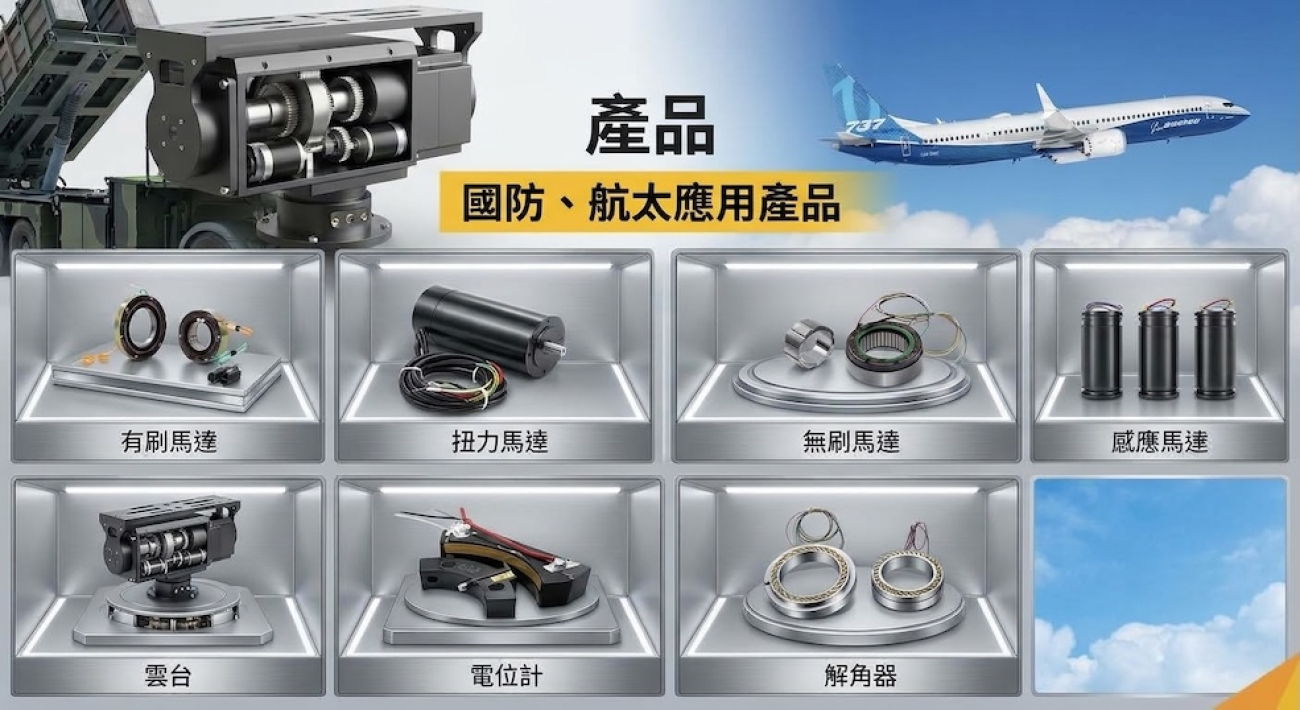
六俊國防貢獻 5 成、航太與無人機各2-3 成邁進 Oct.2026(增)
六俊從研發製造帶來的競爭優勢
競爭優勢上,航太標準可耐零下55°C至125°C的極端環境,高規工業與商用無人機的運作環境為零下40°C至85°C,玩具與家電等一般馬達則是0°C至40°C,經營層認為把極端環境的技術儲備商用化,使公司在同業間建立技術門檻並提高議價力。核心突破則是由航太工藝延伸至工業級規模量產,靠三項做法,像是高入門門檻的航太技術儲備、模組化治具設計(快速更換治具,因應無人載具客製化與小量多樣的導入需求)、以及極速生產週期。
2026年資本支出與投資方向,以及上半年數字
市場策略則粗分為三條,首先是持續優化馬達、致動器與伺服控制模組,深耕國防航太高毛利利基市場;其次,把航太級技術下放至高階工業機器人與自動化設備,擴大工業自動化與無人載具商用應用,並開拓半導體與精密製造市場;最後,是建立具韌性的在地供應鏈,與 Eaton、Parker Hannifin 等國際大廠深化模組化合作。
六俊指出,國防航太基礎上整合並布局無人載具與機器關節市場,以此驅動下一階段成長動能,所以 2026 年是公司關鍵投資計畫的一年,投入金額為 3 億元(實際上為 2025 年 11 月辦理的 3 億元現金增資,目的是用於擴建廠房與相關生產設備),用於擴建無人載具與機器關節的自動化產能,並擴充測試與量產能力、縮短交期。
公司 2026 年上半年營收 2.14 億元(去年同期 2.61 億元),營業毛利 1.07 億元(去年同期1.71億元),營業利益0.28億元(去年同期 0.90 億元),稅前淨利0.85億元(去年同期 0.72 億元),EPS 1.32元(去年同期 1.07 元),截至今年六月底資本額 6.27 億。
對比兩年同期數字,營收年減約 17.9%,毛利率由約 65.4% 降至約 49.8%,營業利益率由約 34.3% 降至約 13.0%。
全年財報表現,公司在 2023 至 2025 年營收分別為 5.13 億、6.26 億與 5.09 億元;年度的營業利益依序 2.26 億、2.58億與 1.48 億元。年度每每股獲利(EPS) 5.82元、5.63 元與 2.56 元。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。