積電先進封裝 Molding(模塑)製程裡採用的離型膜供應商,正在進入 OSAT 封測廠的研磨膠帶等新應用,,法說會營層在我們的全文章、聚焦文章整理出的四條主線,此篇先來提提財務方面的第三條線:⑶ 第三條在今年前三季營收 3.328 億元,已高於 2025 年全年,第三季單季季增 81%,經營層也預期,今年第四季業績會不錯,並期待 2027 年第四季的二廠可望滿產能。後續是是新產品進度以及新廠(二廠)的產能進展;因應後續(指 2027 年之後)新產品到位,法人預估,公司追求將是淨利總額與每股獲利成績提升,不在毛利率的相對表現。
碩正二廠產能 27 年到位、帶動營運;強化夥伴合作 Nov.2026(增)
前三季營收已超過去年全年;營運成長從 CoWoS 導入而來
公司營收由2025 年全年 2.523億元),增加到今年前三季的 3.327億元;今年各季單季為第一季 8,610 萬元、第二季 8,787 萬元、第三季 1.588 億元,第三季季增 81%、年增約 180%。成長追溯到 2024 年下半年導入 CoWoS,業績從那時起明顯上來。今年前三季約 3.3 億元,要超過去(2025)年的兩倍「應該很快」,因為今年第四季營收更多;前兩季與去年第四季差不多,原因是客戶的下一個廠、台南廠都還沒開出來;第三季季增八成多,第四季會比第三季好。公司公告的十月營收為 6,716 萬元,為單月新高。
獲利方面,2025 年營業利益 1.292 億元、稅後淨利 1.18 億元、每股盈餘 6.09 元;今年上半年營業利益 9,148 萬元、稅後淨利 7,312 萬元、每股盈餘 3.32 元,上半年毛利率約 70%。第三季營業利益為 8,397 萬元,營業利益率 52.87%。談到毛利率,董事長說明新產品與代工會讓整體毛利率看起來被拉低,但淨利是增加的,「公司重點在淨利絕對值成長,不在毛利率」。
一廠產能供給滿載,10月進入生產的二廠先抓兩季看產能進度
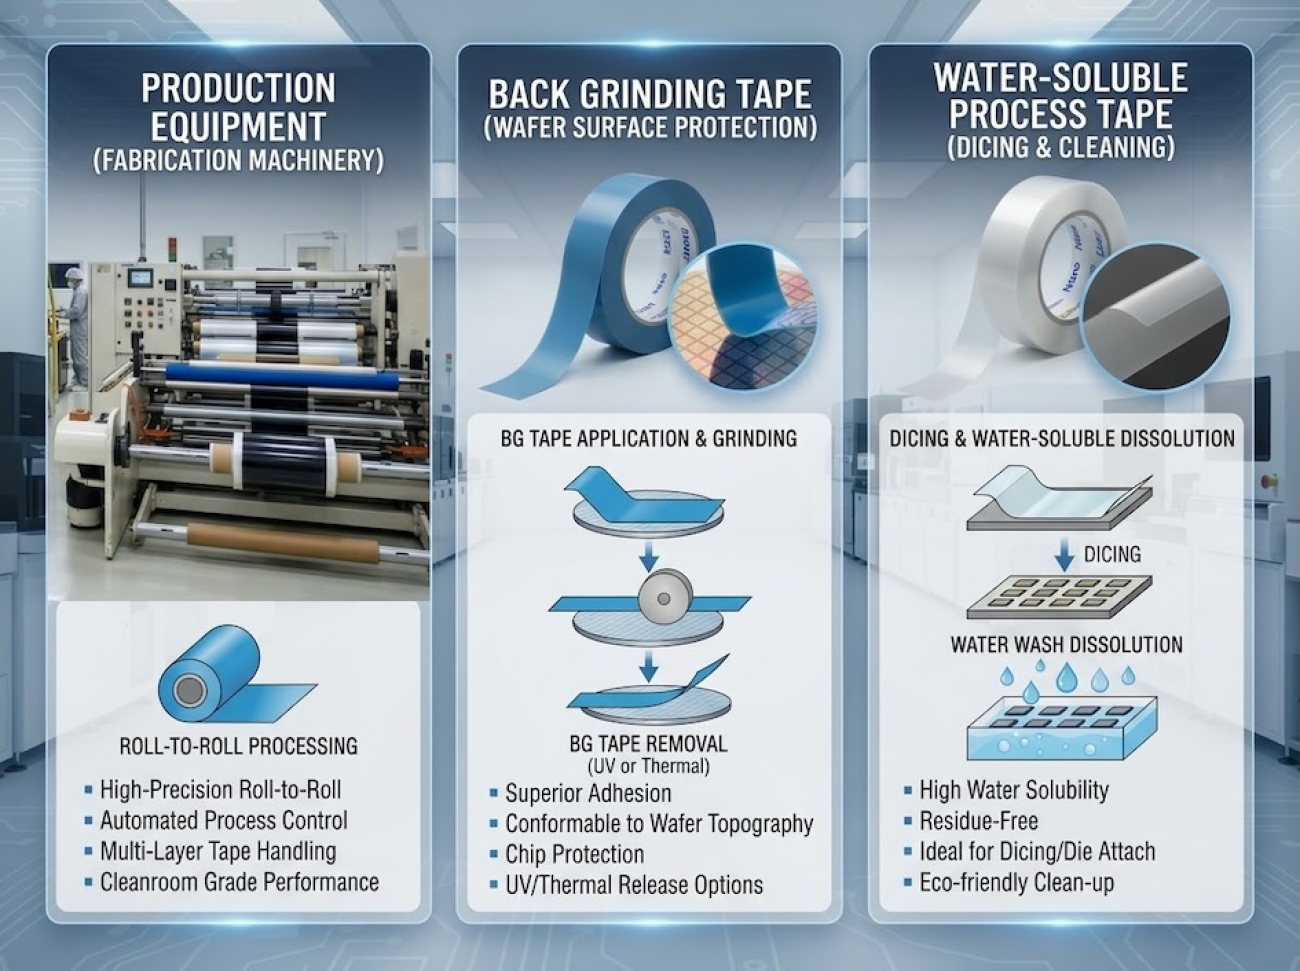
公司現有產能已趨近飽和,二廠完工後除了擴充產能,也同步增加研發能量;二廠將離型膜與研磨膠帶採分線生產,縮短換線時間、提升交付速度,並加速 3D 封裝與面板級封裝等先進應用的開拓。二廠自今年的十月加入生產,現在由二廠幫忙分擔一廠的訂單。對於二廠產能提升速度,公司相對謹慎,二廠進入今年第四季才逐漸稼動,主因需現場調校才能確保品質穩定,時程上要「先抓兩季」,速度與寬度都要慢慢提升,所以現階段(今年第四季中旬)還不能用二廠算產能,寧可安全運作。至於規畫之中的三廠地點尚未選定;如果業界有空廠房、評估可能直接購置現成廠房。未來若三廠照二廠設備複製,生產會很順,大客戶仍需重新認證,但速度會比二廠快很多。
經營層對 2027 年上半年看法,先給節奏、暫不數字化
公司已進入轉上櫃階段,先不預測未來的營收數字,但經營層有給幾條「節奏」線索。二廠是在 2026 年十月才加入生產、先抓兩季之後再提速,期待的 2027 年第四季二廠接近滿產。客戶未來規畫的 CoPoS 製程是面板(方形)製程,碩正離型膜在壓模設備端被當成標準,至於何時量產要看客戶計畫,另有次世代離型膜的規畫,正要等客戶測試之後才會知道明確時點。研磨膠帶方面,公司表示厚膠帶的設備與製程條件還在抓參數,需要約半年,真正量產後還要約三個月調整到位,擴產會先把事情做好再進行。水解膠帶最快是 2027 年的事、其黏著力是否達標尚待驗證。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。