王品(代碼 2727)集團分為台灣、大陸、美國三個事業群,其中台灣事業群包含「王品、王莆、群品、萬鮮、捷創」五家公司。王品公司首店開幕於 1993 年 11 月,資本額 8.29 億元,旗下 17 個品牌、245 家店,出集團大多數品牌都在這家公司之下。「王莆」設立於 2015 年 12 月,資本額 1 億元,旗下1 個品牌〈莆田〉、3 家店。「群品」設立於 2009 年 8 月,資本額 3 億元,2 個品牌、122 家店,即〈石二鍋〉 99 家與 〈12MINI〉的 23 家。「萬鮮」設立於 2018 年 10 月,資本額 5 億元,品牌數 1、無店數,萬鮮的定位為冷凍零售商品與飲料公司。「捷創」設立於 2020 年 5 月,資本額 3.11 億元,可視為旗下品牌數,但沒有接觸消費者的門店,其業務範疇是營運採購與設備採購、肉品加工。王品集團在台灣合計 20 個餐飲品牌、370 家門市。
以地理市場區分,大陸事業群於 2003 年 7 月設立,資本額新台幣 10.14 億元(RMB 2.1976 億),5 個品牌、104 家店。美國事業群正「籌備中」,資本額新台幣 1.15 億元(USD 350 萬元),品牌數與店數皆未揭露。
王品現在主要為台灣、中國大陸兩架構(美國籌畫完成後、將為第三架構);台灣包含五大事業群
對 2026 年第四季,公司說法集中在展店節奏。王品指出,九月起王品暫別暑假旺季,第四季可以加快展店腳步,目前有十家以上的新門店在排隊,希望趕今年底前完成。團隊正關注政府普發現金一萬元何時落實,視為一份消費紅利。公司去年底設下經營目標,經營層希望有十個品牌月營收破億,迄 2026 年九月下旬至少已有八個品牌達標、希望能繼續增加。多品牌策略、往上游整合供應鏈以提升議價能力、往下游將更多品牌推進零售通路,是經營層對後續發展的主軸。2027 年的具體店數、營收或獲利目標在公開簡報與問答裡皆未給予明確方向。
小店缺工/財富效應激勵王品;多品牌跨區需時間成本 Oct.2026
大陸方面,經營層的說明是店數自最低點 88 家逐步穩健回升,8 月底已突破 100 家、達到 104 家,並積極發展〈雲彩坡〉。2027 年的大陸規劃則不明確。美國的投資架構顯示,王品餐飲持有 Wowprime USA Holding Corp. 100%(分公司),其下再持有 Wowprime Restaurant Concept LLC 100%(子公司)。至於外界關心的美國的品牌、地點、開店時程與投入金額,皆未在此次法說會裡提及。
王品如何看台灣餐飲市場,自身於產業上、中、下游定位
公司回顧台灣餐飲市場,從 2012 年王品進入資本市場的上市時約 5,000 億元,到 2025 年突破 1 兆元,呈現一路上升的路徑。經營層預估,過去半年多台北股市表現良好的財富效應、讓餐飲市場也吃到一波消費紅利。
結構上證據是家庭支出占比裡,餐廳及旅館支出占家庭消費支出比重,由 2012 年約 10.6% 升到 2025 年約 14.2%,可歸因於家庭結構小型化、女性勞動參與提升(上班女性不自煮而多外食),以及外送、線上點餐與數位支付普及。就月份來看,公司認為 2026 年 7 月餐飲業營業額較上月成長 1.5%、較去年同月成長 2.4%。
經營層點出餐飲業目前最競爭的三項議題。第一是人力與人才,台灣就業人力不足正在限縮展店腳步,也是不少餐廳老店與小店收起來關鍵原因,所以,人才招聘與餐食品質是發展第一順位。第二是科技,經營層以瘋美食會員作為利器:2026 年 8 月會員數達 606 萬人(統計期間 2020/2/1 至 2026/8/31),估計台灣 25 至 54 歲消費人口約 1,000 萬人、王品掌握了其中超過六成資料,公司稱此數字為業界第一。
第三是供應鏈能力,涵蓋向上游的原物料與向下游的通路。王品坦言原物料、租金、人事成本今年都有上漲,漲價與否是媒體最常追問的議題:「不漲擋不住成本壓力,漲太兇可能嚇跑消費者,」團隊會以調整菜色、推出新品來強化品牌價格力,並相信可以靠管理能力讓價格再平緩一陣時間。
餐飲的產業鏈分為上游(牛、豬、羊、雞、鴨、海鮮、蔬果、雜貨與餐具耗材等原物料供應商)、中游(餐飲連鎖、特色餐廳、速食與小吃等餐飲服務業)、下游(公司行號與個人等消費大眾)。王品屬於中游,因為絕大多數業務是餐廳。公司已往上游延伸到萬鮮,並開始往下游把零售產品放上通路。萬鮮的通路布局包括 Costco 的青花驕商品、與全家便利商店的聯名商品(櫻花蝦炒飯與奶油製品、石二鍋等)。
台灣貢獻獲利超過 9 成,台灣發展現況,各品牌門店數與發展
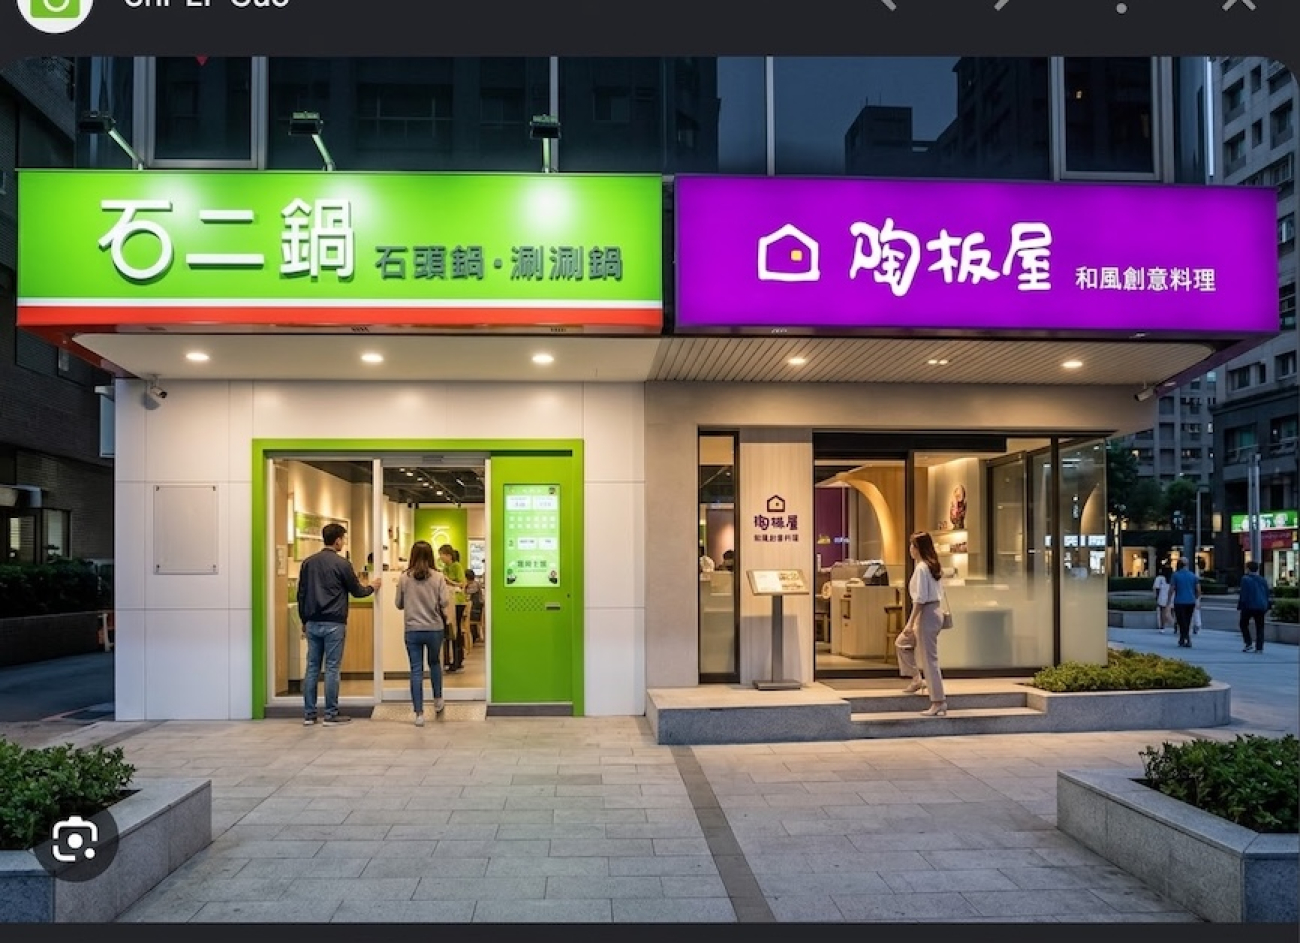
截至 2026 年八月底門,王品在台灣共 20 個品牌、370 家門市,品牌橫跨 1993 年成立的王品到 2023 年成立的就饗與金咕。六大品類呈現布局,⑴ 精緻餐飲 92 家:王品 11、藝奇 9、西堤 38、陶板屋 34。⑵ 泛中餐 15 家:莆田 3、享鴨 10、丰禾 2。⑶ 鐵板燒 26 家:夏慕尼 15、阪前 6、就饗 5。⑷ 燒肉餐飲 26 家:原燒 13、肉次方 12、金咕 1。⑸ 鍋類 67 家:聚 34、青花驕 15、和牛涮 17、尬鍋 1。⑸ 快食尚 144 家:品田牧場 22、石二鍋 99、12MINI 的 23 家。品牌光譜從阪前的高價鐵板燒,一路到最平價的 12MINI。
店數規模,台灣店數從 2010 年的 128 家,成長到 2014 年 303 家,2016 年降至 255 家,2020 年為 283 家,2025 年為 360 家,2026 年 8 月為 370 家。公司說明,2020 年之後公司曾收攏店數,疫情後較當時增加「接近一百家」、約從 283 家增至 370 家。經營層特別強調〈石二鍋〉:9 月中旬在台中大里達成全省 100 家,截至今年 8/31 為 99 家,公司稱這可能是台灣「平價火鍋 、且為直營門市」最多的一家,團隊多年來也一直希望在剛需的平民市場有所突破。
今年 8 月台灣營收首度突破 20 億元,其中 26 家店單店月營收突破千萬元,並認為這些店數與品牌已足以構成成長動能。另有至少 8 個品牌月營收已破億。惟可惜的是,公司未揭露各品牌個別營收與獲利。
王品在大陸發展在 2024 年後推廣新品牌〈雲彩坡〉;整體大陸營收與獲利貢獻
目前在大陸 5 個品牌、共 104 家門市:王品(2003 年成立,主打臺塑牛排、一頭牛僅供六客)47 家,西堤(2005 年)43 家,AMIGO(2021 年,全時段休閒西餐)5 家,THE WANG(2022 年,高端牛排餐廳)1 家,雲彩坡(2024 年,主打油燜雞的雲南風味餐廳)8 家。
店數圖顯示大陸店數在 2018 年達到 154 家高峰,其後逐年收縮至低谷的 88 家;再回升至 2026 年 8 月的 104 家。公司說明,前兩年向投資人報告時店數都在收縮,原因是大陸餐飲市場內卷嚴重,目前已逐步穩健擴張至 104 家,且每日監測大陸門店的營運狀況穩健。對新品牌〈雲彩坡〉,經營層指出近一年大陸對新疆、西藏與雲貴一帶的旅遊與餐飲關注升溫,雲彩坡主打雲南菜、目前 8 家,仍在持續轉變中。
營收貢獻度,大陸 2026 年第一季營收 12.25 億元新台幣、第二季 12.23 億元 ,2025 年的同期分別為 10.15 億元 與 9.83 億元。2026 年上半年大陸營收 24.48 億元,年增約 22.5%,占上半年集團營收 129.18 億元約 19%。月營收統計,2026 年 8 月大陸營收 5.14 億元,為近一年最高。
獲利方面,公司僅提供大陸中高價事業群(公司說明,中高價事業群說是包含王品與西堤)的季度營業淨利率(簡報第 22 頁):2025 年第一季至第四季為 4.1%、2.4%、7.1%、2.0%,2026 年第一季為 3.9%、第二季為 1.8%,低點為 2024 年第一季的 -4.2%,高點為 2024 年第三季的 7.4%。至於大陸事業群獲利金額、大陸事業群占集團獲利比重,其他個別品牌〈雲彩坡、AMIGO、THE WANG〉的獲利狀況則未提及。
未來展望:王品對台灣、大陸經營看法,美國處籌備階段、沒明確時間表
台灣方面,透過「價格與品類」兩軸的軸向,呈現多品牌策略。包含垂直整合重點在技術、採購、市場熟悉;橫向整合重點是同價位客層、消費習慣相似、採「一魚多吃」方式拓展版圖。
像是鍋類品牌(青花驕、聚、石二鍋、12MINI)沿價格軸排列,並列有丰禾、享鴨、莆田。公司指出,後續會持續多品牌原則,往上游整合供應鏈以增強議價能力,往下游讓更多品牌進入通路,並持續展店。短期落點是今年第四季加快展店、十家以上新店店正在排隊之中,並透過人力招聘持續擴張以支撐展店。
美國分公司的資本額 USD 350 萬,經營層僅以「籌備中」表述,沒有說明美國的品牌、城市、開店時程與預期財務貢獻。
大陸方面,經營層對市場的評估是「內卷嚴重」,同時近期營運穩健,並以逐步穩健擴張的方式把店數從 88 家拉回 104 家。公司未解說明(2027)年的大陸展店數量、各品牌的擴張優先順序,也沒有對大陸總體經濟的判斷,僅說明〈雲彩坡〉是經營層點名為積極發展的品牌。
2026 年上半年財報亮點,毛利率、獲利率與各市場貢獻
集團營業額 2026 年第一季為 6,519 百萬元、第二季為 63.99 億元,去年同期為 59.54 億元與 54.80 億元;上半年合計 129.18 億元,較去年同期 114.34 億元增加約 13.0%,第一季約年增 9.5%、第二季約年增 16.8%。拆分來看,台灣第一季 52.94 億元、第二季 51.76 億元,去年同期為 49.39 億元與 44.97 億元,台灣上半年 104.70 億元、年增約 11.0%,占集團營收約 81%。
大陸上半年 24.48 億元、年增約 22.5%,占集團約 19%。
獲利面,2026 年上半年 EPS 為 9.86 元。歷年 EPS 為 2023 年 16.79 元、2024 年 15.66 元、2025 年 16.02 元。王品發言人強調,公司已連續三年 EPS 在 15 元以上,今年上半年已達 9.86 元,並說團隊期待今年有機會有更佳表現。
一. 王品定位、沿革與集團角色
BLUF:王品的集團結構可以濃縮成一句話:台灣事業群是現金牛與獲利核心,大陸事業群是資產重、利潤薄、正在準備資本化的成長選擇權,美國事業群是停泊的現金。…判斷的關鍵不在……。
1.1 集團架構與各事業角色
| 事業群 | 主體 | 品牌/店數(今年八月底) | 上半年營收 | 上半年部門利益或認列損益 | 集團角色 |
|---|---|---|---|---|---|
| 台灣(合計) | 王品、群品、王莆、萬鮮、捷創 | 20 個餐飲品牌+1 個零售品牌/370 店 | 10,469.5(81.05%) | 部門利益 968.6(利潤率 9.25%) | 獲利與現金核心 |
| 台灣:王品 | 王品餐飲(母公司) | 17 品牌/245 店 | N/A | N/A | 主力品牌群 |
| 台灣:群品 | 群品餐飲(100%) | 石二鍋、12MINI/122 店 | N/A | 母公司認列 108.7 | 平價剛需、外送與快速展店 |
| 台灣:王莆 | 王莆餐飲(100%) | 莆田/3 店 | N/A | 母公司認列 0.7 | 泛中餐補位 |
| 台灣:萬鮮 | 萬鮮(100%) | 零售品牌 1 個,80 個以上 SKU | 商品銷售收入 629.8 | 母公司認列 17.9 | 品牌延伸至零售通路 |
| 台灣:捷創 | 捷創投資(100%) | 集中採購與生鮮買賣 | 王品向其進貨 1,043.9 | 母公司認列 6.2 | 規模議價平台 |
| 大陸 | 台品 → 合品(開曼,80.44%) | 王品 47、西堤 43、AMIGO 5、THE WANG 1、云彩坡 8/104 店 | 2,448.1(18.95%) | 部門利益 70.1(利潤率 2.86%);母公司認列 36.5 | 成長選擇權、上市標的 |
| 美國 | Wowprime USA Holding(100%) | 籌備中 | 0 | 部門損失 0.1;母公司認列 1.2(主要為利息) | 停泊資金 |
Note:台灣各子公司營收未單獨揭露(N/A);部門數字為合併統計,子公司數字為母公司認列之投資損益。資料來源:今年第二季核閱財報附註與附表、今年九月二十二日公司公開簡報。
1.2 公司說法與研究查核
【公司說法】 發言人將王品定位為以餐廳為主的「中游」業者,並「漸漸往上游(萬鮮、供應鏈)與下游(零售通路)」延伸;集團以二十個品牌、370 家店涵蓋從高價鐵板燒到平價 12MINI 的完整價格帶,石二鍋於九月中在台中大里達成全台第一百家,是「在剛需市場上最大的一個發展」。
………
1.3 治理與股權結構
王品沒有單一控股股東,……