漢測(HERMES TESTING SOLUTIONS INC/ HTSI 代號 7856)公布第三季財報之後的重點在今(2026)年營收為何成長、明(2027)年公司將營運重點擺在什麼方向,以及該產業的布局通常以「半年度」為單位來衡量、所以後(2028)年以後靠什麼產品線來接棒。⑴ 第一,今年營收結構已經換軌:半導體設備與客製化解決方案占前三季營收 50.47%,不同於去年同期為 31.25%,其中熱管理約占整體營收三成。⑵ 第二,熱管理是這次轉換的核心,第一代去年底導入,第二代已在一家 CPU 公司驗證,第三代原訂後年推出,因客戶要求而提前到今年十二月底完成第一套。⑶ 第三,帳列獲利被上櫃前員工認股費用一次性拉低:第三季 EPS 為 -10.23 元,前三季不含該費用的 EPS 為 43.43 元(即還原員工認股費用之前),為了股東權益公司也說明配息將以不含該費用的實際獲利為基礎。⑷ 第四,明年是在既有產品架構下出貨多一倍,坦言後年或大後(2029)年若沒有新產品加入,成長動力會改變,所以高階探針卡、矽光子與 CPO、先進封裝回焊設備三條布局是下半場的重點。可注意的時間線還有,矽光子檢測的 Insertion 1 明年第一季出貨、回焊設備明年一月送 CoWoS 客戶端驗證、Membrane 探針卡明年第一季進入 TIA(Technical Introduction / Assessment;認證階段)、與德國 ficonTEC 合作的設備明年下半年可望開始貢獻營收。
漢測營收結構由人力服務轉向設備與客製化
首先是公司人力的變化,2025 年底員工 431 人,今年十月 655 人,預估年底 700 人以上,明年 950 至 1,000 人,目的是「增加人力是為了做更多的業績」。營收方面,累計今年前十月累計 41.91 億元,年增 118.13%,較 2025 年「全年」也高出 73%,其中,今年十月單月營收 5.06 億元,年增 61.88%。就季報角度,今年第一至第三季營收分別為 9.85 億、12.00 億、15.00 億元,逐季墊高。
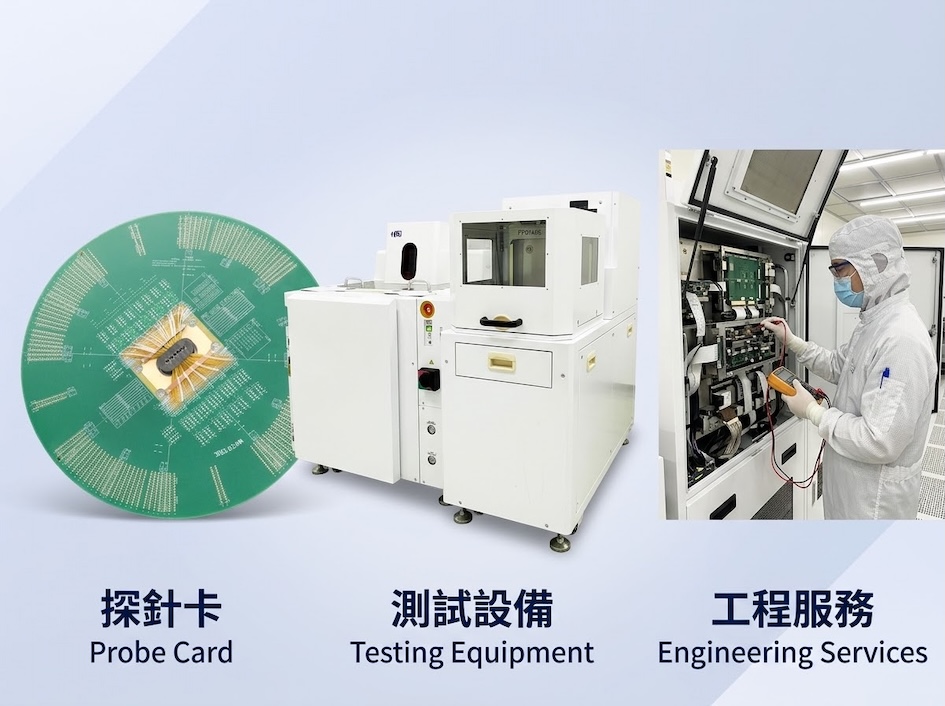
結構變化也值得關注,漢測「設備與客製化解決方案」占比由去年前三季的 31.25% 升到今年前三季的 50.47%,「測試設備工程服務」由 48.30% 降到 25.50%,「探針卡與清潔材料」由 20.45% 升到 24.03%。經營層指出,公司把客戶的客製化需求逐步標準化,現在針測機(Prober)一出貨,就會裝上多項漢測的客製化套件;公司逾 20 項客製化產品(圖示建議參酌簡報第 9 頁),包括熱管理整合系統、清潔片、P/C Arm Adapter、FIMS 與阻抗標準校正片。工程服務占比的下降,但公司強調它自 2016 年起至今仍是非常大的收入來源,海外據點以新加坡與美國 Boise (美國愛達荷州博伊西 Boise 設有工程服務據點,以就近支援當地美系記憶體大廠測試設備裝機與維護業務)投入最多;在美國工作需要簽證或綠卡,人力派駐是限制,所以想在美國當地找人力。公司規畫明(2027)年海外約占工程服務的業績約三成。
漢測熱管理三代升級與「一台設備配一套」
「熱管理技術升級與產品布局」是以晶片功耗密度說明產品世代。第一代對應每平方公分 80 至 100 瓦的 AI/HPC 處理器,第二代 100 至 150 瓦,第三代 150 瓦以上,測試平台由 Precio 與 Precio XL 升級到 Precio XL Above。技術演進方面,早期協助客戶處理晶圓溫度,後來提出晶圓量測方案(TTV Wafer),去年底推出第一代探針卡熱管理。第一代是約 25 度的乾燥空氣直接吹向探針卡;第二代讓乾燥空氣先經冷凍機降溫再吹入;第三代除了冷氣,另加入液冷,經夾卡裝置導入,並在探針卡上增加導流散熱板。
進度上,第二代已交 CPU 公司驗證;第三代原本規劃後(2029)年,但是客戶要求提早驗證,公司將在今年十二月底完成第一套。第三代產品售價一定高於第一代。
員工認股費用如何影響帳列獲利與配息
漢測第三季營收 15.00 億元,EPS 為 -10.23 元;前三季帳列 EPS 10.85 元,不含員工認股費用則為 43.43 元。所公告的第三季財報單季每股獲利是負數的原因,公司交代是實際給與員工 571,265 股,認列費用 11.181 億元;七月暫估 8.851 億元,估計影響全年 EPS 約 24.5 元,最終影響約 32.5 元。公司說,員工認股費用是一次性、非現金支出,不影響公司現金流量與營運體質。
財務長說明拆分,11.181 億元中約 31% 列入製造成本,管理費用認列 600 餘百萬元。不含員工認股費用時毛利率約 6 成,認列後毛利率降到約 48%;營業利益率由 42% 降到 12%。所有影響數都已在第三季認列。
股利方面,總經理表示不會因帳列 EPS 受影響而調整,而是以實際獲利表現的 EPS 為基礎,並舉例 EPS 60 元、配息率五成或六成。董事會未來規劃股利政策時,將綜合考量特殊性與實際營運績效。
漢測對 2026 年第四季看法;為避免成長斷層,2027 年加緊局高階探針卡、矽光子、先進封裝設備
經營層表示,部分生意因驗收問題會遞延到明(2027)年第一季,即便如此,第四季營收仍會比第三季好;2027 年第一季預期再高於 2026 年第四季。主因是從客戶端收到的資訊,擴產計畫目前沒有改變。
對 2027 年,是客製化產品、工程服務與探針卡都已推進,目前沒有大問題,會保持相當大的成長,這是在既有產品架構下出貨多一倍。漢測現今要趕快布局以下三個方向原因。漢測對未來兩年的營運策略,是以「以自主技術掌握核心能力、以在地化製造強化供應鏈競爭力」,三個方向為高階探針卡、矽光子 / CPO、先進封裝設備。
漢測在高階探針卡與矽光子/CPO 的時程
公司的高階探針卡走雙軌。Membrane 估計市場約 2.35 億美元、年成長約 10%,公司認為是很好的利基市場;兩個客戶正在驗證,驗證後再修改,目標是明年第一季在基頻與 RF 之外進入 TIA 應用。MEMS 探針卡 2026 年全球市場約 27.8 億美元(引用了 Yole 研究資料),漢測與日本 MJC 合作並結合自製零組件,明年送客戶做應用驗證,只要透過合作將產品做起來,客戶也會對公司認同。
矽光子方面是「從晶圓測試到光電整合」分為三塊。Insertion 1 為 TestMate 系統整合,整合既有針測機平台與相機,自動化 FA 與 Grating Coupler 對位;明年第一季出貨東北亞客戶,若來得及,第二季出貨東南亞。光測試機整合雷射光源、光功率量測與偏振控制,與新創夥伴合作並取得全球代理,明年第一季開始貢獻。Insertion 2、3 與德國 ficonTEC 合作,漢測負責在台最終組裝、系統整合、出廠驗收、安裝與技術服務,與德國 ficonTEC 合作訊息並以官方新聞稿向外發布,營收預計明(2027)年下半年可見,出貨量由 ficonTEC 掌握,毛利率不會與自有設備相同。雷射二極體的 Pick and Place 明年上半年開始有營收,公司認為具有前景。公司強調不論是 Insertion 1 到 4,漢測都不會缺席。
先進封裝回焊設備,漢測的擴廠布局
先進封裝設備為自主研發的 SYMPHONY Fluxless Reflow,特色是熱壁式腔體、即時溫度監控、可控冷卻與製程追溯,應用鎖定 Wafer Bumping 與 CoWoS。依研究單位資料,整體晶圓級凸塊封裝與測試服務年複合成長 7.9%(2026 至 2032 年),高階封裝市場 CAGR 則為 27%(2025 至 2031年)。經營層在談到外在市場需求時,從外界消息聽說競爭對手三百多台在手訂單,並稱不全是 CoWoS,但 CoWoS 占了很大比重;所以漢測也正在積極布局之中。時程上,CoWoS 相關設備明年一月送客戶端驗證;產線、空間與長交期料件都已下單備料。
擴產方面,公司說明新竹將設研發中心,另在南部興建規模約為新竹三倍的製造中心,約需兩年完成,以目前獲利能力可以負擔。
一. 漢測定位、沿革與集團角色
核心結論:漢測的本質是「TEL 晶圓針測機生態系裡的現場工程與客製化專家」,不是傳統的探針卡廠;這個定位同時決定了它的護城河(客戶現場知識與快速客製化)與天花板(綁定針測機、測試機的出貨節奏)。 九年前漢測開始承接晶圓針測機的裝移機、改機與維修,累積對晶圓廠與封測廠測試痛點的理解,再把現場的客製化需求轉成模組化產品;熱管理系統就是這條路徑的最大成果。上櫃募資後,公司手握淨現金 23,027.80 百萬元,正把同一套「現場痛點到量產落地」的方法,複製到 Membrane/MEMS 探針卡、矽光子測試與先進封裝回焊設備。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱/代號 | 漢民測試系統股份有限公司(Hermes Testing Solutions Inc.,HTSI)/7856,上櫃 |
| 成立與總部 | 2004 年九月成立;總部新竹市東區,南科分公司(台南)負責薄膜式探針卡製造與研發,竹東盛虹廠、德安廠為製造與倉儲據點 |
| 經營團隊 | 董事長林冬青;總經理王子建;副總經理徐文元(市場策略與工程事業處)、張菀菁(產品事業處);財務長廖偉三 |
| 員工人數 | 655 人(今年十月),年底預估 700 人以上,明年 950~1,000 人 |
| 股本 | 330.00(33,000 仟股,上櫃前現增後) |
| 上櫃 | 今年九月二十二日掛牌;承銷價 2,250 元,競拍均價 4,272.7 元(底標價 1,800 元、競拍總張數 4,192 張),上櫃前現增募集 21,577.91 |
| 海外據點 | 蘇州子公司、日本(東京、熊本)、馬來西亞檳城、新加坡、美國鳳凰城子公司;工程服務另布局奧勒岡、亞利桑那(策略擴張)與 Boise、紐約(規劃中) |
| 會計師與核閱 | 資誠;今年第一至第三季核閱皆為無保留結論 |
| 庫藏股 | 十月二十二日董事會通過買回 300,000 股、區間 3,700~4,300 元(十月二十三日至十二月二十二日),轉讓員工 |
Note:資料來源為漢測 Factsheet(季報、年報、公開說明書)與十一月十六日法說會簡報「公司簡介」「人力概況」「全球在地化工程服務」「員工認股費用化說明」等頁;員工人數與海外據點分類取自簡報。
1.2 沿革與營運主體
- 工程服務起家,服務對象鎖定 TEL 晶圓針測機。 公開說明書指出公司「專注於甲公司晶圓針測設備之裝移機、改機維修及耗材供應」,與甲公司往來始於九年前;研究依簡報熱管理頁標示的 TEL 產品與 Precio 針測機平台,以及法說會「熱管理模組跟著 TEL Prober 出貨」的說法,判讀甲公司即為 TEL。值得注意的是,說明書明載雙方「並無代理或經銷合約關係」,漢測是以服務能力與客戶指定採購維繫關係。
- 由服務延伸到客製化產品,再到探針卡。 十年前建立測試工程團隊;六年前與日本探針卡大廠 MJC 技術合作,取得懸臂式與垂直式探針卡製造技術;去年一月清針片通過 A 公司驗證;去年第四季熱管理客製化套件首度量產出貨(八月 memo 稱約 60 台,從客戶提出需求到出貨約三個月);今年四月台南廠薄膜式探針卡小量試產出貨。
- 營收規模十年擴大十二倍。 簡報「營業表現」頁顯示營收由 2016A 的 189.99 百萬元成長到 2025A 的 2,424.68 百萬元,公司估算年複合成長率約 33%;今年前十月已達 4,190.57 百萬元。
- 今年完成資本市場三級跳。 去年九月登錄興櫃,今年九月二十二日上櫃,上櫃前現增以承銷價 2,250 元與競拍均價 4,272.7 元募得 21,577.91 百萬元,全數列為充實營運資金。