致茂(Chroma;股票代號 2360)在 2026 年十月底法說會主要提財務結果與產品組合,由財務長吳昭毅報告財務,後續則說明產品組合,先抓三個主軸。第一,第三季合併營收 179.26 億元,年增 180%,營業利益率 40%,前三季 EPS 達 34.61 元,每股獲利年增逾 60%。第二,半導體/光電測試第三季營收 60.56 億元,年增 189%,前三季 138.52 億元已超過 2025 全年,致茂經營層直接點名光電與系統級測試是主要貢獻。第三,單季毛利率降至 58%,經營層說明主因是產品組合,其中包含中國電池專案的營收,同時 G&A 因全員額外獎勵獎金而增加。對於 2027 年展望,公司在簡報階段提到公司在 CPO 矽光子與推論市場的優勢,以及電源業務營收動能。
致茂營收年增 180%,營業利益率 40%,經營層另提供排除資本利得的
財務長表示,2026 年第三季合併營收 179.26 億元,季增 33%、年增 180%,公司指出成長主要來自檢測設備事業持續強勁。營業利益 71.67 億元,年增 288%,營業利益率 40%(上一季營益率 39%,也高於 2025 年同期的 29%)。稅後淨利 57.80 億元、季增 11%,其中歸屬母公司淨利 56.47 億元,EPS 13.34 元。營業外損益淨額 1.86 億元,上一季業外則為 12.72 億元,2025 年同期業外為 36.26 億元;公司上一季含處分待售住宅利益 4.44 億元,去年同期含 31.85 億元。財務長另以排除資本利得的計算來說明,第三季淨利季增約 21%,反映本業獲利成長。
累計前三季財報,合併營收 433.15 億元,年增 120%,毛利率 60%,營業利益 172.06 億元,年增 177%,營業利益率 40%。歸屬母公司淨利 146.34 億元,EPS 34.61 元。財務長指出,排除資本利得後,前三季淨利年增約 138%,顯示核心業務的實力。
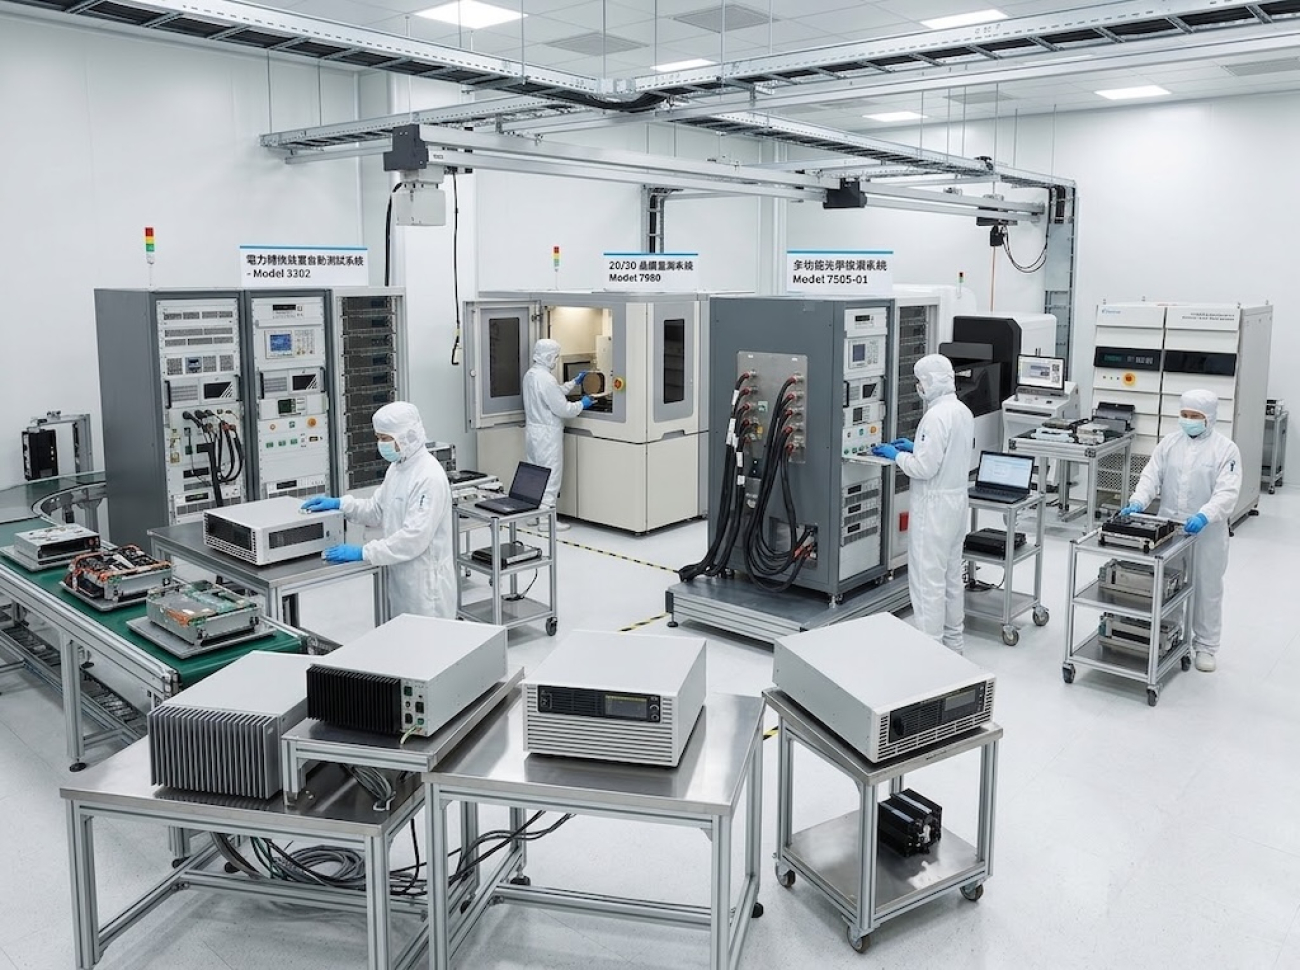
你切光電/CPO、我就推分選機,致茂鴻勁競逐 27 年 Oct.2026
半導體/光電測試是 3Q26 成長主軸,前三季營收已超過 2025 全年
檢測設備事業在第三季與前三季皆占合併營收 98%,仍是核心業務。以母公司銷售計,兩大產品線貢獻了第三季營收,其中,量測儀器與自動化測試系統(ATS)占 52%,半導體/光電測試解決方案占 42%。半導體/光電測試第三季營收 60.56 億元,季增 38%、年增 189%,公司表示這與第二季(上一季)法說會所提示方向一致。累計前三季營收 138.52 億元,年增 101%,已超過 2025 全年的 97.59 億元,並且 3Q26 成長率較前一季進一步加速。
在這條產品線內,經營層指出由光電與系統級測試(SLT)領軍,其中,光電產品營收成長 4 倍,系統級測試營收則倍增。致茂說,該項成果歸因於致茂在光通訊(含光收發模組與 CPO)以及系統級測試機的強勢市場地位。
致茂量測儀器與 ATS 年增 147%,電源業務動能預期延續
公司的量測儀器與 ATS 第三季營收 74.34 億元,季增 21%、年增 147%。前三季營收 189.92 億元,年增 140%,占母公司銷售 55%,在 2025 全年為 105.45 億元。公司以「良好成長」形容該產品線,並表示對電源業務,預期營收動能維持不墜。
海外營運及相關子公司銷售第三季 32.54 億元,季增 62%、年增 391%,前三季 75.49 億元;Turnkey 解決方案第三季 1.94 億元,服務及其他 6.51 億元。
致茂 3Q26 毛利率 58%,歸因於產品組合,G&A 增加來自全員獎勵獎金
財務長指出,第三季毛利率 58%,略低於上季的 61%(去年同期毛利率 60%),主因是產品組合不同,其中一部分來自本季中國電池專案的營收。毛利 103.08 億元,季增 26%。前三季毛利率為 60%,去年同期為 62%。毛利率後續走勢,資料未提及。
費用方面,第三季 G&A(管理費用;General and Administrative expenses)為 21.75 億元,季增 8%、年增 63%,財務長說明主因是為肯定全體員工今年的優異貢獻,額外發放獎勵獎金。研發費用 9.66 億元,季增 3%、年增 48%。依簡報,G&A 占營收 12%(上一季為 15%,去年同期比例是 21%),研發費用占營收 6%(上季占 7%,去年同期占 10%)。財務長總結,即使毛利率下降且 G&A 提高,營運獲利能力依然強勁。
資產負債表維持淨現金,ROE 54%、ROA 34% 創新高
2026 年 9 月底股東權益 394.19 億元,較 2025 年底成長 21%;總資產 665.28 億元,成長 41%。財務長表示公司維持淨現金部位,ROE 54%、ROA 34%(簡報註明為年化數字),皆創歷史新高。前三季 EBITDA 197.80 億元,營業活動現金流量 62.06 億元,自由現金流量 68.10 億元,簡報定義自由現金流量為營業活動淨現金流入加投資活動淨現金流量。
致茂的現金及短期投資 80.11 億元(較 2025 年底減少 4%),存貨 138.05 億元(增加 74%),短期借款 31.35 億元(2025 年底為 0.13 億元),長期借款 29.30 億元(減少 11%)。存貨週轉天數 169 天(2025 年底 224 天),應收帳款週轉天數 93 天(87 天),應付帳款週轉天數 95 天(113 天)。財務長表示,未來將持續聚焦獲利成長、公司重視營運效率與紀律化的營運資金管理。
致茂與同業鴻勁重疊性升;公司對 2027 年的方向說法
致茂早先被外界定位在電源、光電等測試設備,而 2026 年財務成績明顯成長,產品線更多元,顯示致茂已成功轉型為 AI 測試平台的方案廠,定位跟另一家鴻勁精密(7769)的市場重疊性已越來越高,外界預期雙方在 2027 年在市場與客戶競逐會增加。經營層在法說上預期在 2027 年即將到來的 CPO 與推論市場,維持上述優勢;電源業務則預期營收動能維持。對於 2027 年與 CPO 量產時程、各產品線的成長性則留在內部的 QA 章節我們再做解讀。並在內文一開始就給予總結。
本篇雖是上市公司,但文章架構一樣完整。此時間致茂台灣同業與美國同業剛好都已公布第三季財報,也有基礎的產業看法,故本文的第八章會有致茂與同業間的評比,會有 7 張詳細表格、方便您作比對。
一. 致茂定位、沿革與集團角色
致茂是「電源測試起家、半導體後進者」的自有品牌測試平台,無單一控制股東、持股高度分散,決策以專業經理人為核心;今年正處於「董事長退休、新任財務長上任」的交接期,而事業重心也同步由電源測試移向半導體與光電。
1.1 公司定位
| 項目 | 內容 |
|---|---|
| 產業位置 | 精密量測儀器與自動化測試系統,橫跨電力電子(電源、電池、儲能)與半導體(SLT、光電、先進封裝量測、成熟製程 SoC 測試機) |
| 核心技術 | 光、機、電、熱、軟體整合;單晶片 2,500W 以上高功率 SLT 熱管理;再生式電網模擬電源(單機 360kVA、並聯 3.6MVA);CPO INS3/INS4o 光電測試 |
| 母公司產品線(今年第三季) | 量測儀器與自動化測試系統 52%、半導體/光電測試 42%、Turnkey 1%、服務及其他 5% |
| 合併營收結構(今年第三季) | 檢測設備事業體 98.1%(含海外據點與子公司 3,254 百萬元)、威光自動化 1.4%、其他子公司 0.5% |
| 主要應用 | AI 伺服器電源(PSU、BBU、HVDC)、儲能與電動車電池、AI/HPC/ASIC SLT、光通訊 transceiver 與 CPO、先進封裝 RDL/TSV 量測、MCU/PMIC |
| 技術資產 | 專利 1,646 件、商標 136 件(去年底);研發人力約占全公司三分之一;員工 3,904 人(今年六月底) |
| 資本與股數 | 股本 4,252.5 百萬元;流通在外 425.25 百萬股(子公司合茂投資持有 1,655 仟股) |
| 銷售地區 | 去年內銷 18%、外銷 82% |
Note:資料來源為致茂年報、半年報、今年第三季簡報與財報。
1.2 沿革重點
- 電源測試基因:IR 於九月法說會表示,公司四十餘年來專注於電力電子的電源測試,應用由消費性電子、電動車延伸至 AI 電源元件;去年電源測試成長約 50%,主要來自 AI 伺服器功率密度提升帶動客戶擴產。
- 半導體後進者:約二十年前切入半導體,IR 自稱為「latecomer」,在半導體領域聚焦四類設備:28 奈米成熟製程 SoC 測試機、SLT、先進封裝 RDL 量測、化合物半導體/光電測試;長期為 NVIDIA 最主要的 SLT 供應商。
- 今年完成角色轉換:九月時 IR 稱電源與半導體測試約為五五比;第三季半導體/光電占母公司營收 42%,研究 Base 預估明年升至約 51%,首度超越電源測試。
1.3 集團角色與股權結構
致茂沒有單一控制股東,前十大股東合計僅 23.47%,外資與政府基金為主要法人股東;集團價值的另一個來源是轉投資,其中 Camtek 持股的公允價值約為帳面的 8.5 倍,是資產負債表上最大的隱藏資產。