鴻勁精密(HON.PRECISION,INC.;股票代號 7769)經營層在今年十月底的簡報階段講述,建議先掌握三條主線。第一是獲利基底紮實,2026 年前三季營收 407.13 億元,已超越 2025 年全年的 302.71 億元,前三季 EPS 為 93.47 元。第二是訂單結構變化,AI/HPC/ASIC 占今年前三季訂單的 78% 比例,高於 2025 年的 72%,其餘應用別占比則各有消長。第三是測試技術路線的延伸,ATC 溫控系統的功率朝 25kW 推進,Mega Tray 大尺寸封裝方案已推出並進入客戶驗證,同時,CPO 光電同測機台預計 10 月底備妥,客戶明(2027)年 Q1 規劃量產相關設備。
鴻勁 2027 年指引變化,包含產品組合、技術時程、CPO/CPC 進度
鴻勁對 2027 年的說法集中在 3 處。首先是「產品組合分類適時轉變」,翁德奎預估 2027 年產品組合的分布會慢慢變化,公司將把 CPO 另外做分類,向投資人呈現更細的應用與產品資訊,原因是 CPO 的測試與過往 AI/HPC 的測試差異大,ASP 與利潤影響也大;公司在 2026 年第三、四季則依目前收到的訂單,比例變動不大。其次是「技術時程」變動,ATC 25kW 預計 2027 年第四季完成,12kW 在 2026 年第四季完成驗證,部分客戶 2027 年的下單已有一定比例分配到 Mega Tray 機台。第三為「CPO 與 CPC 方案在來年的貢獻時程」,CPO 客戶規劃明年 Q1 量產,CPC 方面部分客戶要求盡快完成 NPI(New Product Introduction;新品導入)。
鴻勁世代升級帶動 27 年ASP揚 vs 客戶多供應商政策 Oct.2026
鴻勁 AI/HPC/ASIC 訂單占比合計升至 78%,各應用別說法
總經理翁德奎說明,「訂單應用別分布」是以公司自身訂單為基準來計算,2026 與 2025 年產品組合變化不大,主要區塊仍集中在 AI 晶片與 HPC。AI/HPC/ASIC 在 2025 年占 72%,前三季維持在七十幾個百分點,累計為 78%,涵蓋 AI Computing、Server、Networking 與 APU/GPU/CPU/FPGA。
車用(Automotive)2025 年為 11%,前三季為 9%,經營層預估全年約 10%;其主要裝機基礎在美系客戶位於泰國與菲律賓的工廠,另有部分來自中國車用市場,應用包含 Sensor、MCU、LiDAR。經營層補充,因今年營業額基期拉高,占比下降並不代表車用營收減少,以產值看是大幅增加。
手機 AP 與通訊(Mobile AP / Communication)2025 年比例為 10%,前三季為 7%,並指出高階手機晶片自年初起持續發酵,客戶新機已於 9 月發表,WMCM 等封裝帶來 ATC handle 需求,美國聖地牙哥地區(不揭露客戶,故指客戶所在地區)的高階手機晶片訂單也不少。
3C Consumer 為 4%(2025 年比例為 5%),Memory/MEMS 為 2%(2025 年比例為 2%);公司說明記憶體並非主流 DRAM 顆粒測試,而是 eMMC、flash 等其他記憶體,以及 driver IC 機臺。預期 2026 年第四季的產品組合大致落在目前比例附近,變動不大。
ATC 三大系列覆蓋液冷與冷媒,功率往 10kW、12kW、25kW 推進
翁德奎表示,鴻勁所有機臺的核心能力與客戶要求,都建立在 Active Thermal Control(ATC)溫控上。ATC Roadmap顯示三個主系統:液冷的 ATC 3 系列(快速變溫),標準溫度範圍 25°C 至 125°C,功率約 10kW;冷媒式的 ATC 5 系列(全區段溫控),涵蓋 -70°C 至 125°C,功率約 10kW,高溫端可選配至 175°C;冷媒式的 ATC 8 系列(High Power),功率約 25kW,可選配低溫至 -40°C、高溫至 175°C。
相關設備三項指標:功率密度由 100 提升至 500 W/cm²,溫度範圍 -70°C 至 175°C,冷卻容量由 1.5kW 提升至 25kW。ATC 3 系列的特色是變溫快速、控溫精準,GPU 與 TPU 客戶採用最多,經營層說該系列在其 ATC 中占比最高,約 6 至 7 成,也是鴻勁過去外銷最多、市占率最高的系統;目前市場上液冷產品以 2kW、3kW 為主,經營層表示今年第三、四季起會有 10kW 液冷 ATC 系統供客戶滿足測試需求。ATC 5 系列為二元冷媒,適合車用等需要極低溫測試的產品,目前客戶使用約 2、3kW,鴻勁推進至 10kW。ATC 8 系列為一元冷媒,適用於零度附近或高溫、需要更高瓦數的客戶。
下一世代方面,12kW 預計 2026 年第四季完成驗證(針對 200×200mm 封裝),25kW 預計 2027 年第四季完成。經營層認為,OSAT 端 ATC handle 的 install base 相對較高,優勢在於能依客戶的溫度、瓦數、成本與測試效率,配置最適當的系統。
Mega Tray 方案推出,FT 與 SLT 機台同步升級
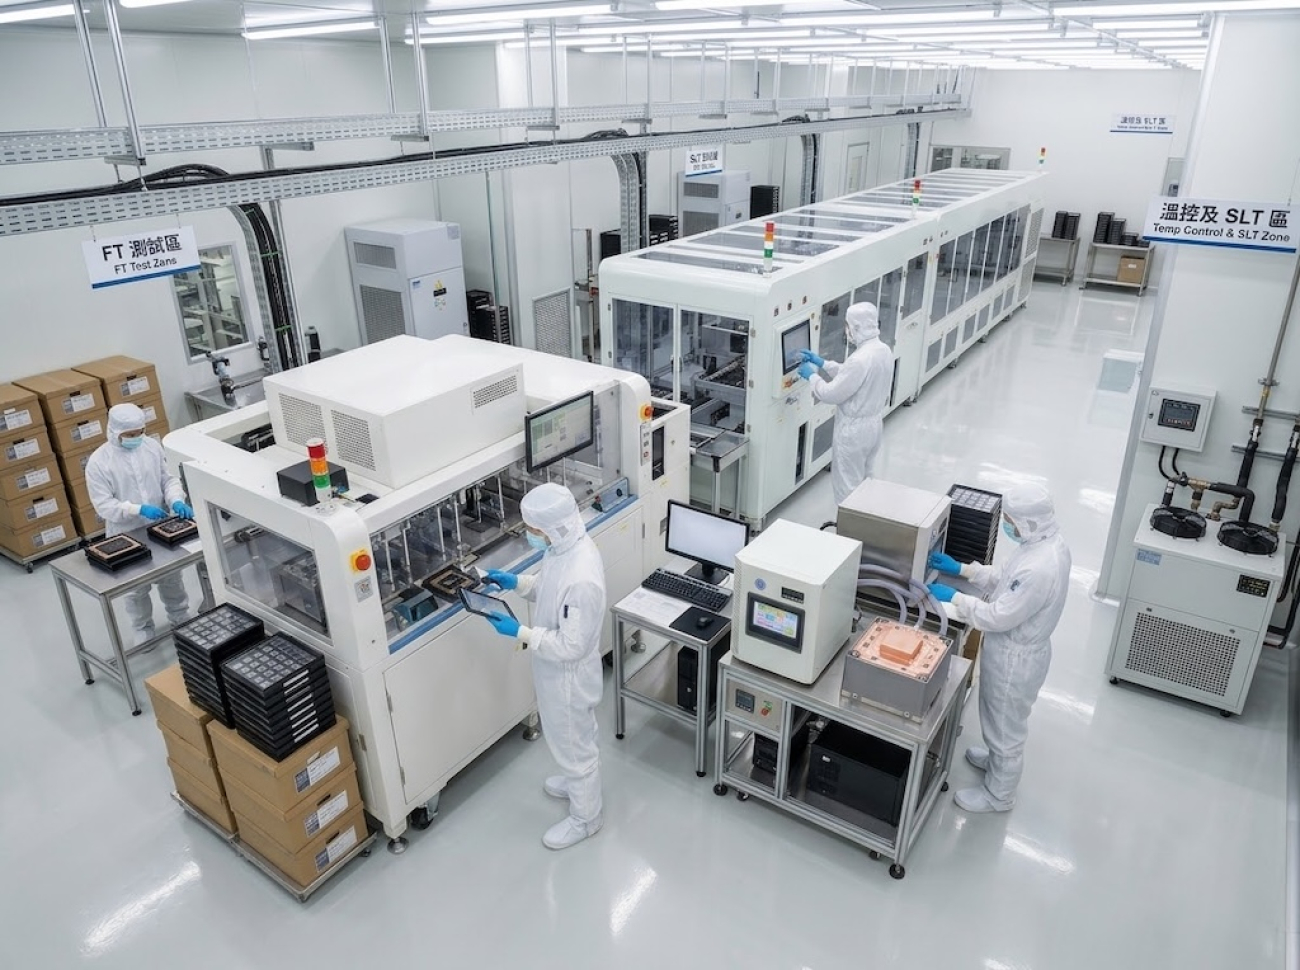
翁德奎指出,客戶端終端產品的封裝尺寸已大於 120×150mm,在 2026 Q3、Q4 客戶密集來訪,並把這類機台納入 2027 年的購機考量。Mega Tray Solution FT 有出兩款機型,例如 HP-9050 針對常溫與高溫,可搭配 ATC 3 或 ATC 8 系列;而 HP-1050 則針對三溫全區段,搭配 ATC 5 系列,公司認為這是未來市場會大量採用的機型,低溫測試需要做濕度控制與管線包覆。
兩款機型都搭配最新 ATC 系統(ATC 3.7 / 8.5)、多組 AOI 檢測(Multi AOI Solutions)與全自動化選配,支援 OHT、AMR 與 Lot cascade。公司說,大尺寸 tray 已無法人工搬運,自動化會成為標準配備,AOI 則是為了精準分類並避免測試過程傷到昂貴的高階 IC。就目前客戶下單看,2027 年部分客戶已把約 20% 至 30% 的比例分配到 Mega Tray 機台,且該機台仍能處理既有小尺寸 tray。
鴻勁預期整套系統(full system)的 ASP 可提升 30% 以上。SLT 方面,設備 HP-3036 最高支援 36 個測板,因高階 IC 測試時間長,並測數是影響 throughput 的關鍵;過往 SLT 為 6、12、16 個 site,36 site 機台的 ASP 與 6 或 12 site 相比約為兩倍以上。 Handler 搭配 AMR 已在台灣 OSAT 大廠實施,可節省人力;經營層說台灣大廠測試產線基本上全數採自動化方案,累計至少 300 台以上實務經驗。
CPO 光電同測進入量產前準備,CPC 以機構對位為主
翁德奎說明,CPO 光電同測的進度依客戶原先設定推進,機台預計今年 10 月底備妥,與 ATE 測試機搭配進行量產前的資料收集,客戶與 ATE 工程人員同步投入。目標產品為一顆 ASIC 搭配四個 OE,同時安裝並進行光電同測。
矽光 CPO INS4 OE Solution(指在矽光子光學引擎第四道關卡測試,通常是最終測試)的堆疊由下而上為 ATE Tester、Load Board、Socket、Substrate,其上是 ASIC 與 OE,旁有 Optical Alignment Stage、外部雷射源(ELS)與 FAU。
鴻勁在 CPO 測試指出了三項重點:(1)是需要兩套 thermal system,ASIC 發熱約 1 至 2kW,沿用鴻勁液冷 ATC,OE 另有發熱問題而由獨立系統控溫;(2)是 ATE 端要能穩定執行電測;(3)是 FAU 與 OE 的光學對位要在最嚴苛條件下仍能完成設定(setup),這是鴻勁的 optical alignment stage 負責的部分,客戶驗證時間很長。公司表示機台已備妥,正為客戶明年 Q1 的量產計畫做最後準備,客戶也將如期推進量產時程。
CPC(懸臂式探針卡)方面, Chuck 搭配 alignment pin(對位銷;作用是提供精準機械定位與重複對位基準、不偏移)、上方 Top socket 不帶 alignment pin 的設計;公司說, CPC 的線纜部分盡量採機構式(mechanical)對位而非光學對位,考量是成本與設定效率。在 CPC 應用主要與美系客戶討論,並與日系 ATE 大廠合作開發,部分客戶要求盡快完成 NPI,且有產品會先走 CPC,而不是直接走 CPO。
鴻勁前三季營收超越去年全年,單季毛利率略升
鴻勁財務長陳可欣指出,2026 年前三季營收為 407.13 億元,已超越去年全年水準;獲利趨勢上列示 2025 年全年營收 302.71 億元、2024 年為 139.92 億元,前三季毛利率 56.46%,2025 年為 56.54%,2024 年為 55.02%,前三季 EPS 93.47 元,2025 年為 75.71 元,2024 年為 32.95 元。
第三季單季營收 161.94 億元,營業毛利 92.20 億元,毛利率 56.9%,較前兩季略幅提升。營業費用率 7.3%,財務長表示,過往費用率多落在 6% 至 8%,第三季沒有特別變化。營業淨利 80.41 億元,淨利率 49.7%。業外部分,前三季利息收入約 7.86 億元,來自帳上現金水位,另持有一定外幣部位,前三季外幣兌換利益約 2.2 億元。第三季稅後淨利 67.17 億元,淨利率 41.5%。前三季營業淨利 200.88 億元、淨利 168.17 億元,營業淨利率 49.3%、淨利率 41.3%。
本篇雖是上市公司,但文章架構一樣完整。此時間鴻勁台灣同業、美國同業剛好都已公布第三季財報,也有基礎的產業看法,故本文的第八章會有鴻勁與同業間的評比,會有 7 張詳細表格、方便您作比對。
一. 鴻勁定位、沿革與集團角色
鴻勁是台股純度最高的 AI 測試溫控設備標的,非任何集團旗下子公司,由經營層相關法人合計持股約 49.27%,決策鏈短、執行速度快;代價是治理高度仰賴核心團隊,而今年經營層職務已出現調整,需列入追蹤。
1.1 公司定位
| 項目 | 內容 |
|---|---|
| 產業位置 | 半導體後段測試:FT(最終測試)與 SLT(系統級測試)之分選機與主動式溫控整合方案 |
| 核心技術 | 直接接觸式 ATC,可瞬間製冷與加熱、分區控溫;液冷(ATC 3)、二元冷媒(ATC 5)、一元冷媒(ATC 8)三大平台 |
| 產品線 | FT 分選機(HT-9000/7000/1000)、SLT 分選機、三溫分選機、Mega tray(HP-9050/HP-1050/HP-3036)、治具與模組、CPO(INS4 OE)、CPC |
| 應用分布(今年前三季訂單) | AI/HPC/ASIC 78%、車用 9%、手機 AP/通訊 7%、3C 消費 4%、記憶體/MEMS 2% |
| 技術資產 | 國內外專利 600 項以上;研發人員 287 人、員工 826 人(今年三月底) |
| 資本與股數 | 實收資本 1,799.3 百萬元;179.93 百萬股 |
| 掛牌 | 去年十一月二十七日上市;公開申購價 1,495 元、競拍加權均價 2,030.37 元 |
Note:資料來源為鴻勁年報、今年第二季合併財報與十月二十八日法說簡報。
1.2 沿革重點
- 測試廠基因:公司設立於十一年前,核心經理人多出身鴻勁科技與京元電子體系,對 OSAT 產線的測試條件、搬運與稼動率需求理解深,這是其 ATC 分選機能在 OSAT 取得高裝機占比的根源。
- AI 放量期:去年營收 30,270.6 百萬元(+116.34%),A 集團占比由前年 13.72% 升至 31.21%,美洲營收占比由 21.76% 升至 38.85%,鴻勁從多元應用設備商轉型為 AI 測試核心供應商。
- 資本市場化:去年十一月上市募資 34,466.2 百萬元,淨現金由前年底約 7,888 百萬元躍升至今年六月底 56,037.6 百萬元,零有息負債。
1.3 集團角色與股權結構
鴻勁不屬於任何集團,是「經營層控股+創辦團隊同源」的獨立公司,控制權穩定;前十大股東合計 52.80%,流通籌碼偏少。