昆桐科技( Kuen Tong Iudusrrial;股票代號 7965)是以高階金屬精密零組件為主的製造商,興櫃前的法人說明會由經營團隊向投資人說明現況與成長方向,我們先掌握三條主軸。第一,低軌衛星占 2026 年前三季營收 67%,因公司在此已耕耘了 9 年,並從共同開發階段就與客戶綁定,低軌衛星營收已公司主軸。第二,台灣廠與泰國廠的雙基地同步擴產策略,其中,泰國新廠房預計 2027 年啟用,台灣新廠亦預計在 2029 年成立。第三,AI 伺服器散熱分歧管(Manifold)今年開始量產,半導體設備零組件在今年 8 月切入,兩者是公司看好並點名的新增動能。從公司公布的產品線營收比重,衛星相關占比有 6 成以上,自然不容易是 2027 年成長幅度最大的產品線,因此,前三季貢獻營收比重分別在 6% 與 3% 以內的的AI 伺服器(分歧管為主)與半導體真空設備用零件,會是外界點名昆桐 2027 年成長的 2 項產品;低軌衛星則看下游重要客戶在新年度發射衛星的進度來研判是否保持正成長;而昆桐經營團隊對低軌衛星 2026 年下半年至 2027 年的成長樂觀,因 2025 -2026 下半年衛星市場受世代更迭影響之後,2027 年低軌衛星成長幅度將逐步恢復動能。
昆桐於低軌衛星產業動能,及營運需強調的六重點
經營層以 2026 年前三季的營收結構作為說明,低軌衛星占營收 67%,自行車占 24%,AI 伺服器占 6%,其他占 3%。對於低軌衛星占比的偏高的主要原因有 2 ,首先是近一兩年低軌衛星需求量很大,其次是昆桐已在這個領域耕耘 9 年的時間而取得先進者優勢。公司認為,「LEO 供應鏈定位」低軌衛星的產業動能歸納為客戶在運送火箭發射成本下降、衛星通訊商轉與太空運算的需求升溫,是帶動全球衛星持續布建的主因,並提升關鍵零組件的量產需求(昆桐就處在關鍵零組件這一環裡)。一如外界所熟知的的相關衛星通訊廠商如 SpaceX(Starlink)、亞馬遜(Amazon Leo)與中國業者主導的中國版星鏈廠商(如上海垣信衛星科技)已進入大規模量產階段。
昆桐就是以「高精度加工」、「共同開發」與「穩定量產能力」來服務低軌衛星的領導廠商,並透過台灣與泰國雙基地擴充產能來協助客戶成長。
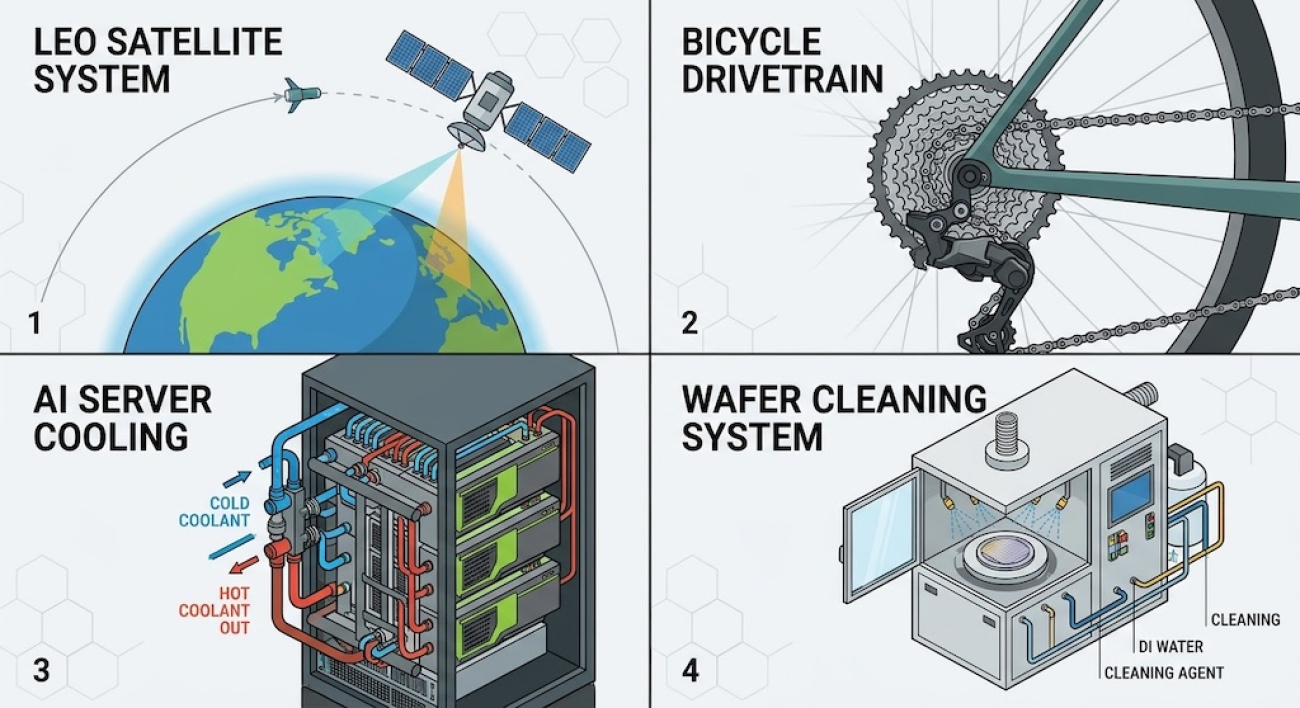
跟昆桐最有關連的,我們歸納從六點來觀察公司後續營運。第一,市場成長性:按高盛研究報告指出低軌衛星市場年度成長率達 33.7%。第二,是昆桐的先進者優勢:昆桐在此領域已耕耘 9 年,客戶對昆桐已有一定的信任與依賴。第三,太空環境的精度門檻:公司認為外太空高低溫差大、高輻射、高真空,對產品精度要求很高,客戶要的不只是精度達標與品質,還要求供應鏈能做到自動化產線。第四,世代迭代下的製程整合:低軌衛星的迭代與世代變換速度頻繁,昆桐能從前製程做到後製程並整體最適化,同時將量測設備建置於產線中,將量測數據與客戶共享、提高了客戶黏著度,且在供貨上能夠大量出貨、符合客戶需要。第五,共同開發:客戶設計階段,昆桐就以 JDM 的角度參與,利用航太相關知識,向客戶建議量產時應調整參數,打樣獲通過後可快速導入量產。第六,客戶黏著度:客戶若要更換供應商,必須重新打樣、製程驗證、成品品質驗證,再歷經供應鏈的量產爬坡、耗時很長。由於低軌衛星客戶要供貨的速度快且數量大,一般供應商(指同業)不容易即時切入。昆桐認為,客戶在意的不是零件是不是做得出來,而是在意能否長期穩定供應。
昆桐的產能配置(台灣與泰國)、擴廠布局與訂單能見度
昆桐目前以台灣與泰國兩個生產基地服務全球客戶,台灣廠員工約 350 人,泰國廠約 200 人。營收地區分布以美洲與亞洲為主,兩個重點地理區域營收比重,美洲占 56.4%,亞洲占 43.4%。擴廠動作,台灣預計於 2029 年有新廠成立,目前尚在建廠中;泰國預計明年(2027 年)有新廠房開始啟用,經營層並表示泰國的投資會依市場需求與訂單狀況,持續建置後續廠房。簡述核心優勢最相關的,就是產能的擴張;公司在低軌衛星、AI 伺服器,甚至近一兩年的半導體設備需求持續擴大,昆桐為支應這些需求,已對旗下的台灣廠與泰國廠兩個生產基地持續擴展。
資本支出與股東回饋,也是中長期投資人必定關心的重點。公司接下來一兩年資本支出會比較高,惟仍以市場需求來評估資本支出進度,並採穩健的政策回饋股東,現金配發率在 43% 至 47% 之間。隨量產訂單增加,昆桐也能為客戶客製化產線,例如自動化或單元化,效率與成本品質管控上更具優勢。
低軌衛星品項涵蓋範圍與經營層對受惠產品的說明
低軌衛星零組件類別與各類別占 LEO 產值的比重,昆桐產品涵蓋範圍在「通訊酬載,電力系統,推進與姿態控制,機構件與熱控」,後段的「組裝與測試」昆桐暫未涉入。產業產值的比重反映上,通訊酬載(Payload)占 40%-50%,實際應用是相位陣列天線(Phased Array)、光學雷射鏈路(ISL)、射頻模組與微波模組;電力系統(Power)占 15%-20%,實際應用是太陽能電池板與高效能電池組;推進與姿態控制占 10%-15%,實際應用在含氙氣離子推進器(Hall-effect Thrusters);機構件與熱控占 10%-15%,實際應用為精密加工框架、外殼與散熱支架。組裝、測試與其他占 10%,實際應用為工廠組裝、軟體整合與輻射測試。
前四類(通訊酬載,電力系統,推進與姿態控制,機構件與熱控)昆桐已有實質業務,最後一類(組裝、測試與其他)目前則涉入少。除了組裝與測試較少涉入之外,酬載、推進、機構件等類別昆桐都有涵蓋。
投資人想談的都在未來受惠的方向,對昆桐而言有 2 個層面。其一是關鍵零組件的驗證進度;酬載內有屬於關鍵的零組件,在客戶持續迭代設計的過程中,這些關鍵零組件昆桐都已通過客戶驗證,後續配合客戶進度,昆桐只承接量產。其二是產品延伸路徑:經營層說明昆桐最早只做地面接收部件,之後做到太空端的衛星,並將這條延伸路徑視為產業持續擴張的成長動能。半導體設備零組件的切入進度與相關製程能力
半導體設備零組件列在 2026 年前三季營收「其他」3% 的範圍內。昆桐於 2026 年 8 月切入半導體設備零組件,有些是打樣、有些則有量產,因此目前營收占比不高。由於這一波半導體市場需求來得快、需求量突增,若後續打樣產品轉入量產後,可望為公司帶來更多營收。半導體業務已列在公司四大業務領域之一,實際產品是半導體設備的「真空設備清洗製程」用的精密零組件,公司的計畫中是將半導體設備用產品由單一精密零組件朝模組化發展,同時強化氣密性、耐壓性與潔淨度等測試能力。
在台灣能夠為客戶打樣精密元件同業不算少,製程能力是同業能否真正接單的重點。對此昆桐表示,AI、低軌衛星甚至半導體設備產業的客戶,對表面處理的要求程度很高,並以真空清洗製程讓產品達到客戶要求的潔淨度。
昆桐 2026-2027 年整體展望,三條成長曲線與 AI 伺服器散熱分歧管進展
公司近年營收由 2024 年的 13.5 億元增至 2025 年的 19.02 億元,成長約 40%;毛利率由約 35% 升至 46%,增加約 11 個百分點;每股盈餘(EPS)由 11.34 元增至 16.94 元,主要是受惠於低軌衛星需求大,昆桐能提供相關的關鍵零組件,對於 2026 年,公司持續深耕低軌衛星,並以 AI 伺服器散熱與半導體零組件的應用作為成長動能,故成長策略聚焦在低軌衛星與 AI 伺服器。自結 2026 年 1-9 月營收為 15.26 億元、毛利率 44.93%,累計前九月每股獲利 11.99 元(未經會計師簽核)。
AI 伺服器是昆桐進入 2027 年最明確的新增動能。AI 伺服器目前占今年前三季營收僅 6%、比重不高,是因為今年才開始量產,且仍持續承接量產訂單。據市場研究報告的 AI 伺服器的分歧管的年度複合成長率達 47%,昆桐已具備全製程整合能力,從材料、CNC 加工,到雷射焊接、清洗與測試工裝,製程能力皆已就緒。公司於泰國的特殊材料供應商進行策略聯盟開發。分歧管的客戶進度,昆桐已與一家系統大廠合作並有量產訂單,另有一家大廠正在打樣驗證,驗證通過後可能帶來量產訂單。
中長期,昆桐希望切入的 AI 伺服器應用上走入模組化零件(來提高產值),並持續跟系統大廠合作;此外,昆桐在分歧管的接合製程已取得美國專利,後續仍會與大廠合作尋找適合客戶。
昆桐 2027 年上半年看法與下游產業指引
昆桐在 2027 年的展望,最明確在擴產時程與執行策略。昆桐的泰國新廠房預計明(2027)年啟用,不過目前未明確指出年啟用的時間點;外界猜測是公司要視客戶實際的下單進度,不急於馬上拉進設備。由於泰國新產線與台灣新產能在 2027-2029 逐步落實,因此可推測昆桐的資本支出在接下來一兩年會比較高。其中,台灣新廠預計等到 2029 年成立,在 AI 伺服器市場採中長期模組化零組件發展。
公司早年的自行車業務,公司說明昆桐供應的是工藝等級高階零組件,非一般大眾化單車的零件產品。自行車占今年前三季營收約 24%。
一. 昆桐定位、沿革與集團角色
昆桐的本質是「家族控制、台泰雙基地、以單一低軌客戶為核心」的精密金屬加工廠:母公司負責研發、打樣與自行車,泰國子公司承擔量產,薩摩亞子公司扮演對外銷售中繼站;這個架構讓昆桐能以泰國成本承接美系客戶量產,但也帶來治理透明度與合規的折價。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 成立 | 民國86年六月(昆桐工業有限公司),近三十年歷史 |
| 總部與工廠 | 彰化市國聖路(國聖廠,民國102年完工);泰國廠(前年設立營運) |
| 實收資本額 | 390.00(39.00M 股,面額 10 元) |
| 董事長/總經理 | 林志忠/林純芳(創辦人) |
| 員工 | 經營層表示台灣約 350 人、泰國約 200 人;說明書揭露去年底 564 人、今年八月底 510 人 |
| 品質系統 | ISO 9001(民國93年)、IATF 16949(民國104年)、APQP、SPC、MES、APS、PDM |
| 產品定位 | 中游高階金屬精密零組件(鋁合金、銅、不銹鋼),應用於低軌衛星、自行車、AI 液冷、半導體設備 |
| 興櫃 | 認購價 390 元;台新證券主辦(認購 1.60M 股),元大、富邦協辦(各 0.20M 股) |
| 經營理念 | 「真、善、美共好環境」,以誠信為本、以人為核心 |
1.2 股權結構與治理
家族及其持股平台合計持有 75.66%,籌碼極度集中;董事會五席全為有懋企業代表、尚未設置獨立董事與審計委員會,是掛牌初期最主要的治理折價來源。
| 股東 | 持股比例 (%) | 性質 |
|---|---|---|
| 有懋企業 | 45.59 | 法人董事,董事長與總經理控制 |
| 京唐企業 | 8.81 | 家族平台(行銷長林郁瑄任董事長) |
| 盈厚企業 | 8.81 | 家族平台 |
| 台新銀行受託信託財產專戶 | 6.64 | 推定為員工信託持股 |
| 林純芳 | 6.61 | 總經理 |
| 林志忠 | 5.83 | 董事長 |
| 普訊玖二期創投 | 2.50 | 創投 |
| 群創開發貳創投 | 1.92 | 創投 |
| KL Venture II Limited | 1.27 | 外資創投 |
Note:持股資料基準為今年九月三十日;家族及其持股法人合計 29,507,642 股,含員工信託部位,實質比重略低。……
1.3 集團架構與角色
集團分工是「台灣研發打樣、泰國量產、薩摩亞銷售」,營收流向與獲利分配因此需要穿透檢視。
| 個體 | 所在地 | 角色 | 關鍵數據 | 研究註記 |
|---|---|---|---|---|
| 昆桐(母公司) | 彰化 | 研發、打樣、自行車與衛星開發;未來彰化新廠定位研發中心 | 去年個體營收 1,901.76,含對 KT International 銷貨 436.87 | 經營層…… |
| Longbee | 泰國 | 量產基地 | 前年二月以 116.19 收購 100%,商譽 70.67;前年虧損 21.66,去年獲利 40.84 | 母公司…… |
| KT Thailand | 泰國 | 擴廠主體(推定) | 增資款已部分匯出 | 增資案…… |
| KT International | 薩摩亞 | 銷售中繼 | 1H26 承接母公司銷貨 364.29,占合併營收 33.07% | 前年四月設立,…… |
| 有懋企業 | 彰化 | 家族控股 | 持股 45.59%;出租辦公室與宿舍 | 今年上半年…… |
【公司敘述】 經營層強調「利用台灣跟泰國兩個生產基地服務全球客戶」,泰國廠是量產主力,台灣聚焦自行車與低軌衛星的研發開發;登錄書長期計畫亦稱將「配合主要客戶全球供應鏈策略,適時評估海外生產與策略聯盟」。…