洋基工程(代碼 6691)於 2026 年9 月 法人說明會中,洋基工程財務長程志豪在「經營成果報告」指出,2026 年對洋基而言是成長相當迅速的一年,且第三季( 2026 Q3)營收雖尚缺最後一個月數據,但應有相當把握會再超過第二季表現,持續朝年初設定的全年目標邁進,甚至有機會超越;並表示,「第四季( 2026 Q4)應該會很精彩,因公司目前有許多潛在專案正在積極爭取當中,應有相當機會使公司未來發展進一步成長。」法說會提及組織架構隨市場擴張的變化、海外布局、及員工成長情形與第四季展望是重點。其中,海外市場在 2025 年下半年在美國亞利桑那州鳳凰城完成子公司登記,初期投資約 1 億元新台幣,預計將於近期執行美國(美國西岸)公司的併購。洋基工程今年下半年已收購一家日本公司 51% 股權,代表具備進入日本市場條件,按過去一年拜訪其他廠務或半導體設備廠公司經驗,這也是洋基擬將深入日本科技市場的明顯訊號。因此,外界預期,除了重要的台灣市場之外,美國與日本市場將是 2027-2028 年可關注的海外市場。
洋基組織架構的全球化擴張,上半年財報簡述
洋基工程看旺 4Q,日本與美國 2027-28 接單新動力 Sep.2026
洋基工程自 1980 年設立至今,財務長指出公司過去兩年出現相當大轉變:從早期以台灣為主的單一據點公司,逐步在中國大陸、泰國、馬來西亞、新加坡與美國設立據點。集團目前旗下包含蘇州市洋基機電工程有限公司(2004年 5 月設立,資本額 USD9,838K)、洋基(泰國)工程有限公司(透過Antai Technology 轉投資,2022 年 11 月設立,資本額 THB120,000K)、Yankey Engineering(Malaysia)Sdn. Bhd.(2024 年 9 月設立,資本額RM2,000K)與 Yankey Engineering USA Inc.( 2025 年 8 月設立,資本額 USD400K)等子公司。
經營團隊指出,過去兩個月公司已完成收購一家日本公司 51% 股權,即代表已具備進入日本市場的條件,未來期望在其他國家持續累積類似經驗,讓洋基從台灣本土公司逐步朝全球化布局發展。
財務表現,營收由 2024 年的 151 億元成長至 2025 年 223 億元,並預計 2026 年營收有機會突破 350 億元,即超過七成的成長幅度。毛利率方面,公司過去專注機電工程,整體毛利率大致維持在 20% 左右;因今年起承攬案件納入土建範疇,公司以總承包商角色將土建部分委由具土建專精的營造公司協力執行,此一模式使毛利率略有下降,但公司目前的市場策略是希望把餅做大、擴大接觸範圍,為公司帶來更多機會。
資產負債,現金及約當現金由去年同期 67 億元成長至 83 億元,法說會當日剛完成現金股利發放約 25 億元;負債部位維持極低水位,帳上短期借款約 9,600 萬元,主要用於支應泰國業務發展所需的資金;股本方面,持續進行盈餘轉增資,並規劃未來也對海外子公司增資,以充實其營運資金,承接更大型專案。
公司主要應用產業與海外市場布局
財務長說明,公司主要客戶為台灣最大的半導體企業,並於去年底、今年初承攬美光(Micron)台灣廠專案,工程金額約 200 億元;此工程施工期相當短,約一年左右,其單一案件的營收貢獻幾乎追上公司 2025 年全年營收總額。海外布局方面,主要據點涵蓋中國大陸、泰國、馬來西亞、新加坡與美國,目前主要海外營收來源仍以中國大陸及泰國為主。台灣/海外地區別營收表現,台灣占比在 2025 年達 88.7%, 2026 年上半年為 85.8%,泰國占比則自過去逐步上升至 7.7%,中國占比則從高點逐步下降至 5.9%。
就產業別,半導體始終是洋基最主要營收來源, 2026 年上半年占比 60.3%;PCB 為公司早期即接觸的產業,過去四十年已累積相當基礎,惟占比逐年下滑至 12.98%;資料中心則為新興領域,占比已提升至 14.28%(財務長預期第三季比重應可維持,半導體占比則會持續上升,其餘產業比重不會有太大變化)。財務長特別提到,馬來西亞子公司於去年設立,出發點與泰國不同,泰國是跟隨既有客戶擴展,馬來西亞則是主動尋找新市場與新客戶,目前已承接台光電及華邦部分較小型案件。
洋基工程五大核心服務類別,營運特色
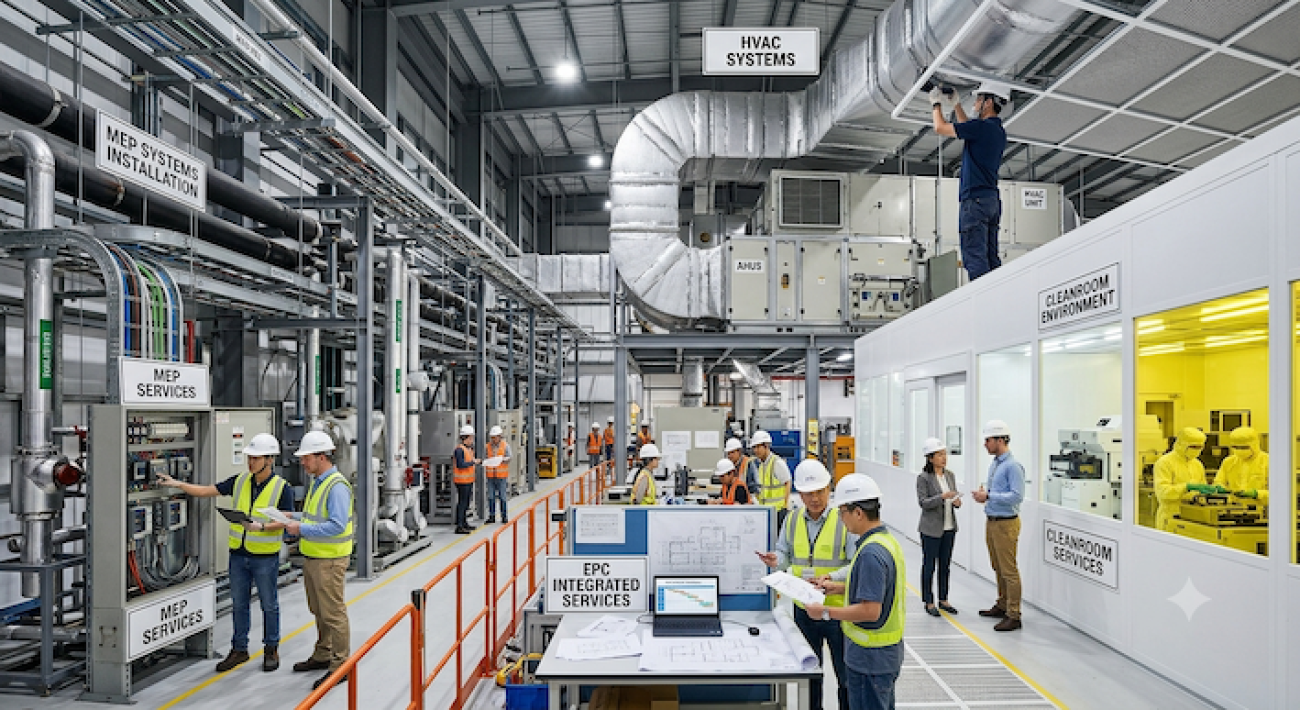
洋基工程目前的核心服務區分為五大類:⑴ CSA (土建、結構、建築工程,負責建構廠房結構基礎)、⑵ MEP (機電空調管線工程,提供必要之機電與給排水基礎設施)、⑶ HVAC(空調系統,負責溫濕度、氣流與壓差控制以維持穩定環境)、⑷ Cleanroom(無塵室系統,打造符合嚴格微粒控制標準的超潔淨環境),以及 ⑸ EPC(統包工程,整合設計、採購、施工與試車,提供客戶一條龍交鑰匙解決方案)。
公司提供服務範圍已投入一條龍式 EPC 服務,即從規劃設計、施工到竣工測試驗收;承包範圍除統包工程外,亦包括營造、機電與科技廠房。就執行範圍的演變。經營層對此解釋說,原以無塵室為核心,作為高科技廠房廠務工程的承接主體,近年已從單一系統承接,進一步發展為所謂 GC(general contract)總承包角色。經營層援引兩個代表案例:林口艾斯摩爾(ASML)案,以及桃園龜山的資料中心案,作為公司從單一系統承接跨足總承包角色的具體實績;美光台灣廠專案(接單金額約 200 億元)則進一步印證客戶對公司專業能力與管理能力的信任。
洋基的統包工程(EPC)的團隊架構拆解
洋基工程的 EPC 統包工程業務下轄三個團隊: CSA 團隊(再分設 CSA 設計團隊與 CSA 建造團隊)、 MEP 團隊(再分設 MEP 設計團隊與 MEP 建造團隊),以及 CR 團隊(再分設 CR 設計團隊與 CR 建造團隊),三個團隊各自涵蓋設計與建造兩個機能。執行範圍演變,公司過去的設計團隊與建造團隊主要涵蓋 MEP 與 cleanroom 兩大領域,為因應近年跨足總承包商角色、承擔整個工程成敗責任,公司自前兩年起額外針對 CSA (土建)領域擴充人才,並招募具有專業背景的建築師與土建相關人才加入團隊。這一批新增的土建人才需求,是配合公司員工整體擴編規劃的一部分,除既有機電、空調、無塵室相關人才外,另行補強土建專業,以支撐總承包角色所需的完整能量。接單實績就是上述的林口艾斯摩爾案、桃園龜山資料中心案,及美光台灣廠專案。
廠務型公司首先要看的、是內文一開頭【Key Point】的〔重估因子/催化劑〕來提醒自己;這跟過去在數度追蹤兆聯實業(6944),騏億鑫(7848)的基本方向相近;如果會員有更好模式,請再給予我們指導。同時該催化劑會置入本篇重點在第五章做拆解,不要錯過了。同時,在第三章我們對洋基工程的「護城河」列表(table)打分數、不同品項分數有高也有低(很自然,沒有一切“完美”的公司),我們評比的同業是漢唐集成(2404)。
洋基工程年初員工召募達標並超越,2026 年第四季展望
公司員工人數由 2019 年的 338 人,逐年成長至 2020 年 354 人、2021 年572 人、2022 年 639 人、2023 年 683 人、2024 年 812 人、 2025 年 932 人,至 2026 年 8 月底已達 1,095人;員工地區分布則為台灣 71%、中國 19%、泰國 5%、其他東南亞地區 3%、日本 2%。今年年初法說會上曾有投資人詢問公司未來人力需求,當時公司員工約八百多人,財務長曾表示至少需要新增兩百位同仁,如今公司欣然見到不僅達成此一目標,招募進度甚至超前。關於人力的重要性,我們在兆聯最早約 2023 年文章裡就印證過。
就股利政策,財務長說明公司過去配股比例大致維持在八成至八成五以上,前兩年最高曾接近九成,惟此一比例會每年做滾動式檢討,需視公司資本規模、未來併購或投資計畫,以及所需保留現金水位等因素,由董事會於每年年初決議。
展望未來發展,財務長指出,公司未認列營收金額至去(2025 年)年底達553 億元,創歷史新高,較 2024 年底的 421 億元明顯放大;截至今(2026)年 6 月底未認列營收為 496 億元,即使到 8 月底,仍維持在約 470 億元左右水準。財務長表示,第四季應該會很精彩,因為公司目前有許多潛在專案正在積極爭取當中,應有相當機會使公司未來發展進一步成長。
營收動能方面,2026 年1-8 月營收較去年同期成長約 118% 以上(依公開資訊觀測站精確數據為 112.82%),其中 8 月單月營收 52.87 億元,較去年同月成長超過 200%(依公開資訊觀測站精確數據為 213.7%)。
一、洋基工程定位、沿革與集團角色
研究結論:洋基是「台灣母公司接單與交付、海外子公司複製與卡位」的集團結構。上半年台灣占營收 85.8%,海外據點仍處於由「跟隨客戶」轉向「主動併購」的過渡期,集團價值目前幾乎全部繫於台灣半導體與資料中心專案的執行力。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司 | 洋基工程股份有限公司(YANKEY ENGINEERING CO., LTD.) |
| 股票代號/市場 | 6691/上市(TSE),四年多前的一月三日掛牌 |
| 創立 | 逾四十六年 |
| 股本 | 13.35 億(含今年盈餘轉增資 1.21 億,約 1.3355 億股) |
| 員工人數 | 1,095 人(今年八月底) |
| 主要業務 | 高科技廠房 EPC 統包:CSA、MEP、HVAC、Cleanroom、FMCS/BMS 系統整合 |
| 應用領域(1H26) | 半導體 60.30%、資料中心 14.20%、PCB 12.98%、商辦 5.45%、光電 4.26%、電子零組件 2.40% |
| 經營團隊 | 董事長兼執行長劉士源、總經理林鴻忠、財務長程志豪 |
| 營收認列 | 完工比例法(成本投入法) |
Note:員工數與應用領域引自今年九月二十四日法說會簡報。
研究解讀……。
1.2 集團架構與各據點角色
| 據點 | 控股路徑 | 設立時點 | 資本額 | 集團角色 | 研究評估 |
|---|---|---|---|---|---|
| 洋基工程(台灣) | 母公司 | 逾四十六年 | 12.15 億(配股前) | 接單、設計、GC 核心 | 價值核心 |
| 蘇州市洋基機電工程 | STAR KING CORP. | 逾二十二年 | USD 9,838K | 中國大陸 PCB/電子廠房 | 內卷但金額回升 |
| 洋基(泰國)工程 | TAIJI HOLDING、ANTAI TECHNOLOGY | 近四年 | THB 120,000K | 跟隨 PCB 客戶南移 | 已具規模 |
| YANKEY ENGINEERING (MALAYSIA) | 直接持有 | 滿兩年 | RM 2,000K | 主動開發新客戶與資料中心 | 萌芽 |
| YANKEY ENGINEERING (SG) | 直接持有 | 未揭露 | 未揭露 | 東南亞區域平台 | 待觀察 |
| 洋基(越南)工程 | GOLDEN LION HOLDINGS | 未揭露 | 未揭露 | 越南布局 | 待觀察 |
| YANKEY ENGINEERING USA | 直接持有 | 約一年 | USD 400K | 亞利桑那據點、併購平台 | 組織建置期 |
| JUcan 株式会社 | 持股 51% | 今年八月交割 | 取得成本約 1.25 億 | 日本熊本、廣島 | 執照與人力入口 |
Note:架構與資本額引自簡報公司營運架構頁;JUcan 取得成本與交割時點引自財報(期後事項)。
研究解讀……。
1.3 股權結構與治理
結論……。
| 主要股東(今年三月底) | 持股比例 | 備註 |
|---|---|---|
| 慕田投資 | 8.65% | 法人投資公司 |
| 平金興業 | 8.63% | 法人投資公司 |
| 力多投資 | 8.39% | 董事長劉士源 100% 持有 |
| 鼎昊投資 | 4.97% | 法人投資公司 |
| 星瑞投資 | 4.10% | 法人投資公司 |
| 鴻門有限公司 | 3.34% | 總經理林鴻忠 100% 持有 |
| 金綾投資 | 2.33% | 法人投資公司 |
| 達昌國際 | 2.19% | 法人投資公司 |
Note:引自年報前十大股東揭露。
● 前三大法人股東合計逾 25%,經營權穩定;董事長與總經理為實質共同控制人。
● 股利政策長期採高配發……。