光焱科技(EnliTechnology;代碼 7728)此次法說會核心訊息,集中營收結構由科研量測逐步向半導體檢測移轉,以及 CIS、矽光子檢測產品進入更接近量產的階段。對矽光子(CPO)而言,管理層進一步說明 2026 至 2028 年的市場時間節點、ProbeInsight 產品家族、NightJar 系列的應用位置,以及未來水平拓展、垂直深化與新廠產能規劃。 光焱指出,與原有客戶經過數年合作已在 CIS 與 SPAD 光學檢測已帶來業務貢獻,且車用 CIS 對產品 performance(效能)與 reliability(信賴度)的測試要求更加嚴格,且隨著自動駕駛相關應用發展,CIS 使用情境增,帶動更高精密度、更準確的檢測需求。外界最關注的是 CPO 矽光子的光學量測市場。光焱發言人表示,2026 年的矽光子應用處於前期測試階段。管理層進一步表示,市場真正進入較明顯商業化量產的時間點,目前看來較可能落在 2027 至 2028 年,而在此之前,生產設備與檢測設備都必須逐步到位,因此 2026、2027、2028 年對光焱而言都是重要年份。
光焱營收結構轉移,半導體檢測與矽光子占比快速提高
管理層將目前營收引擎概括兩大部分,一是長期經營的科研量測裝置,另一則是半導體檢測裝置。財務長表示,2026 年 1 至 8 月營收為 2.69 億元,較去年同期 1.97 億元增加 36.8%;半導體檢測營收占比則由 2025 年的 13.8%,提高至 2026 年 1 至 8 月的 36.854%,並表示依目前訂單與客戶調查情況,全年占比希望高於目前水準,2027 年則預期仍會持續提高。
2026 年目前的營收應用拆分,科研量測約占 6 成、矽光子約 17%、車用約 12%。管理層強調,科研量測的占比下降並不代表該事業衰退,而是公司整體營收增加之下,其他新興應用的成長速度較快,因此占比相對降低。管理層稱科研量測目前處於「高原期的成長」,仍維持穩定向上的趨勢。
光焱 CIS 發酵中,CPO 向 OWAT、insertion 1.5 延伸 Sep.2026
階段性目標已進入執行成果,CIS 已導入客戶量產線,矽光子則進入關鍵 RD 驗證階段
回顧 2025 年上櫃及 2026 年初所設定的階段性目標。第一項是全年營收維持高雙位數成長,目前已達標,並認為尚未公布的 9 至 12 月營收仍會有進一步表現。第二項則是讓 CIS 檢測設備真正進入客戶量產線並開始放量,管理層明確表示今年已達成此一階段性目標,部分營收反映將出現在尚未公布的月份資料中。
光焱今年已打入部分關鍵客戶,尤其是台灣的檢測服務商,並將工程驗證機的導入視為後續往量產端推進的前置階段。法說裡未揭露客戶及個別訂單金額,細節應維持在「關鍵客戶、檢測服務商已導入」的資訊層級。
CIS 的成長方向由 RD 工程驗證機轉向 CP、wafer level 檢測設備
管理層將 CIS 檢測客戶應用區分為 ⑴ 消費性電子、⑵ 車用及 ⑶ 工業三大領域,其中消費性電子目前仍為最大宗,但公司特別將車用列為發展重點。理由不是單純以車用市場規模做推演,而是觀察到車用 CIS 對產品 performance 與 reliability 的測試要求更加嚴格,且隨著 Level 3、Level 4 自動駕駛相關應用發展,CIS 使用情境增加,因而帶動更高精密度、更準確的檢測需求。
另外公司也指出,CIS 與 LiDAR 的檢測需求正在出現整合趨勢。光焱目前同時具有 CIS 檢測及 LiDAR 中 SPAD 光電探測器的檢測能力,因此客戶若推出整合型產品,公司可提供兩類檢測服務。
矽光子市場目前仍在 Pilot Test,光焱將 2027 至 2028 年視為商業化量產的重要時間區間
管理層對 CPO 矽光子發酵時程指出, 2026、2027、2028 年對光焱而言都是重要年份。市場需求重點不是單純以 xPU 顆數估算,而是認為單一 xPU 所搭配的 optical engine 數量可能增加,因此 optical engine 的需求增速可能高於 xPU 本身。管理層引用其簡報引用外部調研 Yole 資料表示,scale out 情境下,2024 至 2030 年 optical engine 的需求估計超過一千萬顆;scale up,也就是較偏 NPO、plug-in 的情境,則約有 330 萬顆 OE 需求。
管理層接著把需求連結至 PIC 檢測而指出,PIC 晶粒未來會與 EIC 晶粒及封裝技術整合,而 PIC、EIC 與後續封裝、HBM 等製程具有成本,因此如果 PIC 沒有事先充分檢測,後段可能產生更大的資源浪費。基於這個製程觀點,管理層認為未來數年 optical engine 中的 PIC die 將需要進行更完整的檢測。這是公司說明檢測需求來源的邏輯,但法說會並未進一步將此轉換成光焱實際可取得的市場金額。
光焱矽光子產品線以 ProbeInsight 為平台,三個主要方向分別涵蓋 ① NightJar、② FireFox 與 ③ APD-QE
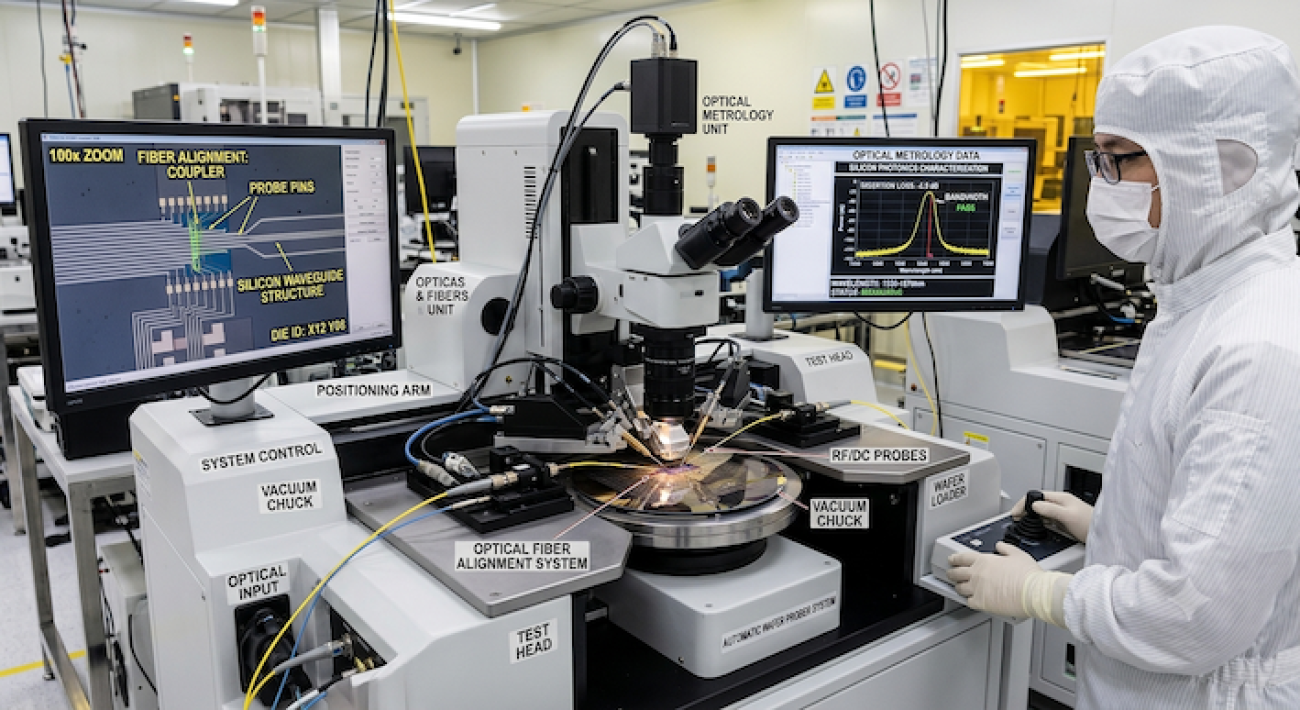
管理層將矽光子檢測產品家族命名為 ProbeInsight 平台,並說明目前主要產品線包括 NightJar、FireFox 以及 APD-QE。NightJar 是公司較早推出、目前最具代表性的矽光子檢測產品,主要用於光晶片 waveguide、GC 等結構的 insertion loss 檢測,管理層特別強調其可以進一步做到光損的位置、數值及量值分析。
FireFox 則是公司於 2026 年 3 月 OFC 展示的 reliability 測試模擬光源,主要對應矽光子元件在可靠度測試時所需的高功率光源。公司表示,若要驗證光晶片未來能否承受較高的 WDM 功率,公司已有高功率測試光源產品。
APD-QE 則對應光電轉換端的檢測。管理層表示,矽光子的結構可以拆分為發光、光波導及光電轉換,公司在光電轉換領域原本即具有能力,因此提供 APD-QE 相關產品,以及 PD array 轉換效率的檢測。管理層藉此說明,公司的矽光子產品並非只集中在單一 insertion loss 檢測,而是逐步涵蓋發光、光波導與光電轉換等不同測試環節。
NightJar 與 NightJar-H 設備,分別對應 RD 與量產,並向 OWAT、insertion 1.5 延伸
NightJar 系列目前最清楚的產品區隔,是工程驗證端與量產端。
管理層說明,原本的 NightJar 主要針對 RD 及失效分析階段,設計上可整合於既有探針台;隨著 CPO 往量產方向推進,量產線所需要的檢測設備組合不同,因此公司推出 NightJar-H,定位為可以與量產線檢測設備整合的產品。
就光學檢測設備業界設定的 insertion stage 而言,管理層明確指出目前最主要、最看重的是 insertion 1,也就是單一 PIC 晶圓的檢測。公司同時往更前段的 OWAT,也就是稱為 insertion 0 的階段推進,希望在晶圓製造過程中更早取得光學缺陷及相關參數資料。NightJar-H 可以支援 insertion 1 以及 OWAT、insertion 0。
至於 insertion 2,公司特別澄清,公司目前尚未將 insertion 2 視為已經對外驗證的產品領域。不過公司在 insertion 1 與 insertion 2 之間自行定義了 insertion 1.5,NightJar 可以延伸至該階段;insertion 3 則已有相關裝置可以支援對接。
矽光子產品策略採「水平應用拓展+垂直技術深耕」,核心位置仍是 wafer level (晶圓級) insertion 1
管理層將未來矽光子產品 roadmap 分為水平與垂直兩條路徑。
「水平拓展」概念,是從目前主要的 insertion 1 向左右延伸,往更前端的 WAT、OWAT 走,同時向 insertion 1.5 及其他後段應用延伸;此外,產品測試範圍也不再只集中於 waveguide、GC 與 insertion loss,而是擴展到 PD array、發光元件,以及高功率 reliability 測試。管理層表示,公司希望讓矽光子檢測產品的樣品與應用更加多樣化。
「垂直深化」則是針對同一技術節點持續提升產品能力,並讓產品從 RD 端逐步跨入量產端。以 NightJar 為例,管理層描述早期檢測主要是傳統 insertion loss 的總量進、總量出分析,而 NightJar 可以進一步將光損視覺化,看到漏損位置、漏損功率及波長;再進一步推出 NightJar-H,則是把相對應的檢測能力帶入量產端。公司表示 NightJar-H 的客戶進度已進入 HBN 的技術評估階段,POC、POT 已完成,現階段客戶評估導入後的價值、經濟效益與部署數量。
預期 HBN 評估在 2026 年第四季末可以帶來階段性訊息,並表示目前看到的情況是正面,但部分內容涉及保密、不揭露。
公司以「Enable Manufacturing」定位矽光子檢測價值,新廠則提前為後續需求放量準備
管理層認為, 2026 年下半年矽光子產業的核心問題已逐步從「技術能不能做」轉向量產、成本、良率及可靠度。公司因此將自身定位為協助供應鏈進入製造階段的「Enable Manufacturing」,也就是透過檢測設備協助客戶提升製造效率、成本控制及良率管理。
產能方面,目前位於高雄路竹科學園區,過去使用園區標準廠房,今年取得相關土地,規劃自建新廠,預計 2026 年底開始動工,原規劃約兩年後投產,公司同時表示希望加速投產時程。現有樓地板面積約 400 多坪,管理層表示目前約可創造 3 至 5 億元規模;新廠初步規劃樓地板面積約 3,300 坪。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
※ 請注意,本篇幾乎沒有問答環節,不過為了理解光學檢測量測的市場生態,我們特別獨立的第五章、國際設備廠在矽光子晶圓探測光學量測設備的分析,協助您來看光焱在同一個市場領域的定位。
一. 光焱定位、沿革與集團角色
1.1 公司基本事實
| 項目 | 內容 |
|---|---|
| 公司名稱 | 光焱科技股份有限公司(Enlitech Technology Co., Ltd.) |
| 股票代號 / 市場 | 7728 / 櫃買中心(去年上櫃) |
| 成立與據點 | 2009 年,高雄路竹科學園區(南科分區);承租園區標準廠房,樓地板約 400 餘坪 |
| 董事長 | 柯歷亞(哈柏投資法人代表,自 2009 年起任董事長暨營業長,清大企管碩士) |
| 總經理 | 廖華賢(正亞投資法人代表,清大電子工程博士,研發主管暨上海子公司負責人) |
| 發言人 / 財務長 | 廖清凌(總經理特助暨發言人)/ 黃沛健(財務長暨副發言人) |
| 股權結構 | 正亞投資 26.55%、哈柏投資 24.24%、中盈投資 6.36%;董事長與總經理為配偶,透過投資公司與個人持股合計控制約 50.79% |
| 其他董事 | 孫達汶(台虹科技董事長)、余維斌(宜特科技負責人,個人持股 1.91%);獨立董事含財務背景之邱雅俐 |
| 子公司 | 勝焱電子科技(上海)100% 持股、天津據點;母公司對上海子公司銷貨約占合併營收 23 至 26%(合併時沖銷) |
| 銷售地區(去年) | 出口 88.72%(亞洲 83.24%),內銷 11.28%,美洲與歐洲各約 2% |
| 產品線(去年年報分類) | 半導體光電轉換測試儀器 51.3%、晶圓級光電檢測儀器 10.75%、模擬光源與其他(耗材、維修)約 38% |
| 股本 | 流通在外約 1,399 萬股(今年上半年配發股票股利後),核定股本上限 3,000 萬股 |
1.2 公司定位:從「實驗室儀器」到「量產線檢測模組」
光焱的起點是太陽光模擬器與量子效率(QE/IPCE)量測,客戶是大學、研究機構與太陽能電池、光電材料實驗室。這個市場的特徵是「單台成交、客製化高、毛利率高、但沒有爆發性」。經營層在法說會中的自我定義非常清楚:「我們公司其實是一個賣知識產業的公司,我們將這些相關的關鍵零組件,怎麼樣的設計組裝調校,然後達到客戶所要的 performance,而且是競爭對手無法達到的效果。」也就是說,光焱不是製造業思維的設備廠,而是以光學 know-how 為核心資產的系統整合者。
今年法說會揭示的轉型路徑,是把同一套光學能力往兩個半導體場景延伸:
- CIS / SPAD 影像感測晶片檢測:由科研市場既有的光源均勻度、準直度、高動態範圍能力出發,做成能與探針台、電測機整合的 CP 晶圓級檢測光源,切入車用自駕 CIS 的量產線。
- 矽光子 PIC 晶圓光路缺陷檢測:以高光譜成像技術(NightJar)對光晶片做「定位、定性、定量」的光損分析,掛載在探針台上,從研發段、工程驗證段往量產 CP 段推進。
1.3 生態系角色:不是集團成員,而是半導體光學檢測鏈的「附加價值層」
光焱不隸屬任何集團,但董事會組成透露了它在生態系中的位置:台虹科技(材料)董事長孫達汶、宜特科技(第三方檢測服務)負責人余維斌皆為董事。在矽光子檢測鏈中,光焱的自我定位是「Enable Manufacturing」,即不取代 FormFactor(探針台)、Keysight(光學量測儀器)、Advantest 或 Teradyne(測試機)、PI(對位系統)這些國際 P-Player 的功能,而是在既有架構之上增加光學參數的擷取能力,讓客戶的量測速度與產能利用率提升(第五章詳述)。