晟田科技(Magnate Technology;股票代號 4541)法人說明會首場參與經驗是四年多前、就是疫情封鎖人員流動、讓許多歐美飛機製造業員工乾脆提前退休,打亂了飛機與引擎(發動機)製造供應鏈正常循環的開端;如果您也聽過晟田發言人講述與看過簡報,其模式常態化,所以很好掌握重點。今年十月下旬法說會,延續過去作法、都先更新產業現況、再談公司動向做法。晟田三條成長主軸。第一,波音與空巴的未交貨訂單,以目前的交機速度各需 11 年多才能消化,引擎需求掛在高檔,漢翔通知 LEAP-1A 相關零件 2026 年產量增加 3 成,2027 年 LEAP 相關營收再增 3 成。第二,半導體營收有 90% 到 95% 來自乾式真空泵的軸心與軸心外殼,客戶 E 社因日本廠改線,把現行機型的部分產量交給晟田,量產時間訂在 2027 年 7 月。第三,近 8 億元的 SPO 資金對應 7 億多元的資本支出與一座新廠房,預定 2027 年 5 月完成搬遷,6 月開出引擎渦輪懸塊新產能。2026 年前三季營收 15.60 億元、年增 32.43% 則是這三條主軸目前反映在財報上的落點。
投資人跟經營者視角不同。經營者晟田先說產業再來談自己是正確呈現;讓投資人迅速掌握晟田重點,我們將順序倒過來,先講晟田與外界關心的半導體產業,再提 2027 年上半年可參考的指引;有心學習與了解飛機產業背景的人再去詳看產業近況。長期觀察飛機零組件投資人早已熟悉基本背景,所以我們將背景內容往公開段落的後半段移:
晟田 LEAP 與半導體 27 年需求現,明年7月新產能是重點 Oct.2026
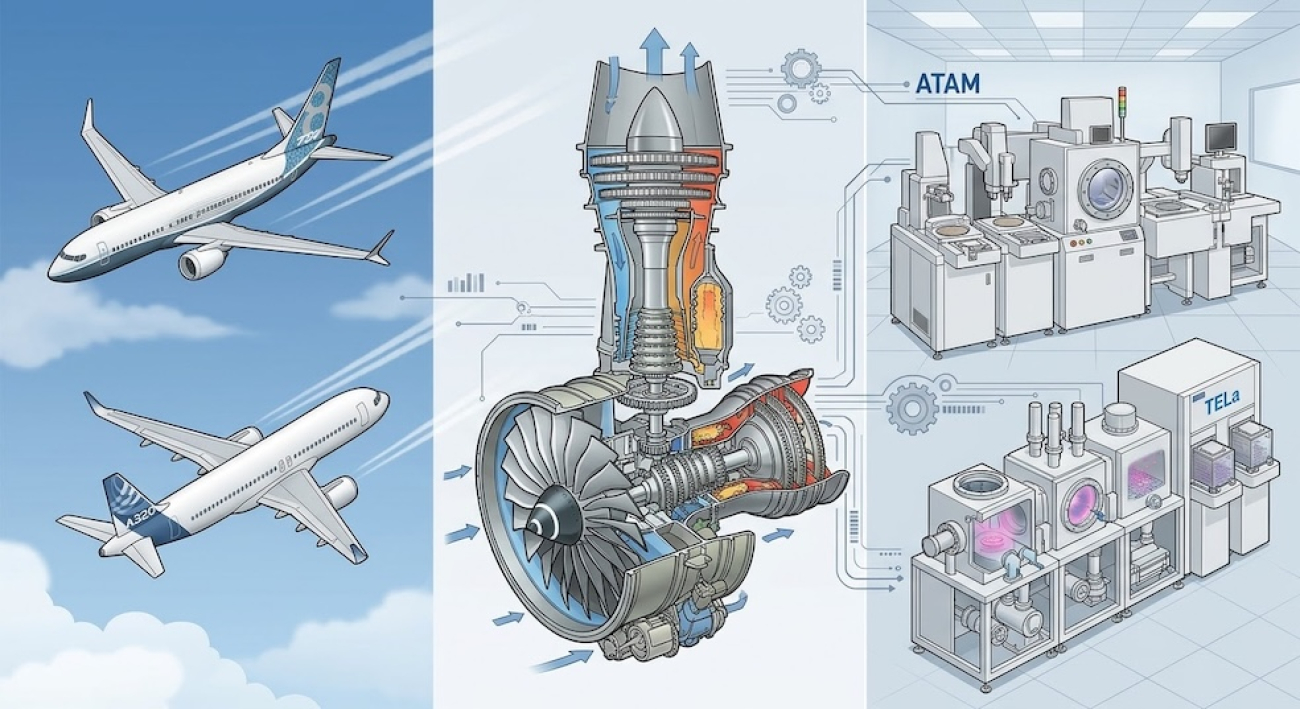
晟田參與的機型與未來受惠產品,LEAP 加單帶出新廠與 SPO
終端客戶對照上,晟田航太零件透過漢翔、天陽、SNC、SPP、SLS(Safran Landing Systems)、MOOG 等一階客戶,進入波音與空巴多款機型。
引擎零件方面,LEAP-1A 與 1B 用於波音 737 MAX 與空巴 A320neo 家族,CFM56 用於 737NG 與 A320ceo 家族,另有 GE90(777)、GEnx(787、747-8)、Trent XWB(A350)、GP7200(A380)、CF34(龐巴迪 Challenger 與 CRJ、巴西航空 E-Jet、商飛 ARJ)、BR710(灣流與龐巴迪商務機)、Passport 20(龐巴迪 Global 7500/8000)與 SaM146(蘇愷 Superjet 100)。
起落架方面,經 SLS 供應空巴 A350 與 A320/321/XLR,經 SPP 供應龐巴迪 Challenger、CRJ 與本田 HondaJet;飛控致動器則經 MOOG 供應波音 787、777X 與巴西航空 E2。
特別說明引擎渦輪懸塊(材料為 René 77,涵蓋 Turbine Nozzle、Hanger、Segment、Shroud 等零件)。它位在燃燒室後方的高溫端,可以想成固定不動的葉片,功能是控制氣流的角度與流量,必須同時耐高溫、強度又高,單片大小約比 iPhone 再長一點,整圈引擎由多片組成。LEAP-1A 與 1B 是晟田標示的重點:單走道客機未來可能占商用客機 8 成,而這個市場只有波音與空巴兩家,LEAP-1B 用於波音,LEAP-1A 用於空巴 A320;A320 系列也可以選用普惠引擎,經營層估計選用 LEAP 與普惠的比例約為六成對四成。
晟田未來受惠重點,經營層用 LEAP 加單的經過來說明。2025 年底,漢翔通知 LEAP-1A(空巴端)相關的引擎渦輪懸塊套組,約三、四個零件,2026 年產量要比 2025 年多三成。團隊盤點設備與人力後回覆沒有問題,航太零件的產出以一年 52 週逐週排程、依表操課,晟田在 2026 年 2 月底、3 月開始前就把週進度追上。2026 年 3 月,漢翔再要求配合 2027 年波音端增量:LEAP-1A 與 1B 相關的營收要多三成,若以數量計算,LEAP-1B 的數量要多 41%。團隊當月重新計算產能,發現機台不夠,規劃添購機台後再算空間,又發現廠房不夠,因此啟動了新廠房與設備的資本支出計畫。
擴產資金上,公司說明 2026 年年中董事會已通過一項 7 億多元的資本支出案,之後公布 SPO。SPO 包含兩檔可轉換公司債與一次現金增資,款項已全數收足,總額接近 8 億元。引擎渦輪懸塊的設備需求約 2.6 億到 2.7 億元;廠房部分,因機電設備選用較高規格的重電(線材、變電變壓器等),最終金額比原先估計多出 1 億多元,經營層認為仍在合理範圍。募資金額高於原先評估的 7 億元,目前看起來沒有問題,細部數字以 SPO 募資的說明書為準。
特殊製程與起落架是公司提到另一條受惠線索。鍍鋅鎳與高溫熱噴塗(HVOF)仍在開發中,預定 2027 年第一季接受 Nadcap 稽核(約在 2027 年 1 月進行),並坦言特殊製程的開發速度沒有那麼快。晟田說明,早年起落架的防鏽處理使用鍍鉻或鍍鎘,屬重金屬製程,台灣法規不允許新設此類產線,所以晟田為法國客戶製作的起落架,需要鍍鉻的部分目前送到韓國處理;鍍鋅鎳是替代製程,用於民航機起落架。通過 Nadcap 這類第三方稽核,才算真正有資格承接這兩類製程的訂單。
半導體真空設備,晟田供應的是乾式真空泵的軸心與外殼
晟田已銷售半導體應用產品多年,卻一向低調。晟田半導體相關營收的 90%-95% 來自乾式真空泵的零件,具體產品是泵浦的軸心與軸心外殼,客戶為 E 社( E 社占 2025 年營業額的 23%,為公司第二大客戶)。軸心上的葉瓣與軸心為一體,以三瓣為例,重心要平衡,軸心的真圓度與同軸度等幾何公差要求高,因為轉動時要與外殼密合卻不能摩擦,轉起來不能晃動。晟田做完軸心後,會放到測試機上做動平衡檢測,量測的是振動或噪音。除了真空泵,半導體相關營收中另有比例較低的其他製程客戶,經營層提到其中兩家 2025 年各約一千多萬元,因為長期看好這個產業而持續服務。
晟田產品位置位於設備的真空系統架構。半導體製程在腔體內完成後,晶圓取出前必須先把含酸鹼氣體、有機金屬、易燃易爆氣體等有害廢氣抽掉。這個渦輪分子泵(TMP)負責高真空,但不能在腔體還是一大氣壓時直接啟動,否則會損壞,所以第一步由乾式真空泵粗抽,把壓力抽到約 10 的負 3 次方大氣壓(千分之一大氣壓),之後切換到高真空閥門,由 TMP 接手;TMP 後方還要有另一顆乾式泵降低背壓。因此一組抽氣裝置通常用到兩顆乾式泵,控制系統較複雜時也可以只用一顆。排出的氣體再進入廢氣處理系統(將酸鹼氣體洗掉,可燃氣體燒掉,可溶於水的毒氣洗入水中再處理廢水,不溶於水的有機氣體燒掉。)
乾式泵特性歸納為以下三點,① 效率高、②可連續運轉、③低汙染。產品概述是:⑴ 軸心與外殼是非接觸式,磨耗低;氣流通道沒有真空油,停電時逆流回去的只是原本抽出的製程氣體,不容易汙染腔體,濕式泵若油逆流,除了清理,真空箱可能整個要換,良率會下降。⑵ 所以它用在 AI 應用端的先進製程,以現在的角度,3 奈米以下、2 奈米以下都會用到;⑶ 邏輯製程進入埃米世代,以及 HBM 製程,步驟多又重複,大量使用抽真空系統。缺點只有一個,就是貴,也因此晟田做這項產品的附加價值較高。
全球前兩大供應商為例,列出各製程對應的代表產品。E 社方面,Load Lock、PVD、SEM 對應 EV-S、ESR、EV-PA,先進蝕刻對應 EV-X、EV-M,CVD 與 PECVD 對應 EV-X、EV-M、EV-H,ALD 高流量對應 EV-H,高副產物負載對應 EV-M、EV-H,EUV 則是相關抽氣與整合設備;排名第一的 Edwards 對應 iXL、iXM、iXH 等。
晟田補充,蝕刻有腐蝕性氣體,軸心不能生鏽或被腐蝕;CVD 有毒性的有機氣體,需要另外做塗層。晟田供應的具體是哪些型號則不提。經營層指出,E 社與 Edwards 和後面廠商的最大差異,是它們整合了泵浦、整個抽氣系統與廢氣處理系統(SubFab 系統與 EUV 設備也在使用)。市場排名不太可能一家蓋過一家,因為目前是產能不足,誰拿得出產能,誰的占比就上升,這也是晟田此次募資的用途之一。
晟田的半導體供應鏈模式:真空設備供應商的產品透過兩條路進入晶圓廠,一條是晶圓廠的廠務系統直接採購,新建廠與維修更換抽氣系統走這條;另一條是半導體設備商(AMAT 美商應材、TEL 東京威力科創、Lam 科林研發)把真空泵整合進機台,一起賣到晶圓廠,因為設備商最清楚腔體內會產生什麼氣體、操作溫度與壓力。至於兩條路徑(晶圓廠直接採購、設備廠採購)的銷售比例,晟田則表示不知道、因為找不到資料作佐證。至於需求面,公司指出,晟田與其半導體客戶的營收概況,是跟著台積電(2330)資本支出走,只要台積電、美光、英特爾、三星這幾家大廠的資本支出維持在高檔,設備需求就不會下來。2026 年前三季半導體設備零組件營收 3.60 億元,年增 26.13%,占晟田營收比重 23%。
2026 年整體展望與軍工契機
2026 年累計至 9 月營收 15.60 億元,年增 32.43%,營收比例為航太客供料、航太自購料、半導體、其他,佔比是 48%,25%,23%,4%。經營層表示,月營收與累計營收都創新高,到年底獲利預期也會創新高,並認為這是產銷與客戶需求的滿足度都提高的結果。分項來看,航太客供料零組件營收 7.50 億元,年增 29.19%;航太自購料 3.91 億元,年增 70.49%,主因是客戶提前拉貨、建立安全庫存,前三季拉得比較多;半導體設備零組件 3.60 億元,年增 26.13%;其他精密零組件 0.59 億元,年減 28.61%。
2026 年全年各項的營收比例,公司自估將落在 49%,24%,24%,3%(航太客供料、航太自購料、半導體、其他)。
整體展望的口語化描述,⑴ 客機引擎零件需求持續提升、訂單確認度高;⑵ 半導體設備零件需求穩定提升;⑶ 公司也認為 2027 年展望沒有問題,引擎需求與半導體設備需求都持續向上。
四類產品的毛利率結構不同,經營層說明原因。航太客供料只計算加工費(材料由漢翔、長榮提供),毛利率相對高;航太自購料由客戶指定供應商,晟田採購後連材料費一併交貨,材料約占售價八成,毛利率相對低;半導體的材料有客供也有自購,但材料金額占比沒有那麼高。
其他精密零組件以日本客戶為主、收日幣,另有台灣精密產業客戶,部分收美金。經營層指出,晟田對日本客戶報價以台幣換算成日幣,日幣對台幣貶值,客戶就感受到漲價;公司選擇守住毛利率,因此損失營收,留下來的是較複雜、或原本客戶交給其他供應商做有一定難度的零件,這也是其他類營收年減的原因。
關稅方面,美國政府 5 月 27 日預告實施台美非半導體 232 關稅優惠,生效日回溯自 2026 年 5 月 1 日,航太零組件免除 232 關稅,僅課徵最惠國待遇關稅,稅率 0% 到 6.6%(平均 1.12%);經營層表示,航太與半導體零元件合計約占營收 90 幾%,台美關稅應該都沒有問題。
軍工方面,2025 年整體軍工相關營收 8,389 萬元,2026 年累計至 9 月為 2,470 萬元列。維修相關 2026 年營收 2,022 萬元。起落架維修業務是由起落架製造全製程延伸而來,2021 年開啟維修相關計畫,高溫熱噴塗製程 2025 年設立完成,鍍鋅鎳製程預計 2026 年第一季設置完成。公司說這兩項製程預計 2027 年第一季接受 Nadcap 稽核,高溫熱噴塗的單價更高、耐候性更好,與後續軍機起落架維修有關。公司也坦言晟田的軍工業務占比不大。過去的軍工來源,漢翔高教機零元件 2026 年只剩下幾百萬元,2027 年基本上只剩例行維修的換件,金額更少。
無人機方面則正與客戶進行開發,但晟田不傾向切入電池與馬達這類非強項的領域,晟田的強項是引擎等耐高溫、高強度的零件。以俄烏戰場為例,說明無人機的動力從電池馬達,轉向吃柴油的螺旋槳,再因為螺旋槳速度太慢、難以突破反制系統,改裝小型噴射引擎,這與巡弋飛彈的差別已經不大,只是造價較低。如果發展到螺旋槳引擎或小型噴射引擎,晟田有機會參與,零件單價也比較高。經營層強調這是個人看法,無人機採用動力趨勢應該再等三、四年後再向投資人報告。
資安合規方面,所有美國國防部承包商在 2026 年都需通過網路安全成熟度模型認證(CMMC)2.0,晟田已於 2025 年 9 月進行 NIST 800-171 資安高等評鑑,2026 年 4 月完成 Level 1 自評申報,依客戶要求須在採購整合企業環境(PIEE)的 SPRS 網站進行自評申報,經營層表示持續在推行。
經營層以價值主張作為簡報階段的結語:「有人說晟田就是加工廠,公司不否認,但目標是實現客戶的設計,少量多樣。」公司以台積電為例,說明代工廠在把領域做到極專業後,不會被污名化,晟田也期許朝專業 OEM 的方向走,把 OEM 做到極致。
我們歸納重點 → 2027 年上半年的時程訊號與下游指引
關於晟田在 2027 年上半年追蹤時程。明年第一季,鍍鋅鎳與高溫熱噴塗接受 Nadcap 稽核。廠房方面,經營層說明廠房是 Lead Time 最長的項目,新廠房在今年農曆七月(民俗月)前一天開工,目前進度順利,2027 年 4 月土建完成,5 月機電設備完成。5 月新設備進場,原本生產引擎渦輪懸塊的機台也從舊廠搬到新廠,經營層規劃把全部 LEAP 引擎產線(空巴與波音)移到新廠,舊廠空出空間。搬遷的是機械加工,不是特殊製程,不需要重新跑驗證,只要做小型尺寸確認、確認生產尺寸穩定,這個過程約一個月,會分 3 到 4 週一批一批搬,不會全廠停工。估計影響期落在 2027 年 5 月到 6 月初,6 月新的引擎渦輪懸塊產能就可以開出,經營層認為 7 月營收就會明顯加上去。也就是說,2027 年上半年的影響期集中在 5 月到 6 月初,新產能 6 月開出,營收貢獻則在 7 月之後。
明年的半導體挹注時程,初估比引擎晚一個月。在舊廠空出後,約 2027 年 6 月起陸續進新設備,量產時間訂在 7 月。這部分增量來自 E 社 2026 年第二季的洽談。E 社 2027 年要在日本廠全力推新型態機型,原本生產現行機型的日本產線要改裝,但現行機型仍要維持供貨(包含已交給台積電 2026 年新機台的相關廠區產能),因此希望晟田協助部分軸心與軸心外殼的產量。公司表示,這個增量是在法說會當天與客戶談完,不在募資 SPO 說明書之內,是額外多出來的。
歸納出來的下游指引,經營層提供了以下三組資料。(一)航空端,波音 737 MAX 2027 年上半年月產 52 架、下半年 57 架,空巴 A320 目標 2027 年底月產 70 到 75 架,777X 預計 2027 年下半年上市,LEAP-1B 的數量則是漢翔要求 2027 年增加 41%。(二)半導體端,引用 SEMI 2026 年 7 月報告,晶圓廠設備(WFE)產值 2027 年預估成長 21.8%,經營層說這與目前客戶的反應大致吻合,也與公司的 SPO 用途有關;以 AI 應用為主的需求,驅動先進製程半導體資本支出持續增加。(三)引擎端,Safran 2026 年 LEAP 交運預估 2,100 至 2,150 具,但未對 2027 年對應數做出預估。
飛機產業背景一:波音與空巴的需求與增產節奏,經營層點出六項重點
經營層表示,航太零組件約占晟田營收 70%-75%,近兩年大致維持在這個區間(2026 年前三季為 73%),所以每年法說會都先更新航太產業概況。今年資料取自 7 月英國范堡羅航展期間,波音與空巴各自發布的 20 年市場展望,經營層從中挑出六點。
第一是需求的長期斜率。引用波音 2026 年商用市場展望(2026 至 2045 年),旅客公里數(RPK,即定期民航班機的載客需求)在 1990 至 2025 年的年化成長率為 4.7%,未來 20 年的估計為每年 3.6% 到 4.1%。經營層指出,疫情造成缺口落在 2020 至 2023 年,2024 年已經回到原先的趨勢線。
第二是新機需求規模與機型結構。引用空巴 2026 至 2045 年全球市場預測,經營層說明現役客機約 23,000 架,未來 20 年整體新機需求約 42,000 架,其中汰舊換新將近 20,000 架、新增約 22,000 架,這也是簡報上會寫「未來 20 年飛機數量倍增」的依據。窄體客機(單走道)占這 42,000 架的 80%,疫情前約為 70%,歸納來自三個原因:窄體機航程比過去更長,空巴 A321XLR(XLR 即 Long Range)讓原本要靠 A330 或較舊的 767 飛的航線,改用窄體機就能執飛;窄體機可以停靠較小、較偏遠的機場;營運彈性上,窄體機約 200 席較容易達到滿載,坐到 150 席也只少 50 位乘客,廣體機 300 席的班機空出 100 個座位,航空載客公司的損失就大得多,所以晟田稱 200 席左右是甜蜜點。
第三是交機量與 2026 年進度,空巴 2019 年交機 863 架,2025 年為 793 架;波音 2019 年為 380 架(主因 737 事件與隨後的疫情壓低了交機量),2025 年回升到 600 架。2026 年累計至 9 月,波音交機 475 架、空巴 547 架。空巴 2026 年的生產目標為 870 架,若順利達成,將挑戰歷史新高。波音則不公布年度交機目標,只說明各機型每月生產幾架;針對波音的舉措,晟田經營層解讀是波音過去幾年受 FAA 關注,在產線安全問題完全解決前不對外談增產幅度。交機時程,每年 11、12 月是兩家交機最多的月份,且每年第一季通常最少。空巴 2026 年第一季交機不如預期主因是普惠(Pratt & Whitney)發動機交運不足,等到今年第三季空巴的交機量已拉上來,領先幅度又拉開。
第四是波音的增產節奏。737 MAX 目前月產能高於 42 架;來自引述波音近期說法,第四季有機會穩定在每月 47 架,2027 年上半年提升到 52 架/月、下半年 57 架/月,即每半年增加 5 架的幅度,2027 年底達到 57 架。再往後目標,晟田認為,波音在 2028 年應來到穩定的 60 架上下/月。廣體機方面,787 目前每月約 8 架,2028 年目標為 10 架。晟田解釋 787 增幅看起來不大,是因為 777X 預計 2027 年下半年上市,這款機型比 787 更大、航程更長,導致部分訂單會流向 777X。
第五是空巴的增產節奏。空巴今年六 月 15 日在法國圖盧茲正式啟動第 2 條 A320 總裝線,A320 的全球總裝線增加到 10 條,目標是 2027 年底月產 70 到 75 架。目前第四季月產量大約勉強到 65 架,而 70 到 75 架是空巴的長期目標,10 條產線就是為了在產能全開時達到這個水準。廣體機部分,A350 目前月產 4 架,2028 年目標為 12 架,讓空巴為廣體機市場也有起來。
第六是引擎端(發動機)的交付動能,這跟晟田產品相關最為直接。奇異 GE Aerospace 2026 年第二季數字總訂單 165 億美元、年增 17%,調整後營收 126 億美元、年增 24%,調整後每股盈餘 2.02 美元、年增 22%;其中商用發動機與服務部門(CES)營收 97 億美元、年增 27%,服務年增 26%,新引擎設備年增 30%。CFM(由 GE 與 Safran 合資成立的發動機廠) 2026 年上半年交付 1,030 具 LEAP 引擎,年增 41%,賽峰 Safran 因供應鏈產能提升,把 2026 年交運成長率從 low-teens 上修到 up high-teens,約 2,100 至 2,150 具(2025 年交運 1,802 具)。晟田分析補充,全年成長率不會達到上半年的 41%,因為交機通常集中在年底的基期墊高因素。
GE 最新一季法說會在台灣時間 10 月 21 日晚間舉行,晟田準備自家的簡報來不及更新下游重點廠數字,但晟田預期數字差距不大。據 GE 的法說陳述公司受惠強勁的引擎售後服務與國防需求,GE 管理階層全面調升 2026 全年財測,預期調整後營收增長 19%~20%,調整後 EPS 上調至 8.00~8.10 美元。
飛機產業背景二:波音與空巴的未消化訂單,十一年的交機排程與機隊老化
截至 2026 年 9 月的「未交貨訂單」,波音 6,863 架(為 ASC 606 適用前的資料),預計消化時間 11.43 年;空巴 9,310 架,預計消化時間 11.74 年。其中窄體機占絕大多數,A320 系列 7,535 架,737 系列 4,902 架。經營層回顧,疫情剛結束時波音的未交貨訂單接近 4,000 多架至接近 5,000 架,空巴則是 7,000 多架,現在兩家都明顯增加。
晟田解讀此現象是「航空公司買不到飛機,原因不是波音、空巴或引擎廠 GE、勞斯萊斯減產,而是增產速度趕不上航空公司的訂機需求。」這個產銷結構已經維持至少三年,經營層的看法是未來三年甚至五年大概也跑不掉。
新機交不出來的另一面,是舊機被迫繼續飛。據國際航空運輸協會(IATA)統計,機隊退役率降到近 20 年低點,平均機齡 15.2 年,創歷史新高。航空公司等於把原本購買新機的預算轉去做維修。對晟田這類零件供應商,零件裝在新飛機、新引擎上,或是維修時換件,沒有差別,原因是飛機零組件沒有副廠件,也沒有整新品,因為沒有任何一家正規的航空公司敢用整新品。經營層以 GE 為例,指出過去 GE 營收與毛利貢獻最大的就是維修,並引用「賣車時新車只是喝湯,真正吃肉的是維修」的說法,認為拿來形容飛機製造業更貼切。而 GE 財報數字呼應這一點,該公司 2026 年第二季服務營收年增 26%,新引擎設備年增 30%。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 晟田定位、沿革與集團角色
先說結論:晟田沒有母集團,是兩個創辦家族共同經營的獨立精密加工廠;它真正的「集團角色」在產業鏈上,即漢翔航太體系的二階加工夥伴與 E 社乾式真空泵的外部產能。客戶的認證與排程是護城河,也是集中度風險的來源。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司名稱 | 晟田科技工業股份有限公司(Magnate Technology) |
| 設立與合併 | 1991 年設立;2004 年與鎂家能機械合併,晟田為存續公司 |
| 廠區 | 高雄路竹(南部科學園區高雄園區),土地向南科管理局承租;新廠今年八月動工 |
| 實收資本 | SPO 後 726.47 百萬元(72,647 千股);SPO 前 676.47 百萬元已六年未變 |
| 員工 | 681 人(直接 499、間接 182),研發 33 人 |
| 經營團隊 | 董事長謝永昌;董事兼總經理黃寶文(公司設立即任職);董事兼協理、發言人黃堃宇(博士);副總經理大脇俊章(前三菱重工) |
| 董事會 | 6 席,獨立董事 3 席 |
| 主要股東 | 謝永昌家族 13.08%、黃寶文家族 8.62%,合計 21.71%;前十大合計 27.22% |
| 簽證會計師 | 資誠聯合會計師事務所 |
| 關係企業 | 無子公司、無轉投資、無關係人進銷貨 |
Note:股東結構為年報揭露(今年四月十三日,SPO 前)。現增有 80% 由原股東依持股比例認購,兩家族是否同比例認購,待明年年報確認。
1.2 沿革與里程碑
| 時點 | 里程碑 | 研究解讀 |
|---|---|---|
| 1991 | 設立 | 精密機械起家 |
| 2004 | 合併鎂家能機械 | 擴大加工能量 |
| 2007 | 南科高雄園區土地租約起始 | 單一廠區至今 |
| 2014 | 櫃買中心上櫃 | 航太擴產的資本平台 |
| 2020 | 庫藏股減資 18.52 百萬元 | 之後股本六年未變,直到今年 SPO |
| 2021 | 啟動起落架維修計畫 | 由製造延伸到維修(MRO) |
| 2023A | 毛利率 3.35%、稅後淨損 75.96 百萬元 | 上一輪谷底 |
| 前年 | 發行 700 百萬元有擔保公司債(固定 1.92%,明年十月十四日到期) | 鎖定長期資金 |
| 去年 | 半導體營收 +95.96%;高溫熱噴塗製程設立;九月完成 NIST 800-171 評鑑 | 第二成長曲線成形 |
| 今年 | LEAP-1A +30%;四月 CMMC Level 1 自評申報;六月董事會通過七億多元資本支出與 SPO;八月新廠動工;九月晟田五、晟田六發行;十月現增收足 | 第二輪擴產起點 |
| 明年 | 第一季 Nadcap 稽核(鍍鋅鎳、HVOF);四月土建、五月搬遷、六至七月新產能開出 | 營收結構重估 |
Note:歷史事件依年報與半年報;今年與明年事件依法說會、簡報與公開資訊觀測站公告。
1.3 集團角色:沒有母公司的資源,也沒有母公司的折價
公司敘述: 經營層以台積電自比:外界說晟田「就是加工廠」,但「我們的目標是實現客戶的設計」,少量多樣,要把 OEM 做到極致,帶一點 ODM 的色彩,「當然不太可能跟台積電一樣,但是也是希望朝這個方向走」。