鑫詮科技(Sincyuan Technology;股票代號 7954)先掌握未來一至兩年業績的三項重點。第一,低溫冷凍設備是公司的技術核心,2025 年占營收 64.36%,目前有四項低溫與高低溫測試相關發明專利送件審查中。第二,產品結構有轉變,半導體封測設備占比由 2025 年的 14.62% 升至 2026 年上半年的 41.76%,是上半年營收成長的主要來源。第三,預計今年到年底產能持續滿載,並已購置平鎮工五廠,預計 2027 年下半年投產,作為擴充製造空間與產能的下一步。本篇是在興櫃登錄前發表,故內文將以券商的承銷認購價 61 元做基準;公司預計十月 19 日登錄興櫃市場。內文將針對營收可望明顯成長做拆解。同時本篇增加一獨立章節做同業間分析(未來文章考慮恆長性設立);先說明的是其同業其中一家是投資者也是客戶;同業們分別具先行指標與同步指標功能,故有其分析動機。
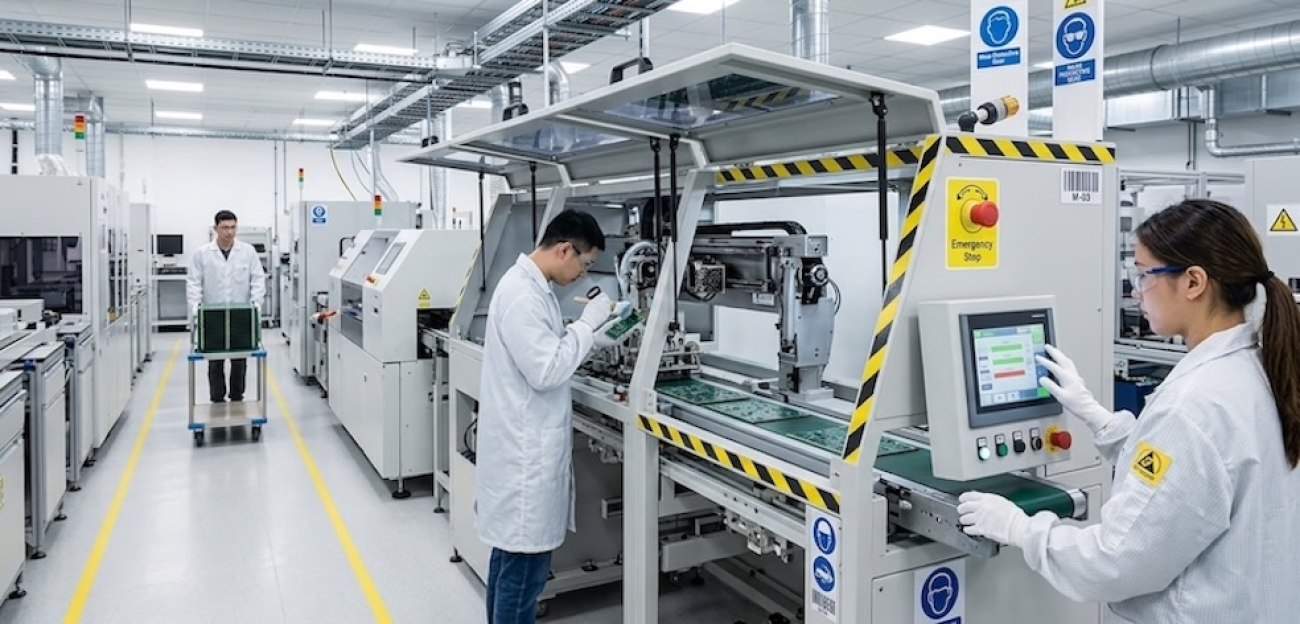
鑫詮低溫技術強擬切三溫機,工五廠 2H27 擴產 Oct.2026
產品分類兩條主線,① 低溫冷凍設備與半導體相關應用設備,與 ② PCB 自動化設備
定位是一家半導體與自動化設備領域的 OEM/ODM 廠,2025 年營收約 2.06 億元,年增 149.9%,2026 年上半年營收約 2.26 億元,已超越去年全年。
公司舉例的六項設備實機,可歸為兩條主線。第一條是半導體相關設備,包括光學六面檢查設備(360 度檢測產品外觀六個面向,避免不良品流入下一個製程)、AOI 檢測分選設備(以光學檢測判斷 IC 是否有缺陷,並依結果分級分類後送往下一製程)、自動組裝與檢測設備(依客戶組裝流程量身設計,搭配機械手臂完成組裝,再以自有檢測設備做最後品質把關),以及低溫測試冷凍機。第二條是 PCB 設備,包括自動收放板機與 PCB 雷射鑽孔機上下料機。
「低溫冷凍設備」是營收比重最高的主力產品。經營層指出,低溫測試冷凍機是各類低溫測試設備的核心裝置,負責提供測試所需的穩定低溫環境,也是公司近年最重要的製造產品之一。其設備支援低溫循環測試,確保元件在極端環境下的可靠性與穩定性,終端客戶為三溫機大廠。這項產品背後的技術是精密溫控 。經營層進一步指出,終端客戶對晶片有高低溫測試需求,公司持續開發溫度控制、溫度監測與各種調節系統,目的是讓不同晶片在嚴苛的溫度條件下維持穩定的測試環境,進而提升測試穩定性與良率。專利布局同步往這個方向移動,公司由面板設備起家,近年把技術重點延伸到高低溫測試的冷凍技術,並陸續提出多項低溫技術發明專利。
PCB 自動化設備方面,自動收放板機是整合 PCB 製程設備的需求,為各製程之間找出最佳的傳送方式;雷射鑽孔機上下料機則負責 PCB 載板雷射鑽孔設備的進料傳送與出料搬送,並整合後段製程設備,以優化產線流程。受惠於下游的欣興、景碩、南電今年持續擴充產能,帶動收放板機與雷射鑽孔機上下料機的需求大幅增加,公司今年的 PCB 設備訂單也持續大幅成長。在服務模式上,公司的 OEM 定位是專業設備代工、組裝與測試。
鑫詮怎麼觀察下游兩大應用(半導體與 PCB)市場及需求來源
半導體應用方面,公司引用 SEMI 於 2026 年 7 月公布的全球半導體設備預測。前段製程設備(晶圓廠設備)預估 2026 年為 1,439 億美元、年成長 23.1%,並預期迄 2028 年可望突破 2,000 億美元。
重點在與鑫詮公司產品直接相關的後段製程設備,也就是封裝及測試設備,2025 年銷售額為 58 億美元,預估 2026 年達 67 億美元,年成長 9.6%,迄 2028 年測試設備銷售額可望達 208 億美元,封裝設備可望達 86 億美元。所以,公司對需求來源的解讀是,元件複雜度持續提升、先進封裝技術加速導入,以及 AI 與 HBM 元件對效能與可靠度的要求不斷提高,使市場對相關設備的需求不間斷。公司產品涵蓋測試設備與封裝設備領域,經營層認為可受惠於這波需求,營收也將持續成長。
公司自身產品對應,低溫冷凍設備服務的是晶片的高低溫循環測試需求,已深度掌握低溫與高溫循環測試系統,可為各種晶片產品打造測試環境,保障測試良率的準確性;外界與投資人對於低溫設備的需求比較陌生,鑫詮解釋說,因為先進封裝因 AI 晶片算力提升而產生極端熱耗散,客戶需要在不同低溫條件下穩定測試,而鑫詮的設備可滿足這項需求,終端應用涵蓋高效能運算、AI 晶片、車用電子、低軌衛星通訊與高速網通設備。
PCB 應用方面的製程背景,是 ABF 載板等高密度精密金屬化製程需要低震動與精準對位,自動化上下料設備可降低客戶對傳統高密度人工的依賴,並確保上下料過程不造成物理損傷。PCB 設備 2026 年上半年占營收 7.09%,與 2025 年的 7.3% 相近,上半年占比明顯提升的則為封測設備(即是半導體設備 B)。
未來展望與競爭力要點
鑫詮後續拓展市場並累積成長動能。在產能面,今年到年底公司產能預計持續滿載,並已於今年購置平鎮工五廠,預計 2027 年下半年開始投產,目的在於擴大製造空間與產能,同時持續提升研發能力。
強化核心技術方面,技術與專利是經營層強調的第二條主軸。公司已取得 1 件發明專利(I907312,面板清洗參數調整方法及面板處理系統)與 4 件新型專利(M675332 面板處理系統、M670424 矽膠管裁切設備、M669307 過濾型超音波清洗設備、M669308 控溫式超音波清洗設備及其清洗槽),這些都源於公司早年的面板設備業務。另有 4 項發明專利送件審查中。公司期待未來能在高低溫測試系統領域持續布局,後續仍有專利申請在進行中。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
鑫詮營運架構與產品、營收分類
鑫詮成立於 2009 年十二月上旬,董事長為陳慧萍,總經理為盤振詮,實收資本額 2.115 億元,員工 65 人。服務據點為龍潭的文化廠(中科園區旁)、龍潭烏樹林工業區的工二廠,以及今(2026)年新購置的平鎮工業區工五廠。公司創立初期專注於精密加工、設備組裝與配電業務,2012 年成立自動化精密小組,2015 年、2016 年、2018 年先後取得 ISO 9001、ISO 14001 與 ISO 45001 認證,2023 年購置烏樹林工業區土地並成立研發團隊,2024 年起導入 ERP 與內控流程,啟動興櫃作業。
在營運模式上,服務可分為三類。① OEM 是專業自動化設備代工、組裝與測試。公司強調公司具備完整的製造供應鏈,能在最短時間內完成客戶需求並降低客戶成本。② ODM 是由內部研發團隊針對客戶的製造需求與產線問題進行規劃,再結合組裝、配電、軟體與測試能力完成客製化開發。③ 系統整合則由軟體團隊把客戶各種生產設備的生產進度、流程、良率與人員工時等資訊,整合到同一套系統。
支撐上述這三類服務的核心技術有 3 項:智慧製造(精密機構結合機械手臂與 AGV 搬運車)、視覺整合(具備 AI 視覺的機械手臂,負責定位辨識、取放、堆疊、對位與分類),以及精密溫控與測試技術。
這裡直接將鑫詮的產品與終端客戶做對應,⑴ 低溫冷凍設備,終端客戶為三溫機大廠;⑵ 半導體自動化設備,客戶為萬潤、T 晶圓公司(應指 TSMC)與日月光;⑶ PCB 自動化設備,客戶為欣興、景碩與南電這三家載板三雄;⑷ AOI 自動化設備,客戶為萬潤、啟碁與日月光。
而營收分類則採另一套模式,分為 ⑴ 半導體設備 A、⑵ 半導體設備 B、⑶ PCB 自動化設備與 ⑷ 其他。這是公司的分類,而實際產品上,半導體設備 A 指低溫冷凍設備,半導體設備 B 指封裝測試設備。因為可從該公司興櫃登錄書載明的 2025 年營收 2.056 億元分析得出來。2025 年半導體相關設備貢獻營收 1.624 億元(占比 78.98%),PCB 相關設備為 1,500 萬元(占比 7.30%),其他為 2,822 萬元(占 13.72%,主要為電控配盤、面板治具、鋁擠等零組件)。鑫詮屬產業鏈裡是負責機械設計、軟體設計與組裝及機電整合;算是多種設備品牌商的上游,具有模組製造,系統整合與組裝整機的能力。
值得注意的是,PCB 與載板類都是長久遠往來客戶,加上近年在低溫、半導體設備的前幾大客戶貢獻營收排名變化劇烈,搭配公司積極購置廠房來擴產舉動,可想見未來一段時間內半導體設備、PCB 客戶等業務變化仍大,兩大類應用市場的成長方向呈現上揚。
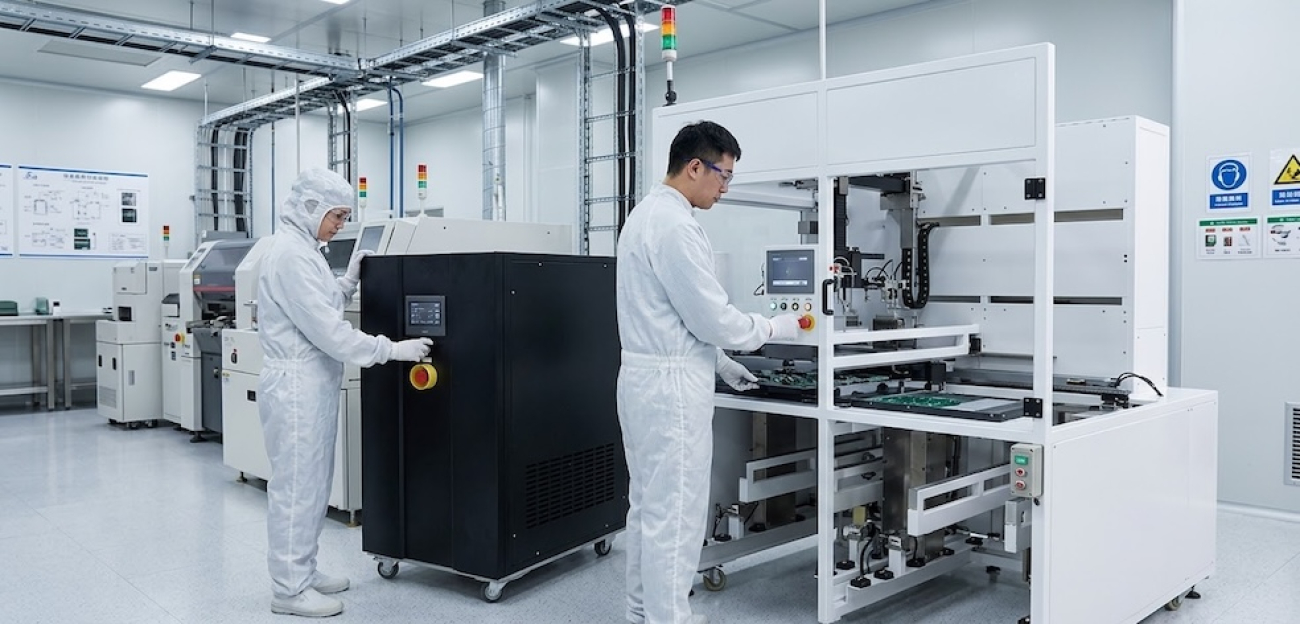
自動設備/PCB接單湧,鑫詮今、明年營收年化倍增 Oct.2026(全)
產品分類兩條主線,① 低溫冷凍設備與半導體相關應用設備,與 ② PCB 自動化設備
公司舉例的六項設備實機,可歸為兩條主線。第一條是半導體相關設備,包括光學六面檢查設備(360 度檢測產品外觀六個面向,避免不良品流入下一個製程)、AOI 檢測分選設備(以光學檢測判斷 IC 是否有缺陷,並依結果分級分類後送往下一製程)、自動組裝與檢測設備(依客戶組裝流程量身設計,搭配機械手臂完成組裝,再以自有檢測設備做最後品質把關),以及低溫測試冷凍機。第二條是 PCB 設備,包括自動收放板機與 PCB 雷射鑽孔機上下料機。
「低溫冷凍設備」是營收比重最高的主力產品。經營層指出,低溫測試冷凍機是各類低溫測試設備的核心裝置,負責提供測試所需的穩定低溫環境,也是公司近年最重要的製造產品之一。其設備支援低溫循環測試,確保元件在極端環境下的可靠性與穩定性,終端客戶為三溫機大廠。這項產品背後的技術是精密溫控 。經營層進一步指出,終端客戶對晶片有高低溫測試需求,公司持續開發溫度控制、溫度監測與各種調節系統,目的是讓不同晶片在嚴苛的溫度條件下維持穩定的測試環境,進而提升測試穩定性與良率。專利布局同步往這個方向移動,公司由面板設備起家,近年把技術重點延伸到高低溫測試的冷凍技術,並陸續提出多項低溫技術發明專利。
PCB 自動化設備方面,自動收放板機是整合 PCB 製程設備的需求,為各製程之間找出最佳的傳送方式;雷射鑽孔機上下料機則負責 PCB 載板雷射鑽孔設備的進料傳送與出料搬送,並整合後段製程設備,以優化產線流程。受惠於下游的欣興、景碩、南電今年持續擴充產能,帶動收放板機與雷射鑽孔機上下料機的需求大幅增加,公司今年的 PCB 設備訂單也持續大幅成長。在服務模式上,公司的 OEM 定位是專業設備代工、組裝與測試。
2026 年上半年財報重點與產品組合
2026 年上半年營收為 2.258 億元,已超越 2025 年全年的 2.056 億元;2025 年營收則較 2024 年的 8,225 萬元成長 149.9%。獲利結構在上半年出現落差:2026 年上半年營業毛利 3,891 萬元,營業利益率 4%,稅後淨利 592 萬元,EPS 0.43 元;相較之下,2025 年全年營業毛利 6,028 萬元,毛利率 29.31%(2024 年為 26%),營業利益率 20%,稅後淨利 3,123 萬元,EPS 4.95 元,年增約 200%(2024 年為 1.63 元)。簡報未列示 2026 年上半年的毛利率,僅提供營業毛利金額。
上半年 EPS 表現偏低主因是一次性費用。公司因興櫃前辦理員工現金增資,上半年認列一次性的員工認股費用,影響 EPS 表現;還原這筆費用後,估算上半年實質 EPS 為 2.33 元(以加權股本計算)。該筆一次性員工認股酬勞成本使 2026 年上半年營業成本及營業費用合計增加 2,616 萬元,同期股本因辦理盈餘轉增資與現金增資,由 2025 年底的 870 萬股增加至 2026 年 6 月底的 1,765 萬股,也就是說股數擴張同樣影響了每股盈餘的計算基礎。
產品組合的變化是上半年最明顯訊號。2025 年半導體設備 A(低溫冷凍)占 64.36%,半導體設備 B(封測設備)占 14.62%,PCB 自動化設備占 7.3%,其他占 13.72%;2026 年上半年則變為半導體設備 A 占 46.8%,半導體設備 B 占 41.76%,PCB 自動化設備占 7.09%,其他占 4.35%。半導體 B 類的檢測及封裝設備訂單量與出貨量持續增加,約為去年兩倍以上,帶動上半年營收大幅成長。對於 A 類占比下降,公司也說明,這不代表市場需求下滑,而是 B 類成長速度太快,低溫冷凍設備需求仍在持續成長。
鑫詮怎麼觀察下游兩大應用(半導體與 PCB)市場及需求來源
半導體應用方面,公司引用 SEMI 於 2026 年 7 月公布的全球半導體設備預測。前段製程設備(晶圓廠設備)預估 2026 年為 1,439 億美元、年成長 23.1%,並預期迄 2028 年可望突破 2,000 億美元。
重點在與鑫詮公司產品直接相關的後段製程設備,也就是封裝及測試設備,2025 年銷售額為 58 億美元,預估 2026 年達 67 億美元,年成長 9.6%,迄 2028 年測試設備銷售額可望達 208 億美元,封裝設備可望達 86 億美元。所以,公司對需求來源的解讀是,元件複雜度持續提升、先進封裝技術加速導入,以及 AI 與 HBM 元件對效能與可靠度的要求不斷提高,使市場對相關設備的需求不間斷。公司產品涵蓋測試設備與封裝設備領域,經營層認為可受惠於這波需求,營收也將持續成長。
公司自身產品對應,低溫冷凍設備服務的是晶片的高低溫循環測試需求,已深度掌握低溫與高溫循環測試系統,可為各種晶片產品打造測試環境,保障測試良率的準確性;外界與投資人對於低溫設備的需求比較陌生,鑫詮解釋說,因為先進封裝因 AI 晶片算力提升而產生極端熱耗散,客戶需要在不同低溫條件下穩定測試,而鑫詮的設備可滿足這項需求,終端應用涵蓋高效能運算、AI 晶片、車用電子、低軌衛星通訊與高速網通設備。
PCB 應用方面的製程背景,是 ABF 載板等高密度精密金屬化製程需要低震動與精準對位,自動化上下料設備可降低客戶對傳統高密度人工的依賴,並確保上下料過程不造成物理損傷。PCB 設備 2026 年上半年占營收 7.09%,與 2025 年的 7.3% 相近,上半年占比明顯提升的則為封測設備(即是半導體設備 B)。
未來展望與競爭力要點
鑫詮後續拓展市場並累積成長動能。在產能面,今年到年底公司產能預計持續滿載,並已於今年購置平鎮工五廠,預計 2027 年下半年開始投產,目的在於擴大製造空間與產能,同時持續提升研發能力。
強化核心技術方面,技術與專利是經營層強調的第二條主軸。公司已取得 1 件發明專利(I907312,面板清洗參數調整方法及面板處理系統)與 4 件新型專利(M675332 面板處理系統、M670424 矽膠管裁切設備、M669307 過濾型超音波清洗設備、M669308 控溫式超音波清洗設備及其清洗槽),這些都源於公司早年的面板設備業務。另有 4 項發明專利送件審查中。公司期待未來能在高低溫測試系統領域持續布局,後續仍有專利申請在進行中。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
為方便加購會員索引,聚焦文章 / 增補文章皆延續全篇文章排序;僅增補才有章節編碼會直接跳過。例如聚焦文章沒有第二章節 → 直接跳過第三章節;增補文章沒有第一章,就從第二章開始迄第四章,依此類推。
一. 鑫詮定位、沿革與集團角色
鑫詮的本質不是「設備品牌商」,而是設備大廠的「外溢產能與工程服務夥伴」:低溫冷凍機為三溫機大廠供應鏈代工、封測自動化為萬潤分擔產能、PCB 設備經代理商進入載板三雄;集團角色則是創辦人家族控股、萬潤策略入股、關係人供應鏈環繞的「關係型」結構。
1.1 公司基本資料
| 項目 | 內容 |
|---|---|
| 公司 | 鑫詮科技(7954),十七年前於桃園龍潭創立,前年底由有限公司改制為股份有限公司 |
| 股本 | 211.5 百萬元(21,150 千股,今年八月第三次現增後);登記資本額 1,000 百萬元 |
| 人力 | 65 人(今年十月);八月底 58 人,其中研發 4 人;工二廠 48 人、文化廠 11 人 |
| 市場 | 準興櫃;十月十四日承銷認購價 61 元(永豐金 535 千股、第一金 100 千股,合計占 3.00%);主辦承銷商口述十月十九日登錄興櫃 |
| 據點 | 龍潭工二廠(自有,半導體與 PCB 設備)、龍潭文化廠(向關係人承租,低溫冷凍機)、平鎮工五廠(今年購置約 4.8 億元,明年下半年投產)、另租一廠(十二月起交貨) |
| 經營層 | 董事長陳慧萍、總經理盤振詮(兩人為配偶,財報揭露之最終控制者);行政副總兼發言人楊燿鴻、財務主管廖麗華、研發主管游聰建 |
| 股權 | 創辦人夫妻(本人與鈊承、承鈦兩家投資公司)約 66.15%;萬潤 100% 子公司鉑潤投資 5.20%;前五大股東合計 71.35% |
| 治理 | 董事 5 席、監察人 2 席,尚無獨立董事與審計委員會;公司承諾登錄興櫃後六個月內設置,並規劃 4 席獨董 |
| 會計師 | 資誠聯合(前年起;大前年以前為東信) |
Note:股權為今年八月四日股東名簿;人數依法說會簡報與公開說明書(八月底)並列;平鎮新廠金額依法說會財務主管口述。
1.2 本質定位:三條產品線,等於三個客戶
簡報的產品分類與說明書的客戶分類幾乎可以互相替換,這是理解鑫詮成長與風險的第一把鑰匙。
| 產品線(A/B 類分類) | 去年營收/占比 | 今年上半年營收/占比 | 對應客戶(同期金額) | 收入型態 | 生產據點 |
|---|---|---|---|---|---|
| 半導體設備 A 類:低溫冷凍機 | 132.3/64.36% | 105.7/46.80% | 燁新 133.7、105.8 | 勞務收入(132.8、106.5) | 文化廠(11 人) |
| 半導體設備 B 類:封測自動化與 AOI | 30.1/14.62% | 94.3/41.76% | 萬潤 26.4、94.6 | 銷貨收入 | 工二廠 |
| PCB 自動化設備 | 15.0/7.30% | 16.0/7.09% | 勝維國際 15.0、勝維精密 16.0 | 銷貨收入 | 工二廠 |
| 其他 | 28.2/13.72% | 9.8/4.35% | 其他客戶 30.4、9.3 | 銷貨收入 | 工二廠 |
| 合計 | 205.6 | 225.8 | 前三大合計 85.20%、95.88% |
Note:產品線金額為簡報占比乘以營收;客戶金額取自公開說明書與財報;收入型態取自財報收入明細。前年 PCB 營收……