這一篇 2026 年九月中下旬文章,主要講矽光子(Silicon Photonics)產業,關注要素簡單一句話:「在矽光子商轉元年(2026),EIC/PIC 整合對象與檢測產業鏈的台廠機遇」。此篇為 2026 年下半年到 2027 年初,台灣與光通訊有關個別公司核心觀察點;這裡就指出其時效、主因光通訊變化太快,每一段時間就會來 update 資訊。敝站長期看新創或興櫃公司,但這一類公司已部份轉往上市櫃,所以不限定只有新創;特別是台積電(2330)與聯發科(2454)與輝達(NVIDIA)在 CPO 光共同封裝製造 與 CPU 的邊緣運算晶片、車用軟體定義等層面上已結盟,台積電、聯發科集團能直接影響的台灣公司真得太多了,所以在製程與檢測段、與 EIC 積體電晶片 / PIC 積體光路晶片與光模組,本篇會納入極具代表性公司一起討論。是的,請進入內文的您給予回應,我們看得不對或失焦地方,請給予指導。
進入本文前, 3 個該注意產業背景或提醒:
(A)2020–2023 年市場高度期待的車用 LiDAR (依賴矽光子技術)題材失效了。 Mobileye 已於 2024/9/9 公告終止內部次世代 FMCW LiDAR 開發,LiDAR 研發部門於 2024 年底裁撤(約 100 人、年度費用約 6,000 萬美元),並改以 Innoviz 的 ToF 方案供應 Mobileye Drive。車用 PIC 的多頭論述不可再掛在 Mobileye 路線圖上,第 6 章以 Tower × LightIC 等場域重建。但車用會不會是未來業界第二成長曲線?我們會從台股公司找到線頭(見本篇 6.1.1)。
(B)聯鈞目前不在 NVIDIA 具名的 CPO 製造鏈內(這反而是好事,第 3 章會解釋給您聽)。 NVIDIA 公布的 Spectrum-X Photonics 製造夥伴為台積電(矽光子製造)、矽品(晶片級封裝測試)、Lumentum(雷射晶片)、前源 TFC 天孚通信(雷射模組次組裝)、鴻海(系統組裝)。聯鈞的位置在此鏈的上一階,即雷射晶片廠的 COSA 委外封裝商。此定位差異直接影響估值倍數的合理性,第 3 章會去區分。
(C)聯發科的 PIC 整合對象已經具名,而且不是元澄。 聯發科於 2026 年第一季法說揭露投資 Ayar Labs 9,000 萬美元,並明言屬其 CPO 合作的一部分;Ayar Labs 2026 年 3 月完成的 5 億美元 E 輪,將聯發科與 AMD、Alchip(世芯)、NVIDIA 並列策略投資人。鴻騰 FIT 亦已公開與聯發科共同開發 51.2T CPO。這代表由「市場樂觀期持」再降一級為「多方押注下的次要選項」。第 3.3 節、第 4 章與第 10 章已據此說明。
廢話不多說,直接看下面導覽 ↓
- 一、2026 年第三季的當下,關心矽光子、該有什麼基本認知
- 二、典範轉移與四階段(台積電製程、光電整合、PIC、檢測良率)護城河是什麼?
- 三、台廠供應鏈深度剖析,兩家集團(一個做光、一個擅長做電)綜效觀察
- 四、跟多數人想的不一致、誰才是主導者?EIC 與 PIC 整合,誰在跟誰共封裝
- 五、PIC 競爭同業初探,並了解背後 IC 設計廠目的
- 六、CPO 找藍海例子,車用的現實修正 × AI 資料中心的 Scale-Up/Scale-Out
- 七、PIC 測試基礎:Insertion 0 到 5 定義。個自段落商機、買主又是誰?
- 八、光焱是探針台上「附加價值」,以 HVM 驗證為分水嶺
- 九、為何汎銓要控告光焱,腦力激盪一下(不是採訪公司、所以不是公司說詞)
- 十、結論與個別評價邏輯
- 十一(附錄)、財務 Model 與對接的參數表
本篇涉及的國內與海外標的如下(各公司排序依英文字母代碼及數字代碼孰低,與內文出場序無關):
2330 台積電、2454 聯發科、2458 義隆電、3289 宜特、3443 創意、3450 聯鈞、3587 閎康、3661 世芯-KY、3711 日月光投控(矽品)、6526 達發、6830 汎銓、7415 元澄、7728 光焱、7917 源傑。
未上市三家(台灣一家……)、海外兩家 Ayar Labs、Lightmatter。海外上市櫃掛牌公司:Advantest(6857.TYO)、FormFactor(NASDAQ: FORM)、Keysight(NYSE: KEYS)、Teradyne(NASDAQ: TER)、Tower Semiconductor(NASDAQ: TSEM)。至於 NVIDIA(NV)在光通訊的上游設計到系統之中、都有其影子,就不主動再提;同樣上游的 Coherent、博通、Lumeutum 在產業中的位置與量產時序,我們早於八月興櫃前兩篇的訂閱文章(亦有單篇文章)產業稿已敘述過了,不再重覆。
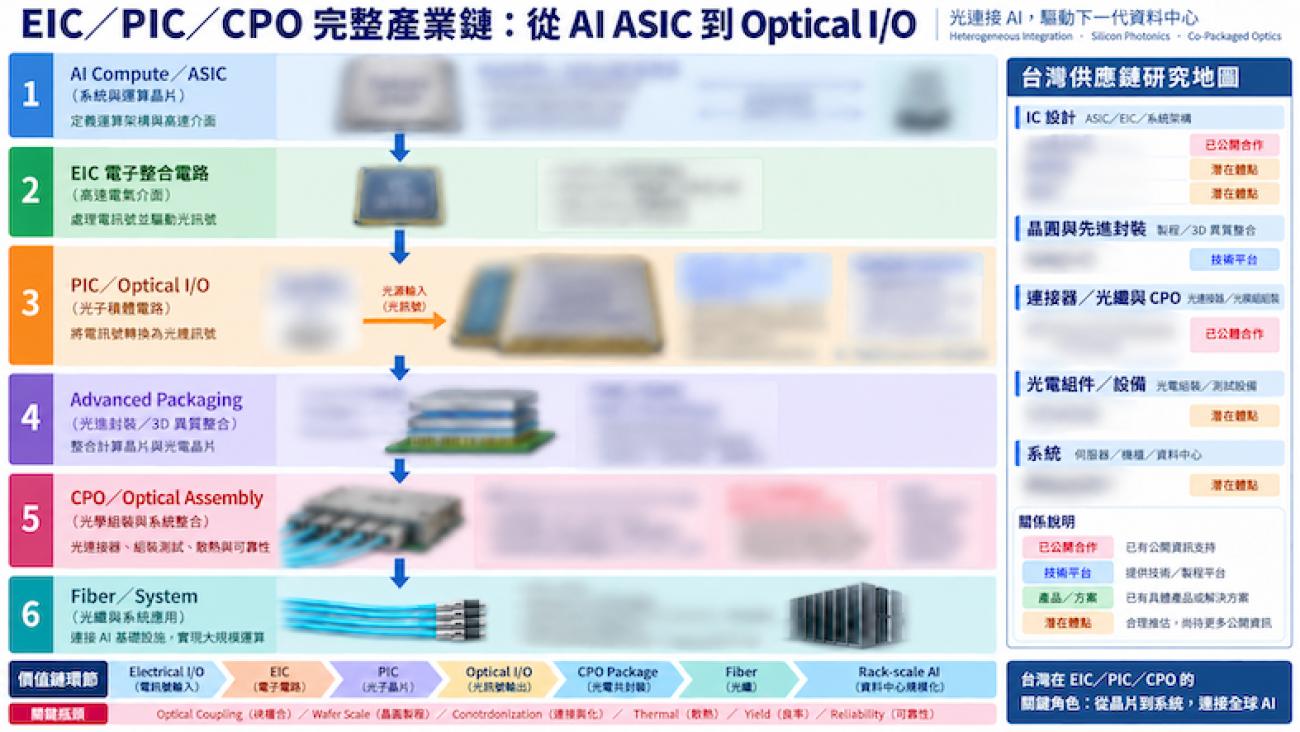
矽光 EIC / PIC 台廠整合、何段瓶頸中?及最易被忽視的檢測 Sep.26
一、2026 年第三季的當下,關心矽光子、該有什麼基本認知
2026 年之所以被業界普遍定義為「矽光子商轉元年」,不是因為矽光子技術本身是新的(光收發模組早已商用多年),而是因為三件過去各自遞延的事在同一年到位:⑴ 製程平台進入量產、⑵ 一線客戶完成導入、⑶ CPO 產品實際出貨。在這三項交集之前,矽光子只是題材;而交集之後,它才是可被財務模型承接的訂單。
1.1 三項已發生事實(可自行查核)
| 構面 | 事實 | 時點 | 可驗證性 |
|---|---|---|---|
| 製程平台 | 台積電 COUPE 開始生產;董事長魏哲家於 7 月法說會確認「已經開始生產,接下來逐步放量」。單一 COUPE 頻寬 2026 年 3.2 Tb/s。 | 2026 上半年投產 | 高(公司法說) |
| 一線客戶 | NVIDIA Quantum-X Photonics(InfiniBand,CPO)2026 上半年商用;Lambda 於 6 月搭配 GB300 NVL72 進入生產環境。Spectrum-X Ethernet Photonics 8 月進入全面量產。 | 2026 全年 | 高(原廠揭露) |
| 產品出貨 | TrendForce:NVIDIA 已對特定夥伴出貨次世代 Spectrum-X CPO 交換器;博通 51.2T Bailly 進入量產(台達、Micas 支援)。 | 2026/07 | 中(第三方研究) |
1.2 「光進銅退」的量化定位點
- CPO 電訊號損耗:22 dB → 4 dB(vs 可插拔架構)
- 雷射顆數:−75%(Spectrum-X:4x fewer lasers)
- 功耗效率:3.5–5×(NVIDIA 官方的說法)
- 網路韌性 MTBI:10×(大規模叢集)
- 基板級 CPO 功耗效率:≈4×(台積電,vs 傳統銅線)
- XPU 中介層 CPO:≈10×,延遲 <0.05×
更關鍵的是驅動力的不可逆性。台積電副專案處長陳明發於 今(2026)年八月 31 日的 SEMICON Taiwan 矽光子國際論壇上指出:「AI 運算能力約每 2 年成長 3 倍,但 I/O 頻寬同期僅成長約 1.4 倍。」這個剪刀差就是『I/O Wall』。」只要算力軍備競賽不停,I/O 側的資本支出就是被強制的。這是矽光子與多數 AI 題材最大的不同:它不是選配,是瓶頸解方。
1.3 市場規模:研究單位的預估數字、分歧很大,選對畫分領域比選對數字重要
| 機構/領域 | 起點 | 終點 | CAGR | 備註 |
|---|---|---|---|---|
| Wissen Research|矽光子市場 | 2.8 十億美元 (2025) | 9.6 十億美元 (2030) | 28% | 元件領域 |
| GM Insights|矽光子市場 | >1.8 十億美元 (2025) | — | 25.3% | 2026–2035 |
| LightCounting|光晶片市場 | 4 十億美元 (2025) | 15 十億美元 (2031) | ≈24.6% | 矽光子晶片占比 1/3→42% |
| LightCounting|收發器+AOC+NPO/CPO | — | ≈80 十億美元 (2031) | — | 系統領域,含模組 |
| LightCounting|AI 用乙太網光收發器 | 16.5 十億美元 (2025) | 26 十億美元 (2026) | +60% YoY | 源傑管理層引用同一份 |
| 台積電|光收發器銷售額 | +25% (2025) | +50% (2026F) | — | 矽光子 2027 市占 >50% |
| Yole|Scale-up 光引擎 OE 顆數(Scenario 1) | 3.3 萬顆 (2025) | 1,012 萬顆 (2030) | — | 光焱法說引用;xPU 顆數僅由 2,900 萬增至 3,370 萬 |
| Yole|Scale-out 光引擎 OE 顆數(Scenario 1) | 3.9 萬顆 (2025) | 331.5 萬顆 (2030) | — | 2026 年 20.6 萬顆、2027 年 44.1 萬顆 |
不同畫分領域的解讀陷阱:「矽光子市場 <100 億美元」與「光收發器市場 >800 億美元」兩個數字常被並列引用而造成誤判。前者是矽光子晶片/元件領域,後者是整機模組區域,兩者相差近一個數量級。建模時務必鎖定標的的收入層級:元澄、未上市同業沛達在「晶片/設計」層;源傑在「模組」層;聯鈞在「封裝加工」層;光焱、FormFactor 在「檢測設備」層,其 TAM 是「PIC 晶圓片數 × 每片測試站點數」,與模組市場無直接關係。把模組市場的成長率套到晶片設計公司或檢測設備公司,是本題材最常見的估值錯誤。
研究機構 LightCounting 的保守假設,是本題材最大的上檔潛力空間(投資層面上亦可稱選擇權):現行預測僅假設 2030–2031 年有 10–15% 的 Scale-up 互連遷移至 NPO/CPO。Yole 的 Scenario 1 則顯示 Scale-up OE 顆數由 2027 年的 50 萬顆跳升至 2028 年的 441 萬顆,兩家機構對「Scale-up 光化」的時點判斷差距達兩年以上。對聯鈞 ELSFP、元澄 Scale-up PIC、以及所有「每顆 PIC 都要測」的檢測設備而言,這是 Bull 情境的數學基礎。
1.4 三個結論
結論一:產業座標正由「光模組」移到「光 I/O Chiplet」,EIC 不是配角。 ………。價值單元不再是插在交換器面板上的模組,而是進入 AI 封裝內部的 chiplet。這對台廠有兩個直接意涵:
- (1) 達發………;
- (2) 聯發科的………(第 3.3 節、第 4 章)。
結論二:檢測是商轉元年的「鏟子」,而且已經有人在“數鈔票”。 12 吋 PIC 晶圓………這使 Insertion 1(PIC 晶圓級 KGD 篩選)成為最先放量、最符合 shift-left 經濟性的關卡,Insertion 2(………)則是門檻最高、驗證期最長的關卡。
- ………是目前唯一………。台灣檢測廠(閎康、宜特、汎銓)的角色是研發驗證、失效分析與良率除錯,不會取代量產主設備;光焱是唯一的例外,它做的是………,取決於 2026 年第四季末的 HVM 驗證結果,這是一個二元事件(第 7、8 章)。
結論三:汎銓對光焱的專利訴訟,是檢測層「事實標準卡位戰」的顯性化。 訴訟時點(2026 年五月初)落在光焱 POC/POT 通過之後、HVM 驗證結果之前;求償金額(2 億元)約為光焱去年淨利的三倍、也遠高於其矽光子年營收量級;訴訟標的刻意鎖定………。
- 本篇推導結論,這場官司的核心不是損害賠償,而是………(第 9 章)。