力成科技( PTI;代碼 6239)法人說明會上指出,先進封裝(FOPLP)產能規模在台灣的總產能上限為 6,000 片,其中規劃外賣(對客戶銷售)約 5,000 片,自留約 1,000 片,自留部分一是供公司自身使用彈性,二是為配合博通合作案產能銜接而預留。經營層說明,由於 AMD 要求包下公司在台灣的整層產能,加上台灣產能已無法再滿足其他客戶需求,公司台灣的 5,000 片外賣產能目前已全數規劃予 AMD;博通合作案則因台灣已無餘裕產能,且博通亞太營運總部位於新加坡,雙方因此改於新加坡設立合資廠。該新加坡案自 2025 年底即開始洽談,2026 年七月中博通高層實地考察公司廠區後拍板定案,總投資規模為 56.6 億美元,公司出資 4 億美元,取得合資公司 30% 股權,博通則持股 78%,目前該案仍在投審會審查中,尚未取得正式核准。
與博通的 JV 合作原規劃 2026 年第四季獲核准後,4 億美元出資將陸續撥付。公司指出由於新加坡廠自興建到完工需時約兩年,在此之前公司會在台灣保留一定的先進封裝產能,待新加坡廠房完工後再將設備銜接過去。至於未來是否會再購置新廠房?經營層表示公司會考慮,但前提是該廠房須具備五層式建築特性以利承接,而非單純因為有廠房釋出就購買;目前公司評估尚無合適標的,此前曾參與聯合再生位於竹北的廠房標案,最終因競標價格遠高於底價而未得標,隨後公司改以旗下子公司晶兆成名義標得晶兆成湖口用地作為替代擴充方案。
力成法說會提及旗下子公司 TPJ 、晶兆成與超豐電子(2441);以集團層面來看,經營層總結 ① 記憶體與先進封裝業務將,都持續是集團成長動能,② 在產品組合優化與價格調整將持續支撐獲利表現,③ FCBGA、FOPLP 等關鍵技術布局也將持續推進以強化未來成長動能。
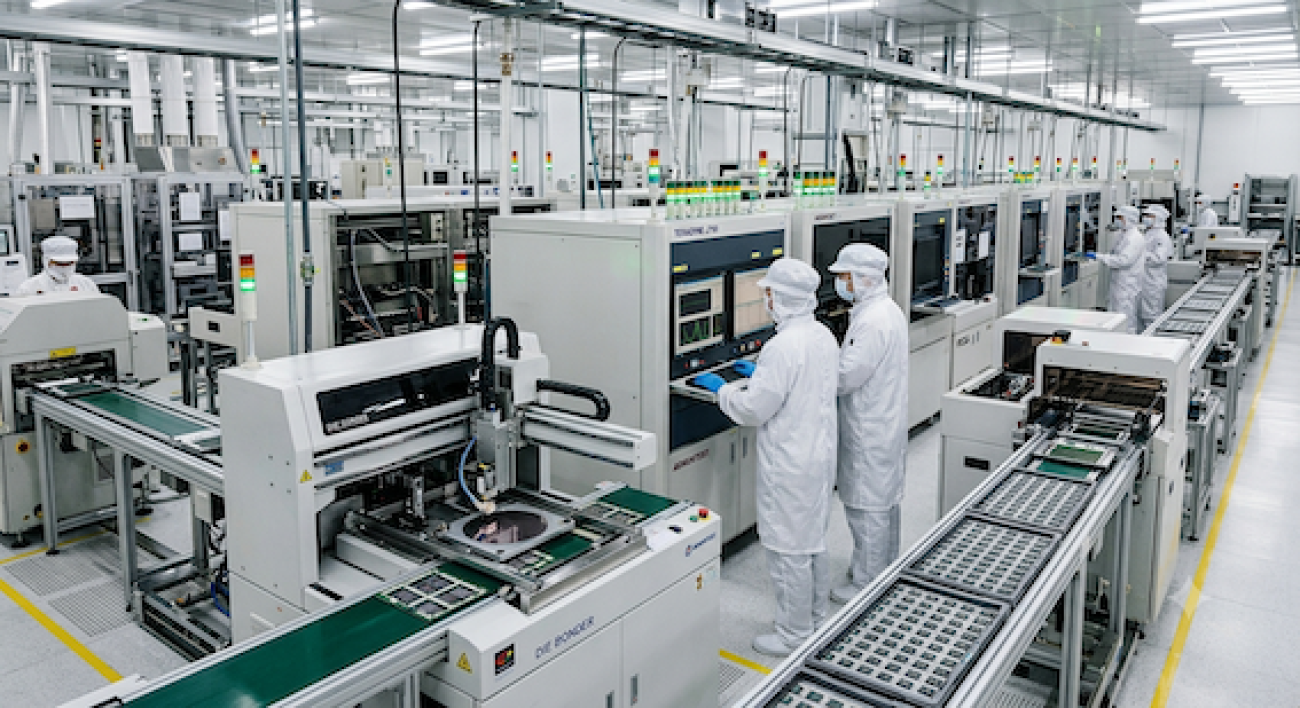
力成潛能看 FOPLP 封裝 27 年貢獻 / 博通 JV 新品 Sep.2026
力成集團廠房佈局現況,與上述 FOPLO 先進封裝
經營層說明,力成本身廠區分為湖口園區與新竹科學園區兩大區塊,湖口部分主要由晶兆成(TeraPower)承接,公司在 2026 年1月標得當地一塊土地作為擴充使用,預計 2027 年第一季陸續完成產線設置並開始放量,該廠放量後單月營收貢獻約 2 至 3 億元。
竹科部分則以新豐火車站旁的既有廠區為主,公司近期正將辦公室由 3D 棟遷至同一條路上的 3E 棟,藉此把原辦公空間騰出改設產線,此舉也反映公司在既有廠房內透過空間調度、設備汰舊換新(例如同一空間由容納三台機台提升至四台)來激發營收向上提升的思路。
力成 2026 年第二季記憶體與邏輯封裝業務表現
第二季業績,DRAM 業務市場需求維持強勁,帶動營收持續維持成長動能。NAND 業務隨 AI 伺服器等應用對 eSSD 需求上揚,該項營收持續成長,eSSD 需求及出貨表現暢旺,季營收在 QoQ 與 YoY 兩個面向均維持成長。就產品組合占比而言,2Q26合併營收中 DRAM 占比為 19%,NAND占比 29%,較1Q26 的 20% 與 26% 出現結構性上升,反映記憶體相關業務動能持續增溫。
邏輯(Logic)封裝業務方面的出貨持續增加,營收 QoQ 續揚,YoY 呈雙位數成長;不過受惠於 DRAM、NAND 占比提升,Logic 在合併營收中的占比則由 2Q25 的 44%、1Q26 的 43%,降至 2Q26 的 41% 、比例略呈下滑。旗下轉投資超豐(Greatek),經營層說明客戶需求維持高檔,超豐營收在 QoQ 與 YoY 均呈雙位數成長。
與日商合資的 Tera Probe (TPJ)與子公司晶兆成部分,經營層指出因應客戶需求持續投入資本支出,兩者營收在 QoQ 與 YoY 同樣呈雙位數成長。公司邏輯封裝主要客戶除超豐外,還包括晶兆成、其資本額僅約 15 億元,規模遠小於資本額逾百億元的京元電,但其 CP 晶圓測試、FT 成品測試等業務近年成長顯著,該子公司 2025 年營收約 65 億元,今年可望接近百億元水準。
力成的第三季產業展望,高頻記憶體、報價走勢與能源價格觀察
就整體產業展望,AI 伺服器持續帶動 HBM 需求,使高階記憶體封裝需求維持強勁;DRAM 與 NAND市場需求同步保持穩健,價格與需求呈現同步上揚的態勢。
報價與毛利率關係,經營層認為,自 2025 年第四季起針對客戶展開議價調整,調整幅度在同業中屬相對溫和,因此漲價效益是在今年第一季起才逐步顯現,第二季與第三季預期仍會延續此一調價議題。公司將適度反映於客戶報價,預期此舉對第三季營收與毛利率仍具正面支撐;邏輯封裝業務同樣因市場需求緊俏及原物料成本上漲,多數客戶已逐步接受價格調整,隨調價效益顯現,預期將有助於支撐公司整體毛利率表現。
第三季分產品線展望,DRAM、NAND/SSD 與邏輯(Logic)封裝
就 DRAM 產品線:經營層指出記憶體產業仍處於供不應求狀態,加上客戶持續將晶圓產出極大化,有利維持封測整體稼動率。車用領域,隨著自駕程度逐步提高,記憶體與存儲需求預期將有成長空間;公司強調記憶體已成為 AI 基礎設施的關鍵要素,HBM 與標準型記憶體需求都在穩定成長,此一趨勢間接帶動記憶體封裝技術由傳統打線封裝、逐步邁向先進封裝,預期未來對營收與毛利均將有所貢獻。
就 NAND 與 SSD 產品線:經營層說明AI應用需求持續成長,雖然智慧型手機需求可能受記憶體價格上漲影響,但整體 SSD / NAND 封測需求仍維持高檔,預期第三季營運表現穩健。
就邏輯封裝業務:AI 基礎建設持續帶動高階封裝需求成長,受惠於高階 FC-BGA 需求持續增加及新產品陸續量產,搭配產品組合優化,預期邏輯封裝業務在第三季維持穩健成長。技術面,公司在高階 FC-BGA 領域已具備量產大尺寸 FCBGA 多晶片模組(MCM)能力,封裝尺寸最大可達 78x75mm ,並將於第三季進一步導入大晶片(1x reticle size)封裝的量產,藉此強化在高精度貼裝、熱管理及大晶片量產良率上的競爭優勢。
先進封裝 FOPLP 部分,公司除持續深化與客戶端的合作及加速樣品驗證外,也同步深化與材料及設備合作夥伴的合作關係,以確保整體供應鏈能穩定運作,並朝2027年量產目標穩定推進。
轉投資事業方面,TPJ 與晶兆成(TPW)合計預期受惠於伺服器及機器學習 /人工智慧應用領域的強勁需求,轉投資公司的第三季營收可望持續成長。
超豐方面,經營層預期 AI 與高效能運算持續帶動 Bumping 及覆晶(FC)封裝需求,加上智慧型手機新品上市及消費性電子旺季效應將支撐出貨成長;同時消費性電子及工控類客戶的庫存水位已回歸健康,客戶預測穩定度也隨之提升。
力成 2026 上半年財報亮點,與經營層對全年之展望
力成 2Q26 單季合併營收 231.16 億元,季增率8.5%;毛利率 21.8%,較前一季季增 2.4 個百分點;單季 EPS為 3.00元、季成長成長 20%。累計 2026 上半年(2026 H1)營收達 444.3 億元、年成長 32.4%;累計上半年毛利率 20.7%,較前一年上升 4.3 個百分點,半年報 EPS 達 5.50元,較 2025 年同期大幅成長 91 %(去年同期為 2.88 元)。
公司對 2026 年第三季自結數補充。7 月與 8 月單月營收分別達 82 億元與 85 億元,合計已接近 168 億元,若加計 9 月營收,經營層評估第三季營收將可望較第二季 231 億元的基期,再呈現季成長。至於第四季的預期,亦將優於第三季。
針對毛利率走升,經營層將其歸因於三項主要驅動因素,⑴ 自2025年第四季起陸續與客戶協商的報價調整,效益已於 2026 年上半年逐步顯現,且預期延續至第三季。⑵ 產品組合最佳化,即在既有產能未擴充的前提下,優先將產能保留給毛利較高產品,並降低部分低毛利產品。⑶ 則是透過廠房空間調度與設備汰舊換新,在既有廠區內提升單位產能利用效率。力成也提及,目前封裝稼動率約落在 85%至 90% 之間,測試稼動率約 85%,均維持相對高檔水位。
展望全年,經營層明確表示,若不含先進封裝貢獻,公司今年營收不會達到 1,000 億元水準、以此回應近期市場較樂觀推估。
同時也提及公司歷史營收高峰發生在 2022 年;當年營收 839 億元、年度 EPS 為 11.6元,惟該基期仍含當時尚未出售之西安轉投資事業貢獻(西安轉投資約貢獻當年營收的 70 億元)。在目前公司已無西安業務挹注,因此力成評估依可比基礎,2026 年全年營收與 EPS 表現預期將優於 2022 年之高峰紀錄。 此外,新產品貢獻上,經營層提到 TSV DDR5 產品預計於 2026 年第四季放量,單月營收貢獻估計約 1-2 億元。法人說明會如排程擬於今年十月 27 日舉行。另可留意,經營團隊因 2027 年初因應農曆春節及高層差旅安排,2027 年第一季法說會有可能提前至明年 1 月中下旬召開。
※ 全文文章內容 = 聚焦文章內容 + 增補文章內容。已購買標題結尾有(全)字之全文文章,無需再買聚焦文章、增補文章(標題結尾有(增)字),因為內容都一致。全文章、聚焦文章有含【Key Points】;另,僅全文章、增補文章有財務報表。新加入會員,應先詳讀◎〔購物.更新 〕分頁◎說明;內容型態網站不可退費,已購買全文章、自行重覆購買聚焦文章、增補文章,無任何退費機制。
一. 力成定位、沿革與集團角色
1.1 基本定位
力成成立於 1997 年五月,以 IC 封裝測試為主業,是全球前五大 OSAT,也是全球記憶體封測龍頭。依 2025 年合併營收,IC 封裝 61.8%、IC 測試 14.0%、模組加工 10.8%、晶圓級測試 8.3%、晶圓級封裝 5.2%。終端應用涵蓋 DRAM、NAND/SSD、邏輯 IC、CIS、車用、AI 伺服器/HPC、FCBGA 先進覆晶與 FOPLP 面板級扇出封裝。
1.2 集團營收與產能的實際組成(依經營層說法)
| 營收組成 | 內容 | 財務長補充 |
|---|---|---|
| 力成本體 | 湖口園區與新竹科學園區(P8、P11、去年底購入之友達廠) | 辦公室搬至 3D 棟,騰出空間改為產線 |
| 超豐(2441) | 邏輯封測,持股 42.91%,合併報表 | 客戶需求維持高檔,QoQ、YoY 續增雙位數 |
| Tera Probe(日本) | 晶圓測試 JV | 月營收不到 2 億 |
| 晶兆成 | 邏輯 CP/FT 測試,資本額不到 15 億,「像小一號的京元電」 | 去年營收約 65 億、今年接近 100 億、明年勢必過 100 億 |
財務長強調:以前還有西安與蘇州,「在過往的一些交易上我們就把它處理掉」,目前月營收八十幾億幾乎全部在台灣發生。這一點對估值有實質意義:今年的營收與 EPS 若超越 2022 年,是在少了約 70 億西安營收的基礎上達成,本體獲利能力的實質改善幅度大於表面數字。
1.3 股權與治理特徵
- 無單一逾 10% 大股東;前十大股東以高息 ETF、外資與保險資金為主,籌碼分散。
- 主要客戶金士頓(Kingston)及其關聯 KTC-SUN 合計持股 5.75%,超豐交叉持股 2.68%,產業聯盟色彩濃厚。
- 董事長蔡篤恭(DK);財務長沈俊宏為本次法說主講人,其發言風格直白,對市場過度樂觀的預估多次直接反駁。