產業主題 → 矽、玻璃、陶瓷 3 種基材:全球與台灣半導體三大載體技術演進與產業地緣戰略(2020–2035)
先說結論:到 2030 年,矽基材仍然是 AI / HPC 高速運用的先進封裝與 CPO (矽光子)的主力載體;玻璃基板預計最快在 2027–2028 年小量導入、2030 年後才放量;陶瓷基板不會回頭搶 IC 封裝,而是在 SiC/GaN 功率模組裡穩定成長,至於能否在中介層中突破,視個別公司業務版圖變化。在證券市場上,現階段最確定的是矽中介層、FOPLP 與 TGV 設備材料商;玻璃基板的營收認列可能比個別公司的市值反映的晚 2–4 年;陶瓷基板的超額報酬集中在 Si₃N₄(氮化矽材料) 搭配 AMB(活性金屬釬焊製程)。
摘要(先來個懶人包)
- 矽仍是主力:據半導體協會 SEMI 統計, 2025 年全球矽晶圓出貨 12,973 MSI(百萬平方英吋)(+5.8%),營收 114 億美元(−1.2%)。CoWoS 類矽中介層與 TSMC COUPE 矽光子平台都在 2026 年量產,到 2030 年 AI 封裝與 CPO 的主流載體仍是矽。
- 玻璃正在從驗證走向量產,但時程一再延後:據研究機構 Yole《Glass Materials for Advanced Packaging 2025》估計,若 2027–2028 年開始導入(樂觀情境),玻璃核心基板(GCS)2030 年可達 4.6 億美元;SEMI 與 Global Net 於 2026 年 5 月 27 日發布的《Glass Core Substrate Market and Development Trends》指出,最快約 2028 年才會在少數高效能應用初步量產。
- 在台灣這邊,群創 TGV 最快 2028 年量產,友達自評技術還要 2–3 年成熟;日月光營運長吳田玉在 2026 年 7 月 30 日第二季法說會表示,玻璃基板未來 12 個月內不會進入量產。台灣的優勢在面板廠+封測+設備的「面板級製造」能力,不在玻璃材料本身。
- 陶瓷守住利基,不回頭搶 IC 封裝:Yole 也預估,功率模組封裝材料市場由 2024 年 32 億美元成長到 2030 年 61 億美元(CAGR 約 11%),陶瓷基板是其中第二大項。Si₃N₄ AMB 在 SiC 車用逆變器上沒有替代品,但陶瓷在 L/S(Line 線寬 / Space 線距)、面板尺寸與成本上無法挑戰有機或玻璃 IC 載板。
關鍵數據說明
數據標示說明:【實績】為研調機構或公司公告的歷史數據;【研調】為研調機構公開摘要或新聞稿中的預測;【推估】為本篇文章以研調錨點向內查核或向外推得出的分析值。
- 市場規模的量級差距要先看清楚:2025 年矽晶圓 114 億美元【實績,SEMI】;康寧 Corning 顯示器部門 2025 年營收 36.97 億美元【實績,Corning SEC 文件】;廣義陶瓷基板 2024 年 85.4 億美元【研調,Grand View Research】。相較之下,玻璃用於先進封裝的市場 2025 年只有數億美元【推估】。「玻璃革命」目前在價值鏈上的滲透率仍是很小的比例。
- 先進封裝的大餅由矽與有機材料主導:Yole 預估先進封裝 2024 年 460 億美元、2030 年 794 億美元(CAGR 9.5%);其中高階效能封裝(2.5D/3D)從 2024 年 80 億美元成長到 2030 年 285 億美元(CAGR 23%)。[4][5]這塊高成長市場的現行載體是矽中介層、矽橋與 ABF。
- 玻璃時程普遍延後:韓國玻璃基板公司 Absolics 原訂 2024 年上半年量產,現在改為 2026 年底前目標;美商 Intel 從 2023 年就宣布押寶在玻璃上,到 2026 年仍沒有官方確認的商用產品,TrendForce 把它的商業化時點放在 2030 年左右;台積電 TSMC CoPoS 以 310×310 mm 面板先行,玻璃核心仍在評估。[6]
- 台灣面板雙雄是「製造能力轉移」,不是「材料轉移」:友達通過 86.41 億元新台幣資本支出建 TGV/RDL/玻璃基板試產線,並與 Corning 合作展示 510×515 mm 玻璃核心基板;群創 FOPLP Chip-first 月出貨約 4,000 萬顆,但 2026 年半導體營收占比預估不到 1%。
- 陶瓷的成長引擎是 SiC,不是 AI 晶片:Si₃N₄ AMB 是 SiC 模組的標準配置;2023 年 AMB 產能約 43.5% 在中國【研調,QYResearch】,日、德廠商面臨價格壓力。
- CPO 是玻璃最大的長期機會,但 2026–2030 年主角仍是矽光子:Yole 預估 CPO 市場由 2024 年 4,600 萬美元成長到 2030 年 81 億美元(CAGR 137%);TSMC COUPE-on-substrate 於 2026 年下半年量產。玻璃波導(Corning GlassBridge)目前先以耦合元件形式切入。
本文各節〔索引區〕 (快速點擊區)
章節一:歷史產值、現況滲透率與材料物理極限
章節二:玻璃基板的轉移浪潮與全球、台灣科技版圖 (拉出各國作評分表)
章節三:陶瓷基板的發展潛力、全球競爭格局與商機
章節四:HPC 高速算力爆發下 CPO/NPO 矽光子與 AI/量子計算的載體決戰
章節五:2020–2035 年三大載體產值與滲透率逐年數據表
章節六:投資人的視角:商機、風險與受惠供應鏈
章節七:本篇主觀想法
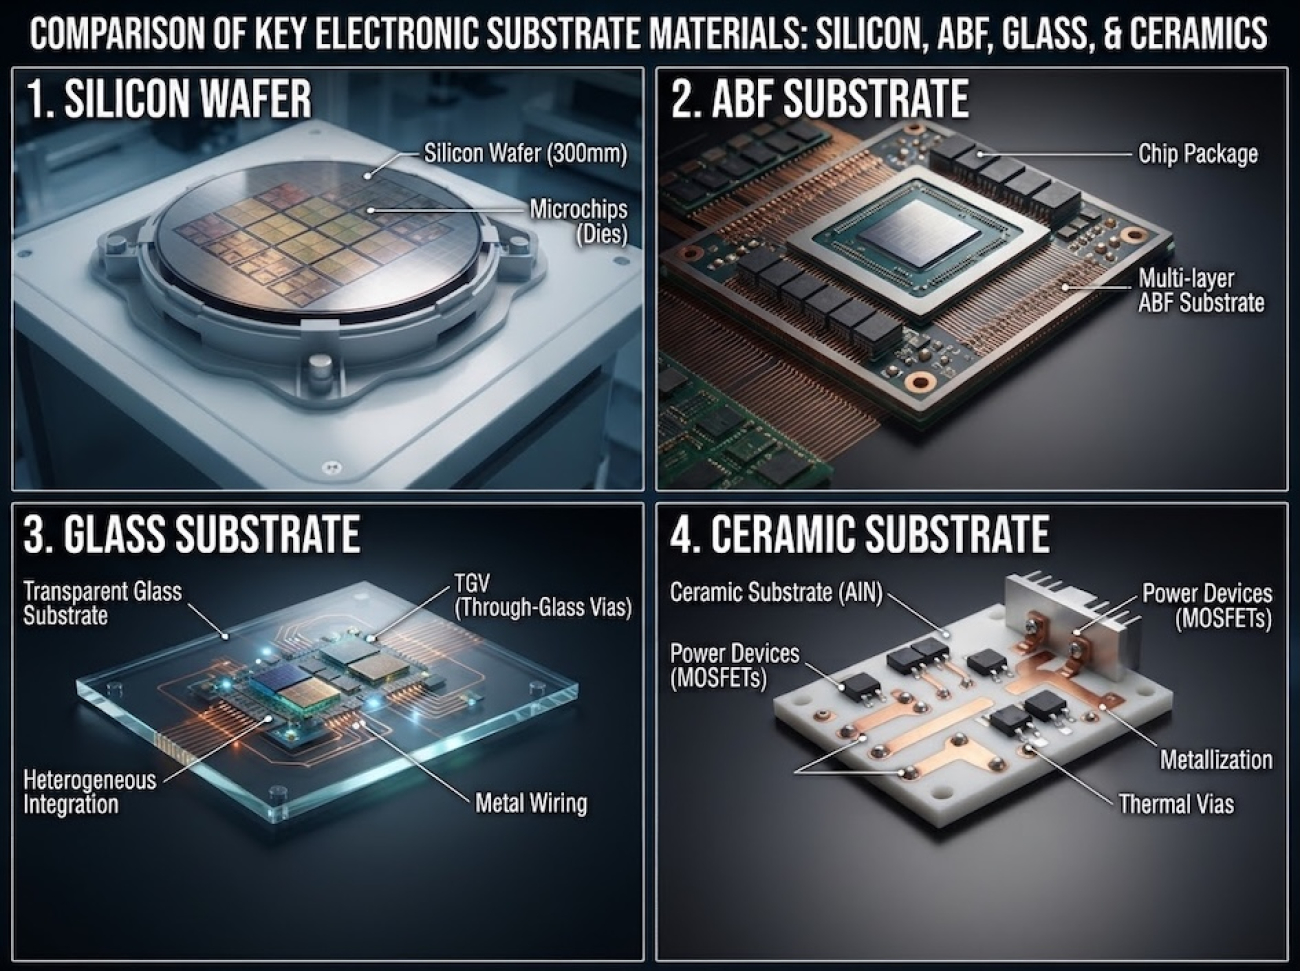
矽 / 玻璃與陶瓷三載體,台灣全球在先進封裝、CPO戰略 Nov.2026
章節一:歷史產值、現況滲透率與材料物理極限
1.1 三大載體 2020–2025 年歷史產值軌跡
三大載體的產值統計基準不同,沒有單一研究機構或是事業體同時追蹤三者。本篇採用最權威、可公開驗證的指標作為代理變數:
| 年份 | 矽晶圓營收(億美元)【實績,SEMI SMG】 | 矽晶圓出貨(MSI)【實績,SEMI SMG】 | Corning 顯示器部門營收(百萬美元)【實績,Corning SEC 文件】 | 先進封裝市場(億美元) | 功率模組陶瓷基板 DBC+AMB(百萬美元) | 廣義陶瓷基板(億美元) |
|---|---|---|---|---|---|---|
| 2020 | 112 | 12,407 | 3,172 | ≈300【推估】 | ≈650【推估】 | ≈73【推估】 |
| 2021 | 126 | 14,165 | 3,700 | ≈370【推估】 | ≈800【推估】 | ≈78【推估】 |
| 2022 | 138 | 14,713 | 3,306 | ≈430【推估】 | ≈900【推估】 | ≈82【推估】 |
| 2023 | 123 | 12,602 | 3,532 | 387【推估,由 Yole 2024 年 +19% 反推】 | 1,034【研調,QYResearch】 | ≈82【推估】 |
| 2024 | 115 | 12,266 | 3,872 | 460【研調,Yole】 | 1,297【研調,QYResearch】 | 85.4【研調,Grand View】 |
| 2025 | 114 | 12,973 | 3,697 | ≈504【推估,Yole CAGR 內插】 | ≈1,534【推估,QY CAGR 內插】 | 88.4【研調,Grand View】 |
數據解讀:
- 矽晶圓「量增價跌」:2025 年出貨面積回升 5.8%,營收卻減 1.2%,換算每平方英吋營收由 2024 年約 0.94 美元降到約 0.88 美元。SEMI 把出貨成長歸因於 AI 帶動的先進邏輯磊晶片與 HBM 拋光片需求,營收疲弱則歸因於成熟製程報價尚未恢復。矽的需求結構正從「全面性」轉向「AI 集中」;CoWoS 中介層用的是 12 吋矽晶圓,先進封裝本身就是矽晶圓的新增需求來源。
- 顯示玻璃已是成熟、低成長、高集中的產業:Corning 顯示器部門 6 年營收在 31.7–38.7 億美元間波動,沒有趨勢性成長;2025 年占 Corning 總部門營收約 23%。這些是 Corning 以固定匯率計算的部門數據,與 GAAP 合併營收有匯率調整差異(2024 年差額約 −13.09 億美元,主要來自顯示器部門)。
- 陶瓷在 2023 年後由功率模組帶動加速:廣義陶瓷基板以約 4.5% 的速度溫和成長,DBC+AMB 功率基板則以 18% 左右的 CAGR 擴張,反映 SiC 車用逆變器的結構性需求。